4. 余裕の財務体質がもたらす「独自の開示スタイル」
ディスコのもう一つの大きな特徴は、その特異な「業績予想の開示スタイル」と、それを支える分厚い財務体質にあります。
一般的な上場企業は、年度初めに1年間の「通期業績予想」を発表します。しかし、ディスコは通期の予想を出さず、常に「1四半期先まで」の予想しか開示しません。今回の決算発表でも、対象期間は2026年4月1日から12月31日までの第3四半期累計にとどまり、売上高3,895億円(前年同四半期比28.2%増)という見通しが示されました。
半導体業界は需要の変動が激しく、先行きを見通すことが非常に困難です。そのため、無理に通期予想を出して後から下方修正するリスクを避け、確実に見える範囲だけを開示していると考えられます。
加えて木村氏は、4〜12月累計の売上高予想3,895億円から上期の売上高を差し引くと10〜12月の予想が分かり、累計の伸び率(28.2%増)が上期(32.1%増)を下回ることから、第3四半期は少しスローダウンする計画になっていると指摘します。見通しが立てにくいビジネスなので、保守的に出されている可能性が結構あるのではないか、というのが木村氏の見立てです。
なぜディスコは、株式市場の期待を煽るような強気の予想を出さず、保守的な姿勢を貫けるのでしょうか。泉田氏は、決算短信の「連結財政状態」にその答えがあると指摘します。総資産は会社が持つ財産の合計、純資産はそのうち借りたお金ではなく株主に帰属する部分です。
「総資産が8,245億に対して純資産が6,290億あるんですよ」
決算短信 サマリー(業績と連結財政状態)4/4
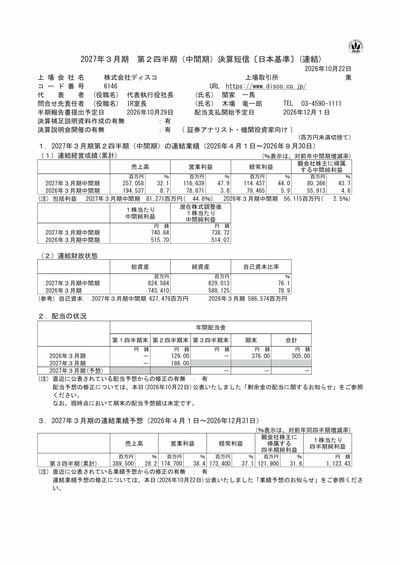
出所:株式会社ディスコ「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月22日)
会社として余裕があるので、将来の業績予想で株価を無理に上げにいく状況ではない、と泉田氏は説明します。
「株式市場においてリスクを取って、何か自分たちを実力以上によく見せようみたいな必然性はあんまりない」
会社としての土台が盤石だからこそ、市場の顔色をうかがうことなく、自分たちのペースで堅実な経営と開示を続けられる。これがディスコの強さの源泉の一つと言えるでしょう。
5. まとめ:長期投資の視点と今後の観測点
ここまでディスコの事業構造と財務体質を見てきました。機械と消耗品の両方で稼ぐビジネスモデル、最先端の半導体で重要性が増す切る・削る技術、そして純資産6,290億円という厚いバランスシートが、この回で見えたディスコの特徴です。
ただし、良い業績がそのまま株価の上昇につながるとは限りません。どれほど良い会社であっても、売上や出荷額の「伸び率」が鈍化する兆しを見せれば、株価は短期的に調整局面(下落)に入ることがあります。半導体メーカーの設備投資動向や、データセンター建設を取り巻く電力確保の問題など、外部環境の不確実性も常に付きまといます。
では、個人投資家はこのような銘柄とどう向き合えばよいのでしょうか。木村氏は、長期的な視点を持つことの重要性を説きます。
「半導体製造装置は赤字になることってあまりないですし、バランスシートもすごくしっかりしているので、技術トレンドを安心して長期で追いかけるにはすごく良いセクターだと思います」
半導体セクターは短期的な変動(シクリカルな波)が激しく、精神的に疲れる面もありますが、木村氏は、必ず使われる技術で、夢があるセクターでもあると話しています。泉田氏も、景気が悪化した際の持ち方について次のように話しています。
「景気悪いときも必ずあるんだけど、そういう時でも壊れにくいビジネスモデルなんで、そういうのはもう忘れた感じで持っておくみたいな持ち方はできると思う」
BtoBの裏方企業ゆえに知名度は高くなく、1株あたりの投資金額も大きいため、個人投資家が気軽に参加しづらいハードルはあります。しかし、上げ下げしながらも着実に利益を出してきたディスコは、20年、30年という長い投資スパンで見れば「クオリティグロース(質の高い成長)」の1つの候補になり得る、というのが木村氏の見方です。ただし短期的には変動の大きいセクターで、良い会社でも株価が下がることは十分ある、とも木村氏は付け加えています。
参考資料
- 株式会社ディスコ「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月22日)
- 株式会社ディスコ「2026年度 第2四半期決算説明資料」(2026年10月22日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社ディスコ IRライブラリ
※リンクは記事作成時点のものです。