

年末が近づき、冬のボーナスの使い道を考えはじめる時期になりました。住宅ローンを返している方のなかには、まとまったお金を繰上げ返済に回すか迷っている方もいるのではないでしょうか。
繰上げ返済で減る利息は、そのときの金利と残りの返済期間で大きく違います。三菱UFJ銀行は11月2日、短期プライムレートを2.375%から2.625%に引き上げました。
この記事では、100万円を繰上げ返済したときに減る利息を、金利と残りの返済期間ごとの早見表で整理します。200万円・300万円を返した場合の試算も載せています。
1. 繰上げ返済で減る利息は金利でどう変わる?残り25年・年1.25%なら約35万9000円
まずは、金利だけを変えたときに、繰上げ返済で減る利息がどれだけ違うかを見ていきます。
1.1 試算の条件
試算は次の条件で行いました。期間短縮型は、毎月の返済額を変えずに返済期間を短くする方法です。
- ローン残高:3000万円
- 残りの返済期間:25年(300回)
- 返済方法:元利均等返済
- 繰上げ返済:100万円を1回、期間短縮型で返済
1.2 金利が高いほど減る利息は大きい
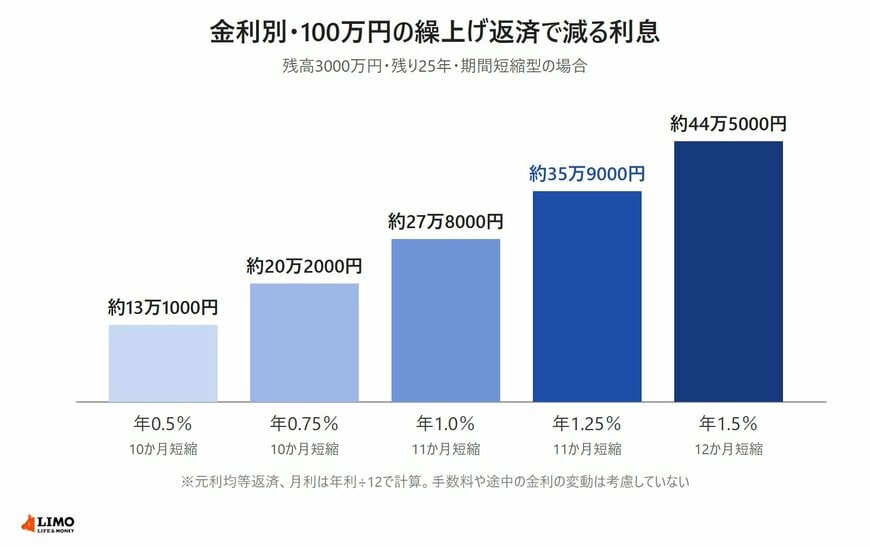
100万円を繰上げ返済したときに減る利息は、金利ごとに次のとおりです。
- 年0.5%:約13万1000円(10か月短縮)
- 年0.75%:約20万2000円(10か月短縮)
- 年1.0%:約27万8000円(11か月短縮)
- 年1.25%:約35万9000円(11か月短縮)
- 年1.5%:約44万5000円(12か月短縮)
金利が0.25%上がるごとに、減る利息は7万円から9万円ほど増えます。年1.25%では、年0.5%のときの約2.7倍です。
残り25年なら、年1.25%で約35万9000円、年1.5%で約44万5000円の利息が減る1/2
※元利均等返済、月利は年利÷12で計算。手数料や途中の金利の変動は考慮していない
出所:LIMO編集部作成
2. 残りの返済期間が長いほど繰上げ返済の効果は大きい?15年・25年・35年の早見表
繰上げ返済で減る利息は、残りの返済期間によっても変わります。残り15年・25年・35年の3通りを、期間短縮型と返済額軽減型に分けて試算しました。
2.1 期間短縮型なら残り35年・年1.25%で約53万5000円
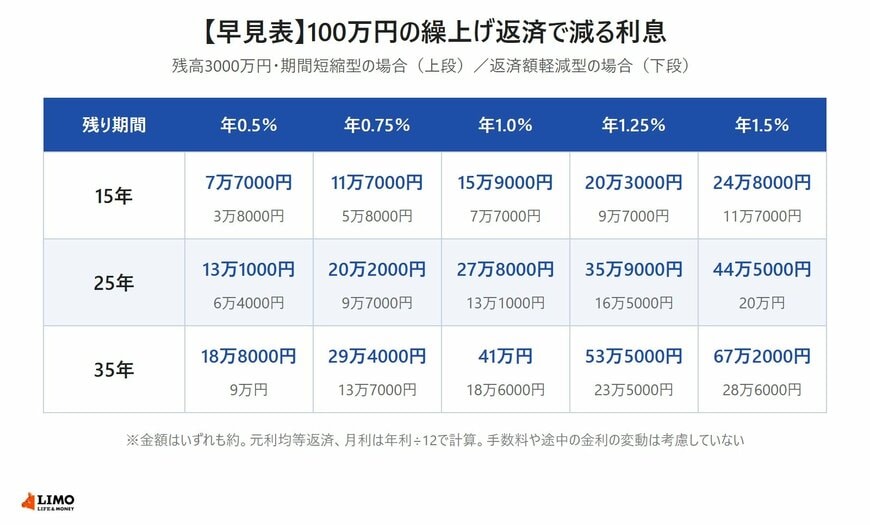
期間短縮型で減る利息は、残り期間が長いほど大きくなります。年1.25%の場合、残り15年なら約20万3000円、残り25年なら約35万9000円、残り35年なら約53万5000円です。
返済の早い時期ほど、繰上げ返済で減らした元金にかかるはずだった利息が長く積み上がります。そのため、同じ100万円でも、残り期間が長い人ほど効果が出やすいといえます。
2.2 返済額軽減型は期間短縮型の半分ほど
返済額軽減型は、返済期間を変えずに毎月の返済額を下げる方法です。減る利息は、どの条件でも期間短縮型の半分ほどにとどまります。
たとえば残り25年・年1.25%なら、減る利息は約16万5000円で、毎月の返済額は3883円下がります。完済の時期は変わりませんが、毎月の負担を軽くしたい場合に選ばれる方法です。
上段が期間短縮型、下段が返済額軽減型で減る利息。金利が高く、残り期間が長いほど大きい2/2
※金額はいずれも約。元利均等返済、月利は年利÷12で計算。手数料や途中の金利の変動は考慮していない
出所:LIMO編集部作成


