

年末調整の書類を提出する時期が近づいてきました。毎年同じように書いて出しているという方も多いかもしれませんが、家族の状況や働き方が変わった年は、使える控除が増えていることがあります。
たとえば、大学生の子どもの国民年金保険料を親が払った場合や、離れて暮らす親に仕送りをしている場合です。申告書に書かなければ控除は受けられず、そのぶん税金を多く払ったままになってしまいます。
この記事では、年末調整で見落としがちな控除を5つ取り上げ、対象になる人と控除額、必要な書類、出し忘れた場合に所得税がどのくらい変わるのかの目安を整理します。
1. 年末調整で見落としがちな控除5つ
まずは、5つの控除の対象になる人と控除額、必要なものを一覧で確認しましょう。
【チェック表】年末調整で見落としがちな控除5つ1/2
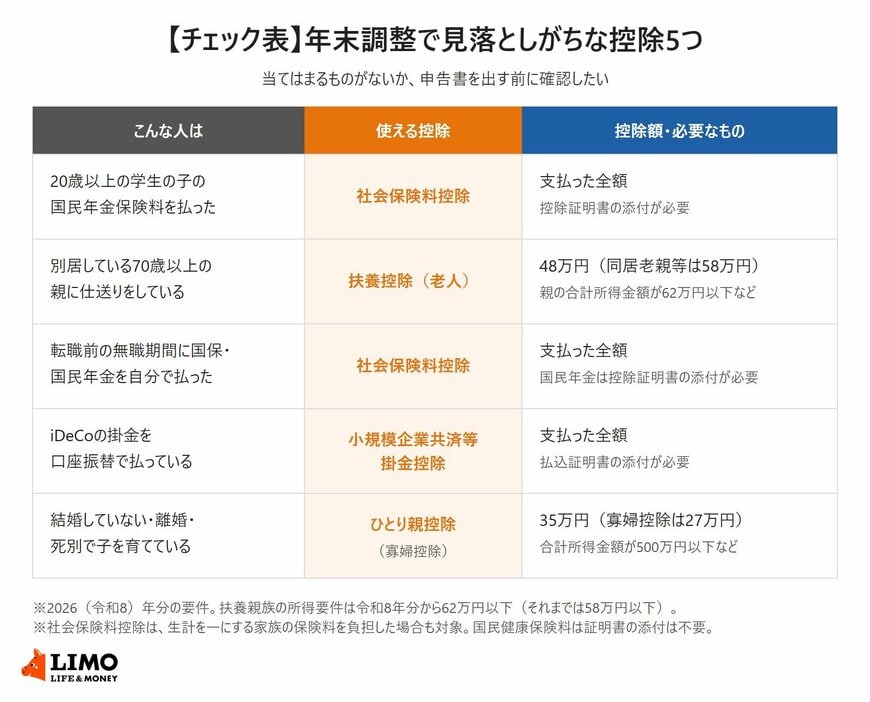
出所:国税庁「No.1130 社会保険料控除」、国税庁「No.1180 扶養控除」、国税庁「No.1135 小規模企業共済等掛金控除」、国税庁「No.1171 ひとり親控除」をもとにLIMO編集部作成
1.1 20歳になった子どもの国民年金保険料
20歳になると、学生でも国民年金に加入し、保険料を納める必要があります。2026年度の国民年金保険料は月1万7920円です。
この保険料を親が払った場合、子どもが親と生計を一にしていれば、親の社会保険料控除の対象になります。控除できる金額は、その年に実際に払った金額の全額です。
年末調整で控除を受けるには、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」を、保険料控除申告書に添付する必要があります。子ども宛てに届くことが多いため、子どもから受け取って忘れずに提出しましょう。
1.2 別居している高齢の親の扶養控除
扶養控除の対象になる親族は、同居していることが条件ではありません。勤務や療養などの都合で別に暮らしていても、常に生活費や療養費などの送金をしていれば、「生計を一にしている」ものとして扱われます。
その年の12月31日時点で70歳以上の親は「老人扶養親族」となり、控除額は48万円です(同居している場合の同居老親等は58万円)。ただし、親の年間の合計所得金額が一定以下であることが条件で、2026年(令和8年)分は62万円以下となっています。
勤務先から確認を求められた場合に備えて、振込の記録や現金書留の控えなど、仕送りをしていることがわかるものを残しておくと安心です。
1.3 転職前の無職期間に自分で払った国民健康保険料・国民年金保険料
年の途中で会社を辞め、しばらく無職の期間を経て再就職した場合、その間に自分で払った国民健康保険料や国民年金保険料も社会保険料控除の対象です。
再就職先では、前の勤務先の源泉徴収票を提出するのとは別に、保険料控除申告書の社会保険料控除の欄に、自分で払った保険料を書く必要があります。このうち国民年金保険料は、控除証明書の添付が必要です。
1.4 iDeCo(個人型確定拠出年金)の掛金
iDeCoの掛金は、全額が「小規模企業共済等掛金控除」の対象です。
給与からの天引きではなく、自分の口座から掛金を払っている場合は、国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を、保険料控除申告書に添付する必要があります。はがきで届くため、ほかの郵便物に紛れてしまわないよう注意したいところです。
1.5 ひとり親控除・寡婦控除
ひとり親控除は、婚姻をしていない人などで、生計を一にする子がいて、合計所得金額が500万円以下の人が対象です。控除額は35万円で、離婚や死別だけでなく、結婚していないひとり親も対象になります。
ひとり親に当たらない人でも、次のいずれかに当てはまる場合は、寡婦控除(27万円)を受けられます。
- 夫と離婚した後に再婚しておらず、扶養親族がいて、合計所得金額が500万円以下の人
- 夫と死別した後に再婚しておらず、合計所得金額が500万円以下の人(扶養親族の要件はなし)


