

3. 受け取り総額で比べると、70歳からなら85歳までに逆転
預金とは別に、年金そのものの受け取り総額も比べておきます。
老齢基礎年金(満額)の受け取り総額の試算(額面)。令和8年度の額のまま変わらないものとし、税金や社会保険料は考慮していません3/3
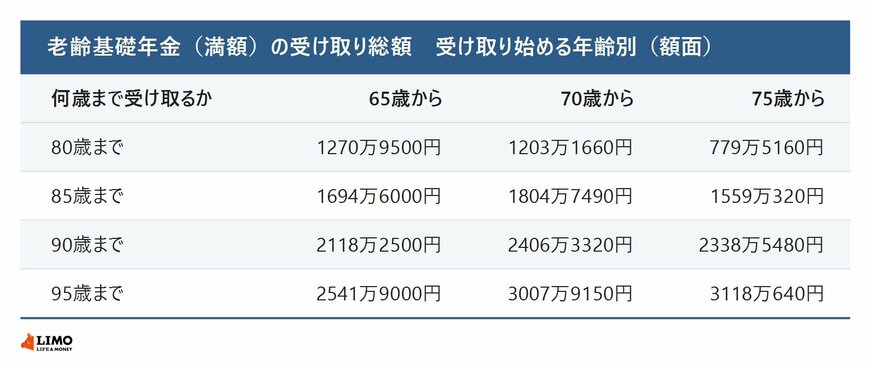
出所:日本年金機構「年金の繰下げ受給」「老齢基礎年金の受給要件・支給開始時期・年金額」をもとにLIMO編集部作成
80歳までの総額は、65歳から受け取る場合の1270万9500円が、70歳からの1203万1660円を上回ります。85歳までになると、70歳からの1804万7490円が65歳からの1694万6000円を上回ります。
4. 【元銀行員の視点】繰下げを決める前に、取り崩す口座と金額を決めておく
ここからは、繰り下げて待つ間の預金の扱い方を考えます。
銀行で資産運用や預金の相談を受けていた頃、退職後の生活費を、どの口座からどのくらいずつ引き出すかを尋ねられることがありました。毎月の取り崩し額を決めないまま引き出していると、残高の減り方が見えにくくなります。
試算のとおり、繰下げで得をするかどうかは、待つ間の取り崩しに耐えられるだけの預金があるかで大きく変わります。年金が振り込まれる口座とは別に、待つ5年分の取り崩し用の口座を分けておくと、残高がいつ尽きるかを通帳で追いやすくなります。
また、取り崩し用の預金は、すぐに引き出せる普通預金や定期預金に置いておくことをおすすめします。値動きのある商品に置いたまま取り崩すと、下がったときに売ることになりかねません。
5. 【確認のしかた】繰り下げる前に見ておきたい2つのこと
繰下げを決める前に、手元で確かめておきたい点を挙げます。
5.1 ねんきん定期便の老齢基礎年金の見込額
試算は満額で計算していますが、実際の老齢基礎年金は保険料を納めた月数で決まります。ねんきん定期便やねんきんネットで、ご自身の見込額を確かめてください。
5.2 振替加算が付くかどうか
日本年金機構の案内では、繰り下げて待っている間は振替加算を受け取れず、振替加算は増額の対象にもなりません。年金が増えると、税金や保険料、年金生活者支援給付金に影響する場合もあります。対象になるかは年金事務所で確認できます。
6. 老齢基礎年金だけの繰下げは、待つ間の預金と合わせて考える
老齢基礎年金は老齢厚生年金と別々に繰り下げられ、満額なら70歳から受け取ると月10万263円になる試算です。一方、高齢夫婦の平均的な家計で70歳まで待つと、5年間で預金から約678万円を取り崩すことになります。
繰り下げるかどうかは、増える年金額だけでなく、待つ間の生活費を預金でまかなえるかで考えるとよいでしょう。受け取り始める時期に迷うときは、年金事務所やねんきんダイヤルに相談してみてください。
※記事内の金額は、令和8年度の老齢基礎年金の満額と、家計調査の2025年平均の数字をもとにした試算です。実際の年金額や家計は、保険料を納めた月数、年度ごとの改定、税金・社会保険料、世帯の状況によって異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
中本 智恵


