

年金を受け取り始める時期を考えるとき、「繰り下げれば年金が増える」という話はよく耳にします。ただ、受け取りを待っている間の生活費をどうするかまで、具体的に計算している方は多くないのではないでしょうか。
老齢基礎年金は、老齢厚生年金と別々に繰り下げられます。夫が老齢基礎年金だけを70歳まで繰り下げると、待つ5年間は満額で月7万608円の年金が入らず、その分を預金などで補う必要があります。
この記事では、老齢基礎年金だけを繰り下げたときに増える額と、待つ間に預金がいくら減り、何年もつのかを試算で見ていきます。
1. 老齢基礎年金だけを繰り下げると、70歳からは月10万263円
まずは、老齢基礎年金だけを繰り下げる仕組みと、増える額を確認します。
1.1 老齢厚生年金は65歳から、基礎年金だけ繰り下げられる
日本年金機構の案内では、老齢基礎年金と老齢厚生年金は別々に繰り下げることができ、どちらか一方だけを繰り下げることも可能です。老齢厚生年金は65歳から受け取り、老齢基礎年金だけを待つ、という選び方ができます。
増額率は「0.7%×繰り下げた月数」で、70歳から受け取ると42.0%、75歳からなら84.0%です。増えた年金額は一生続きます。
1.2 満額なら70歳から受け取ると月2万9655円増える
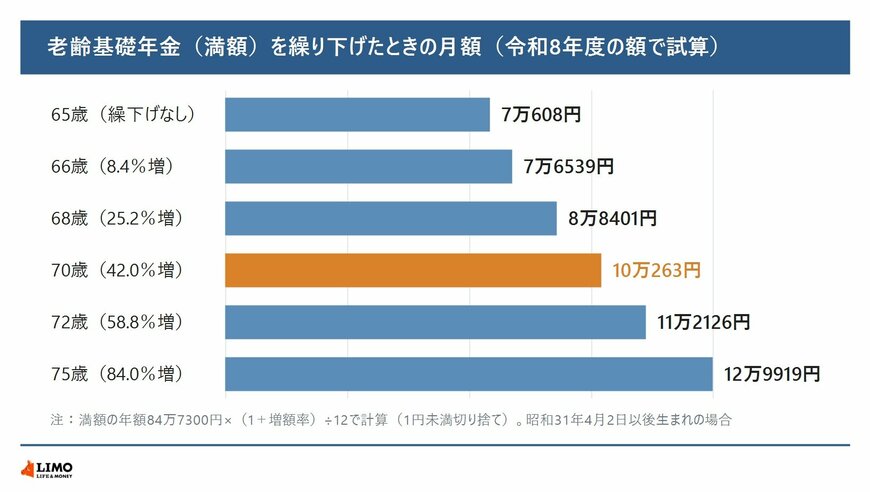
令和8年度の老齢基礎年金の満額は、年84万7300円(月7万608円)です。これに増額率を掛けて、受け取り始める年齢ごとの月額を試算しました。
老齢基礎年金(満額)を繰り下げたときの月額の試算。令和8年度の額のまま変わらないものとしています1/3
出所:日本年金機構「年金の繰下げ受給」「老齢基礎年金の受給要件・支給開始時期・年金額」をもとにLIMO編集部作成
70歳から受け取ると月10万263円で、65歳から受け取る場合より月2万9655円多くなります。ただし、その5年間は老齢基礎年金を1円も受け取らないことになります。
2. 待つ5年間の生活費はいくら?高齢夫婦なら預金から月11万3042円の取り崩し
次に、繰り下げて待つ間に、家計がどれだけ預金に頼ることになるかを見ていきます。
2.1 高齢夫婦の家計はもともと月4万2434円の不足
総務省「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の消費支出は月26万3979円でした。可処分所得から消費支出を引いた収支は、毎月4万2434円の不足です。
この平均的な家計で、夫が老齢基礎年金だけを70歳まで繰り下げると、待つ5年間はこの不足に満額の基礎年金分(月7万608円)が加わります。毎月の取り崩しは11万3042円、5年間では678万2520円です。
2.2 65歳の預金でどれだけもつか
65歳の時点の預金から毎月の不足を取り崩していった場合に、預金が何年もつかを試算しました。条件は次のとおりです。
- 家計の不足は月4万2434円のまま変わらない
- 夫の老齢基礎年金は満額。70歳から受け取ると月10万263円
- 70歳以降の取り崩しは、増えた分を差し引いた月1万2779円
- 預金の利息、税金や保険料の増加、年金額の改定は考えない
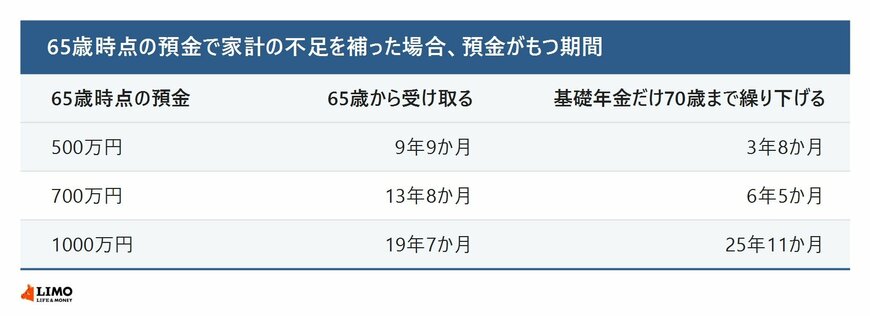
65歳時点の預金で家計の不足を補った場合に、預金がもつ期間の試算。65歳以上の夫婦のみの無職世帯の平均的な収支をもとにしています2/3
出所:総務省「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」、日本年金機構「年金の繰下げ受給」をもとにLIMO編集部作成
預金が500万円の場合、65歳から受け取れば9年9か月もちますが、70歳まで繰り下げると3年8か月で尽き、受け取り始める前に足りなくなります。700万円でも、繰り下げると6年5か月です。
一方、1000万円あれば、繰り下げたほうが長くもちます。65歳から受け取る場合の19年7か月に対し、繰り下げると25年11か月で、6年4か月長くなる計算です。


