
火災保険の保険料が、更新のたびに上がっていると感じている人は多いのではないでしょうか。火災保険は、一度入れば同じ保険料が続くわけではなく、参考になる料率そのものが引き上げられてきました。
元独立系FP会社でマネーセミナーの運営を補助していた経験からお伝えすると、保険料の値上がりは、引き上げ率を重ねて、年間の増加額で見ると、家計への影響をつかみやすくなります。
ここでは、損害保険料率算出機構の公表資料をもとに、火災保険の参考純率の引き上げの経緯を整理し、年3万円の保険料が3回の引き上げでどう変わるかを試算します。
※参考純率の引き上げ率は、損害保険料率算出機構の火災保険参考純率改定のご案内(2019年10月30日・2021年6月16日・2023年6月28日)(2026年11月2日確認)をもとにしています。
※機構が示す改定率は、実際に契約する保険会社の商品の改定率とは異なります。ここで示す金額は、目安です。
1. 火災保険料は、なぜ上がり続けている?参考純率が2019年に4.9%、2021年に10.9%、2023年に13.0%引き上げられた
損害保険料率算出機構は、保険会社が保険料を決めるときの目安になる「参考純率」を算出しています。住宅総合保険の参考純率は、全国平均で、次のとおり引き上げられました。
- 【2019年】全国平均で4.9%の引き上げ(築年数が浅い住宅への割引を導入)
- 【2021年】全国平均で10.9%の引き上げ
- 【2023年】全国平均で13.0%の引き上げ(水災の料率を、地域のリスクに応じて5区分に細分化)
機構は、2021年の改定の背景として、自然災害のリスクの増加を挙げています。参考純率の改定率は、各保険会社の実際の保険料の改定率とは異なると、機構が明記しています。
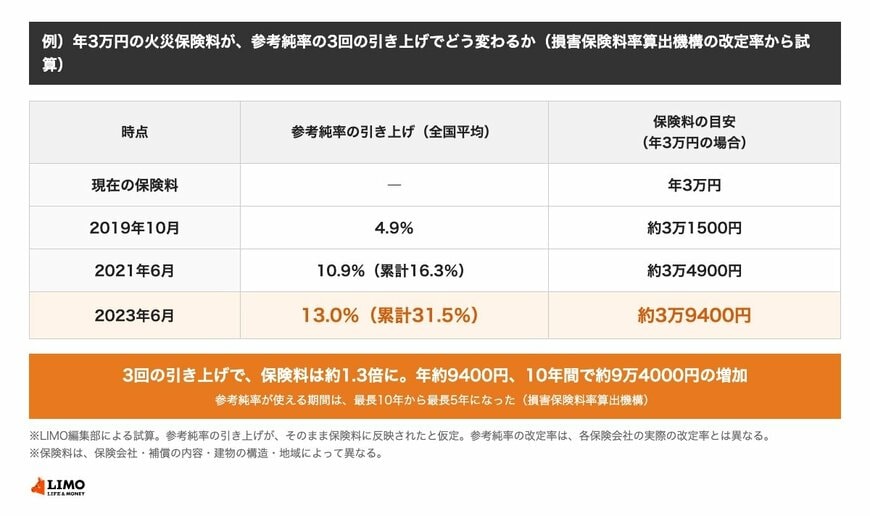
2. 年3万円の火災保険料は、3回の引き上げでいくらになる?累計で約31.5%上がり、年約3万9400円(年約9400円の増加)
火災保険料が年3万円の家で、3回の引き上げが、保険料にそのまま反映された場合を試算します。
- 【2019年の引き上げ後(+4.9%)】年約3万1500円
- 【2021年の引き上げ後(累計+16.3%)】年約3万4900円
- 【2023年の引き上げ後(累計+31.5%)】年約3万9400円
- 【年間の増加額】約9400円
- 【10年間の増加額】約9万4000円
3回の引き上げで、保険料は約1.3倍になる計算です。ただし、実際の保険料は、保険会社や補償の内容、建物の構造や地域によって変わります。
※試算の前提:現在の保険料が年3万円で、参考純率の3回の引き上げ(4.9%・10.9%・13.0%)が、そのまま保険料に反映されたと仮定します。実際の保険会社の改定率とは異なります。
例)年3万円の火災保険料が、参考純率の3回の引き上げでどう変わるか(損害保険料率算出機構の改定率から試算)1/1
出所:損害保険料率算出機構「火災保険参考純率 改定のご案内」(2023年6月28日)、損害保険料率算出機構「火災保険参考純率 改定のご案内」(2021年6月16日)をもとにLIMO編集部作成