

預金が1000万円を超えたら、銀行を分けたほうがいいと聞いたことがあるかもしれません。ただ、必ず分けなければいけないのか、分けないと何が起きるのかは、分かりにくいところです。
元独立系FP会社でマネーセミナーの運営を補助していた経験からお伝えすると、預金の預け先は、守られる範囲と、利息の差を並べて見ると、自分に合う方法を選びやすくなります。
ここでは、預金保険機構と日本銀行の公表資料をもとに、預金1500万円を1つの銀行に置く場合、2行に分ける場合、一部を決済用預金にする場合で、守られる額と利息の差を試算します。
※預金保険の保護の範囲は預金保険機構「保護の範囲」「名寄せ」、預金の金利は日本銀行の時系列統計(2026年10月)、ゆうちょ銀行の預入限度額は同行の公式ページ(2026年11月2日確認)をもとにしています。
※保護の範囲は金融機関が破綻した場合のものです。実際の預け入れは、金融機関の案内をご確認ください。
1. 預金が1000万円を超えたら、銀行を分けたほうがいい?1つの銀行に預金1500万円を置くと、500万円が守られない可能性がある
預金保険機構によると、預金保険の対象となる一般預金等は、1金融機関ごとに合算(名寄せ)して、預金者1人あたり元本1000万円までと、破綻日までの利息等が保護されます。同じ金融機関に複数の口座があっても、合算して1000万円までです。
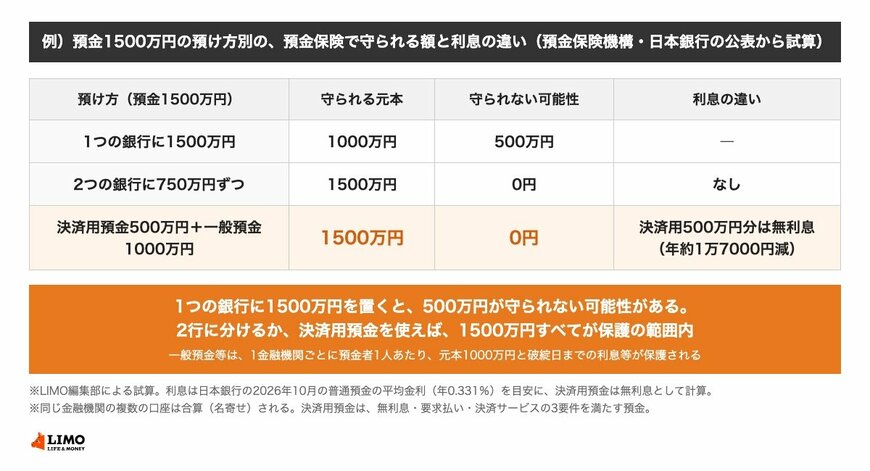
- 【1つの銀行に1500万円】保護されるのは元本1000万円まで → 500万円は守られない可能性がある
- 【2つの銀行に750万円ずつ】それぞれの銀行で保護される → 1500万円が保護の範囲内
1000万円を超える部分は、破綻した金融機関の財産の状況に応じて支払われるため、一部カットされることがあると、預金保険機構は説明しています。
2. 預金を分けずに守る方法は?当座預金などの決済用預金は全額が保護される
預金保険機構によると、「無利息、要求払い、決済サービスを提供できること」の3つの要件を満たす決済用預金は、全額が保護されます。利息のつかない普通預金などが、これにあたります。
- 【決済用預金500万円+一般預金1000万円】合計1500万円が保護の範囲内
- 【決済用預金にしたときの利息】無利息になる
日本銀行の統計では、2026年10月の普通預金の平均金利は年0.331%です。500万円を決済用預金にすると、この平均の金利で計算して、利息は年約1万7000円少なくなります。
※試算の前提:預金は合計1500万円で、利息は日本銀行の2026年10月の普通預金の平均金利(年0.331%)を目安にします。決済用預金は無利息として計算します。税金や手数料は考えません。
例)預金1500万円の預け方別の、預金保険で守られる額と利息の違い(預金保険機構・日本銀行の公表から試算)1/1
出所:預金保険機構「保護の範囲」、日本銀行「預金種類別店頭表示金利の平均年利率等(月次)」をもとにLIMO編集部作成


