家計の資産と毎年の収入は、どのくらい結びついているのでしょうか。
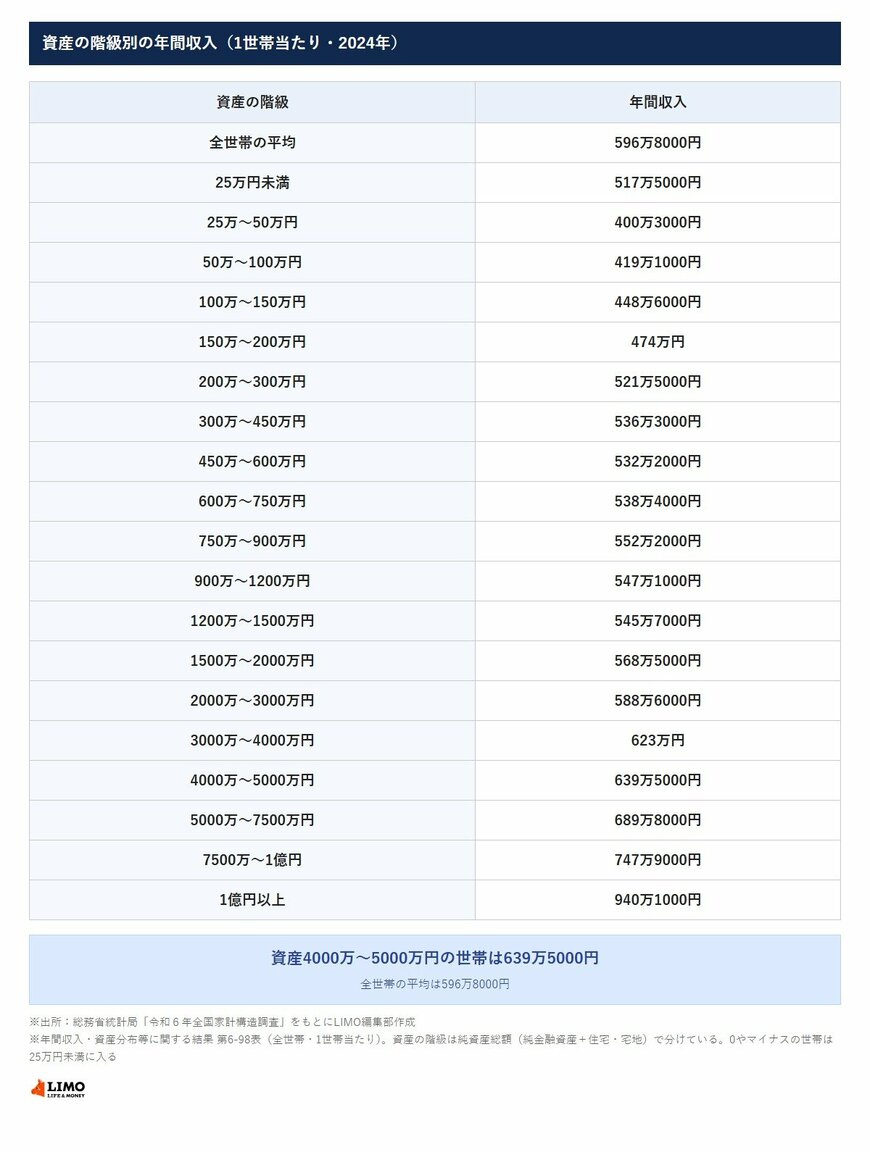
総務省統計局が2026年10月30日に公表した令和6年全国家計構造調査の「年間収入・資産分布等に関する結果」には、資産の金額で世帯を19の階級に分け、1世帯当たりの年間収入を示した表があります。
全世帯の平均の年間収入は596万8000円で、資産4000万〜5000万円の世帯は639万5000円でした。
1. 【資産額別の年間収入一覧】資産4000万〜5000万円の世帯は639万5000円、全世帯平均は596万8000円
この表の階級は、利用上の注意によると、純金融資産に住宅・宅地を加えた「純資産総額」で決めています。純資産総額が0やマイナスの世帯は、いちばん下の資産25万円未満の階級に入ります。
1.1 資産の階級別の年間収入一覧(資産900万円未満)
- 全世帯の平均:596万8000円
- 資産25万円未満の世帯:517万5000円
- 資産25万〜50万円の世帯:400万3000円
- 資産50万〜100万円の世帯:419万1000円
- 資産100万〜150万円の世帯:448万6000円
- 資産150万〜200万円の世帯:474万円
- 資産200万〜300万円の世帯:521万5000円
- 資産300万〜450万円の世帯:536万3000円
- 資産450万〜600万円の世帯:532万2000円
- 資産600万〜750万円の世帯:538万4000円
- 資産750万〜900万円の世帯:552万2000円
1.2 資産の階級別の年間収入一覧(資産900万円以上)
- 資産900万〜1200万円の世帯:547万1000円
- 資産1200万〜1500万円の世帯:545万7000円
- 資産1500万〜2000万円の世帯:568万5000円
- 資産2000万〜3000万円の世帯:588万6000円
- 資産3000万〜4000万円の世帯:623万円
- 資産4000万〜5000万円の世帯:639万5000円
- 資産5000万〜7500万円の世帯:689万8000円
- 資産7500万〜1億円の世帯:747万9000円
- 資産1億円以上の世帯:940万1000円
資産の階級が上がるにつれて、年間収入もおおむね多くなっており、資産7500万〜1億円の世帯は747万9000円でした。
一方で、資産25万円未満の世帯の年間収入は517万5000円で、資産25万〜50万円の世帯の400万3000円より多くなっています。
資産の少ない階級には、これから資産を積み上げていく世帯や、住宅ローンを返している途中の世帯も含まれていると考えられます。年間収入の数字だけで、家計の状態を判断しないように気をつけたいところです。
一覧の金額は、その階級に入る世帯の平均です。わが家の数字と比べるときは、ひとつの目安として受け止め、収入と資産の両方を合わせて見ておきたいところです。
この一覧を見るときは、まずわが家の年間収入と、貯蓄から借入れを差し引いたおおよその金額を思い浮かべてみるとよいでしょう。近い階級の数字と並べてみると、収入と資産のどちらに目を向けるとよいかを考えるきっかけになります。
2. 【年間収入と資産の関係を読む】平均の金額を見るときの注意
資産の階級ごとの年間収入を見るときは、表の作り方や階級の決め方を押さえておくと、数字を読み違えにくくなります。
年間収入は、用語の解説によると税込みの金額で、勤め先や事業からの収入、年金など、経常的に得ている収入の合計です。平均の金額は、階級の中の一部の世帯に大きく引っぱられることもあるため、ひとつの目安として受け止めたいところです。
2.1 「世帯数分布」は使わず、平均の金額だけを見る
表には「世帯数分布」の欄もありますが、表の注では、階級の結果を合算するときのウエイトであり、世帯数を推計したものではないとされています。
そのため本記事では、どの階級に何割の世帯がいるかには触れず、1世帯当たりの平均の金額だけを扱います。どの階級に何割いるかがわからなくても、階級ごとの暮らしの姿を知る手がかりにはなるでしょう。
わが家がどの階級に近いかを考えるときも、何番目かを気にするより、収入と資産の組み合わせを知る手がかりとして使いたいところです。平均の金額は、同じ階級に入るさまざまな世帯をならしたものなので、わが家の事情に合わせて読み替えることが大切でしょう。
2.2 収入と資産が結びつく理由を考える
資産の金額は、毎年の収入だけでなく、年齢や持ち家かどうか、これまでに積み上げてきた年月にも左右されるでしょう。表の数字は、それぞれの階級に入る世帯の平均として読むのがよいでしょう。
わが家の家計で考えるなら、収入が多くても支出が多ければ資産は増えにくいため、収入と支出の両方を見ることが大切です。
資産の多い階級には、退職金を受け取ったあとの世帯や、親から住まいを受け継いだ世帯も含まれていると考えられます。収入だけを見て資産の大きさを想像するのではなく、年齢や住まいの事情も合わせて考えたいところです。
収入と資産の関係は、ひとつの年の数字だけでは見えにくいものです。わが家でも、収入が変わった年に資産がどう動いたかを振り返ってみると、家計の癖に気づくきっかけになるでしょう。
2.3 純資産で分けた表を読むときの注意
用語の解説によると、純資産総額は、負債が資産を上回る世帯ではマイナスになることもあります。家を買ってローンを組んだばかりの世帯は、収入が多くても、下の階級に入ることがあると考えられます。
反対に、収入が少なくても、長く住んでいる家や受け継いだ土地があれば、上の階級に入る世帯もあるでしょう。階級は暮らしの豊かさの順位ではなく、資産の持ち方の違いを示すものとして受け止めたいところです。
わが家の階級を考えるときも、住宅ローンの残高が大きい時期は、純資産が小さく見えやすいことを意識しておくと、数字を落ち着いて受け止められるでしょう。借入れを返していくだけでも純資産は少しずつ増えていくため、焦らずに見ていくことが大切です。