

3. 遺族年金と合わせて年約305万円でも、住民税はゼロ
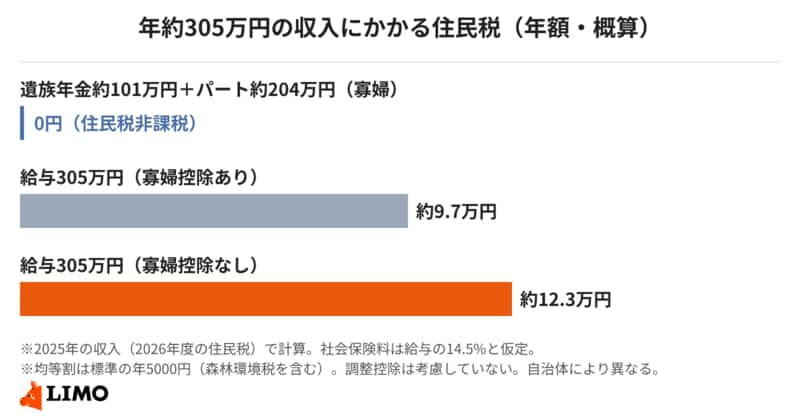
遺族年金の平均(年約101万円)を受け取りながら、パートで年約204万円働いた場合、収入は合わせて年約305万円になります。それでも、遺族年金は非課税で、パートの給与は寡婦の特例の範囲内のため、住民税はかかりません。
同じ年約305万円の収入でも、すべてが給与だった場合は住民税がかかります。概算で比べると次のとおりです。
- 遺族年金約101万円+パート約204万円(寡婦):0円
- 給与305万円(寡婦控除あり):年約9.7万円
- 給与305万円(寡婦控除なし):年約12.3万円
4. 2026年の収入からは、上限が約209万円に上がる
2026年度の税制改正で、住民税の給与所得控除の最低保障額が65万円から74万円に引き上げられました。横浜市によると、2026年1月から12月の収入をもとにする2027年度の住民税から適用されます。
この結果、寡婦・ひとり親が住民税非課税になるパート年収の上限は約209万円に、特例のない単身者の目安は119万円に上がります。2026年は、これまでより約5万円多く働いても、住民税非課税のままでいられる計算です。
5. 住民税非課税になるかどうかで、ほかにも変わること
住民税が非課税になると、国や自治体が「住民税非課税世帯」を対象に行う給付金の対象になる場合があります。また、医療費の自己負担の上限や、介護保険料の段階など、住民税の課税状況で決まる制度もあります。
ただし、世帯の中に住民税がかかる人がいると、「住民税非課税世帯」にはなりません。子どもが働いていて住民税がかかっている場合などは注意が必要です。
6. 寡婦の特例を受けるときの注意点
- 再婚すると寡婦には当てはまらなくなる。婚姻届を出していない事実婚の場合も対象外
- パートの働き方によっては、勤務先の社会保険に加入することになり、手取りが変わる
- 年末調整や確定申告で、寡婦またはひとり親に当てはまることを申告する
- 非課税になる基準は自治体によって異なる場合があるため、住んでいる市区町村で確認する
7. まとめ
遺族年金は非課税なので、住民税がかかるかどうかはパートの給与だけで判定されます。夫と死別した寡婦やひとり親は、合計所得135万円以下なら住民税非課税で、2025年の収入ではパート年収約204万円、2026年の収入からは約209万円が目安です。
遺族年金の平均(年約101万円)と合わせて年約305万円の収入があっても、住民税はかかりません。同じ額をすべて給与で得た場合と比べると、年約10万円の差になります。
パートの勤務時間を増やすことを考えている方は、まず年末調整や確定申告で寡婦・ひとり親の申告をしているかを確かめましょう。そのうえで、住民税非課税のままでいられるパート年収の目安を、住んでいる市区町村の基準で確認しておくと安心です。
参考資料
- 国税庁「No.1605 遺族の方に支給される公的年金等」
- 総務省「個人住民税」
- 横浜市「均等割・所得割の納税義務者」
- 横浜市「令和8年度税制改正(さらなる年収の壁への対応)の概要」
- 東京都主税局「個人住民税」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
和田 直子


