
夫を亡くしたあと、遺族年金を受け取りながらパートで働いている方もいるでしょう。収入が遺族年金とパートの給与の2つになると、住民税はどうなるのか気になるところです。
実は、遺族年金には住民税がかからず、夫と死別した「寡婦」には住民税が非課税になる特例もあります。パートの年収によっては、合わせて年300万円ほどの収入があっても、住民税がかからない場合があります。
この記事では、遺族年金を受け取る妻が、パート年収いくらまでなら住民税非課税になるのかを試算します。
1. 遺族年金は「非課税」。住民税の判定には入らない
国税庁によると、遺族年金は所得税がかからない非課税の収入です。住民税も同じで、住民税がかかるかどうかを判定するときの所得にも含まれません。
そのため、遺族年金とパートの給与を受け取っている人の場合、住民税が非課税になるかどうかは、パートの給与だけで判定されます。遺族年金の平均月額は約8万4000円で、年に直すと約101万円です。
厚生労働省によると、遺族年金などの遺族給付を受け取っている人は約584万人にのぼります。遺族年金だけでは生活費が足りず、パートなどで働いて収入を補っている人も少なくありません。
2. 寡婦は、合計所得135万円以下なら住民税非課税
住民税には、寡婦・ひとり親・障害者・未成年者で、前年の合計所得が135万円以下の人は、住民税(均等割・所得割)がかからない特例があります。
- 寡婦:夫と死別したあと再婚していない人など(扶養する子がいない場合)
- ひとり親:結婚していない人で、生計を同じくする子がいる人(合計所得500万円以下)
夫を亡くした妻は、子どもの有無によって寡婦かひとり親のどちらかに当てはまることが多く、いずれも135万円以下の特例を受けられます。寡婦やひとり親に当てはまるかどうかは、勤務先の年末調整や確定申告で申告した内容をもとに判定されるため、申告を忘れないことが大切です。
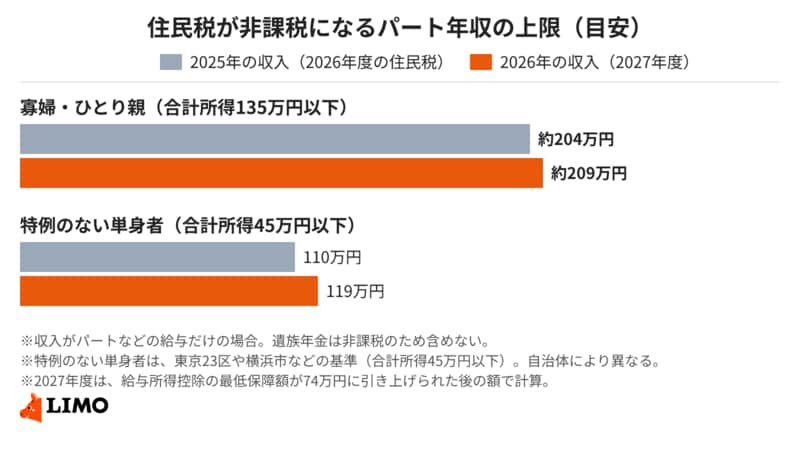
収入がパートの給与だけの場合、合計所得135万円は、2025年の収入(2026年度の住民税)でパート年収約204万円にあたります。特例のない単身者の場合は、合計所得45万円以下(東京23区や横浜市など)で、パート年収110万円が目安です。寡婦は、特例のない単身者より約94万円多く働いても、住民税がかかりません。