

4. 納めておく意味があるのは、障害年金が止まる可能性があるとき
障害年金には、障害の状態の確認が不要な「永久認定」と、一定の期間ごとに診断書を出して状態を確認する「有期認定」があります。有期認定の人は、更新のときに障害の程度が軽くなったと判断されると、障害年金が止まることがあります。
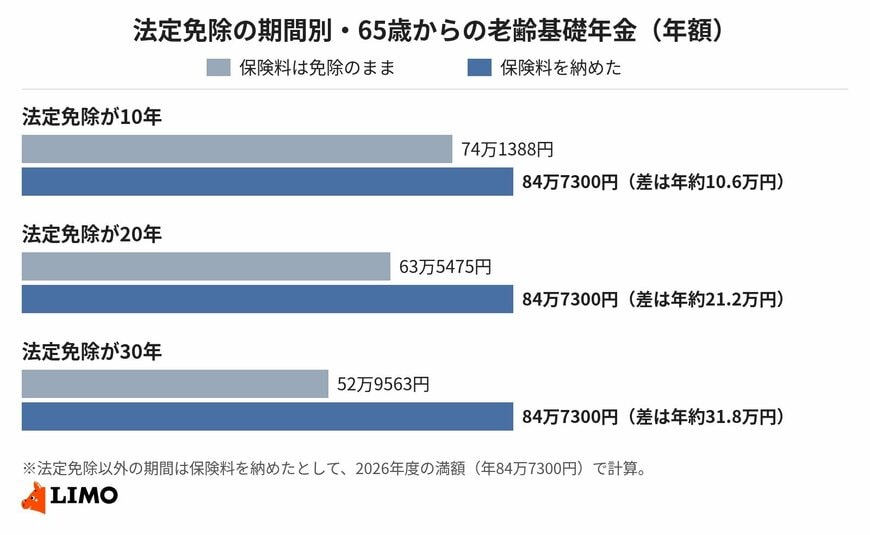
障害年金が止まったまま65歳になると、受け取るのは老齢基礎年金です。このとき、法定免除の期間が長いほど、保険料を納めていた場合との差は大きくなります。
- 法定免除が10年:免除のままなら年74万1388円、納めていれば年84万7300円(差は年約10.6万円)
- 法定免除が20年:免除のままなら年63万5475円、納めていれば年84万7300円(差は年約21.2万円)
- 法定免除が30年:免除のままなら年52万9563円、納めていれば年84万7300円(差は年約31.8万円)
2026年度の保険料(月1万7920円)で計算すると、1年分の保険料21万5040円に対して、老齢基礎年金は年約1万591円増えます。納めた保険料を年金で取り戻すまでには、約20年かかる計算です。
5. 納めるなら「納付申出」か「追納」か
法定免除の期間の保険料を納める方法は、2つあります。
5.1 納付申出:法定免除のまま、毎月の保険料を納める
2014年4月以降の期間は、本人が申し出れば、法定免除の期間でも保険料を納められます。「国民年金保険料免除期間納付申出書」を市区町村に出します。申し出た期間は納める義務が生じ、納めた保険料は原則として返ってこず、免除に戻すこともできません。
5.2 追納:あとからまとめて納める
免除された期間の保険料は、10年以内であれば、あとから納めることもできます。どちらの方法でも、いま受け取っている障害基礎年金の額は増えません。
6. 判断の前に確認したいこと
- 自分の障害年金が永久認定か有期認定か(わからなければ年金事務所で確認する)
- 障害厚生年金も受け取っているか(65歳からは、障害基礎年金と老齢厚生年金を組み合わせて受け取ることもできる)
- 保険料を納めても、毎月の生活費に無理がないか
なお、障害年金は非課税ですが、老齢年金は課税の対象になることがあります。同じ額なら、65歳以降も障害基礎年金を選んだほうが手取りは多くなる場合があります。
7. まとめ
障害年金1級・2級の人は国民年金保険料が法定免除になり、免除された期間は老齢基礎年金に半分しか反映されません。ただし、65歳からは障害基礎年金と老齢基礎年金のどちらかを選ぶため、2級以上の障害年金が続くなら、保険料を納めても受け取る額は変わりません。
保険料を納めておく意味があるのは、有期認定で障害年金が止まる可能性がある場合です。法定免除が30年続いた人なら、納めていた場合との差は年約31.8万円になります。
まずは年金事務所で、自分の障害年金が永久認定か有期認定かと、65歳からの年金の見込み額を確認してみましょう。そのうえで、家計に余裕のある範囲で、納付申出や追納をするかどうかを決めると安心です。

参考資料
- 日本年金機構「国民年金保険料の法定免除制度」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 日本年金機構「現在、障害基礎年金(1級または2級)を受給しています。(中略)保険料を追納する際や納付申出制度を利用する際に注意する点はありますか。」
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「年金の併給または選択」
和田 直子


