

冬のボーナスの使い道を考える時期になりました。住宅ローンを返している家庭では、「金利が上がってきたいま、繰上返済をしたほうが得なのか」と迷う方もいるのではないでしょうか。
11月2日には、住宅ローンの変動金利の目安になる短期プライムレートが引き上げられます。金利が上がるほど、繰上返済で減らせる利息は大きくなります。
この記事では、100万円を繰上返済したときに減る利息を金利別に試算し、期間短縮型と返済額軽減型でどれだけ差が出るのかを見ていきます。
1. 繰上返済で減る利息は金利で変わる。100万円なら金利1.25%で約35万9000円
まずは、同じ100万円の繰上返済でも、金利によって効果がどう変わるのかを確認します。
1.1 試算の条件
次の条件で、LIMO編集部が試算しました。100万円は、毎月の返済額を変えずに完済を早める「期間短縮型」で返すものとします。
- 住宅ローンの残高:3000万円
- 残りの返済期間:25年(300か月)
- 元利均等返済で、金利は完済まで一定
- 繰上返済額:100万円(手数料はかからないものとする)
1.2 金利0.5%なら約13万1000円、2.0%なら約63万2000円
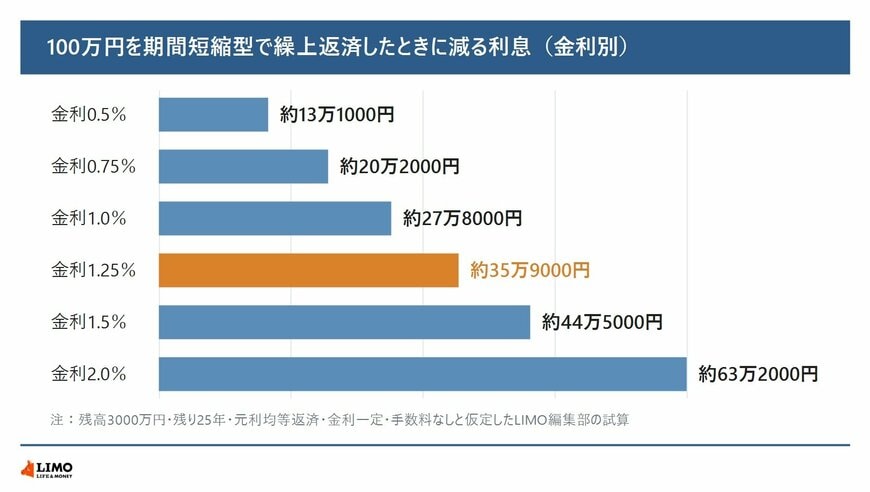
100万円を期間短縮型で繰上返済すると、金利0.5%では減る利息が約13万1000円です。金利1.0%では約27万8000円、1.25%では約35万9000円に増えます。
金利2.0%では約63万2000円となり、0.5%のときの5倍近くになります。同じ100万円でも、借りている金利が高いほど、繰上返済で減らせる利息は大きくなる計算です。
100万円を期間短縮型で繰上返済したときに減る利息を、金利別に試算しました。残高3000万円・残り25年・元利均等返済・金利一定・手数料なしの場合です1/2
出所:LIMO編集部の試算
1.3 金利が0.25%上がると、減る利息は約8万1000円増える
たとえば、金利が1.0%から1.25%に0.25%上がった場合、100万円の繰上返済で減る利息は約27万8000円から約35万9000円になります。差は約8万1000円です。
金利が上がる局面では、借りているお金にかかる利息が増える一方で、繰上返済の効果も大きくなります。
2. 期間短縮型と返済額軽減型の差も、金利が高いほど広がる
次に、繰上返済のもう一つの方法である返済額軽減型と比べてみましょう。
2.1 返済額軽減型は毎月の支出が軽くなる
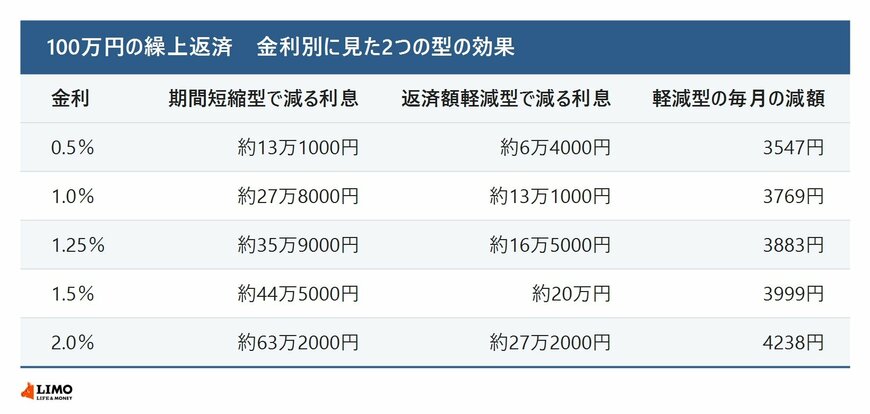
金利1.25%の場合、100万円を返済額軽減型で繰上返済すると、残りの25年はそのままで、毎月の返済額は11万6489円から11万2606円になり、3883円軽くなります。
ただし、減る利息は約16万5000円で、期間短縮型の約35万9000円の半分以下にとどまります。
2.2 金利2.0%なら、2つの型の差は約36万円
金利別に並べると、2つの型の差は金利が高いほど大きくなります。金利0.5%では約6万7000円の差ですが、金利2.0%では期間短縮型が約63万2000円、返済額軽減型が約27万2000円で、差は約36万円に広がります。
100万円の繰上返済を、期間短縮型と返済額軽減型で比べた試算。返済額軽減型の毎月の減額もあわせて示しています2/2
出所:LIMO編集部の試算
一方、返済額軽減型の毎月の減額は、金利0.5%で3547円、2.0%で4238円と、金利による違いはそれほど大きくありません。利息を減らすことを優先するなら期間短縮型、毎月の家計を軽くしたいなら返済額軽減型が合っています。


