
11月に入ると、冬のボーナスの支給が少しずつ近づいてきます。明細の総支給額と、口座に振り込まれる額の差が気になる方もいるのではないでしょうか。
ボーナスからも、毎月の給与と同じように厚生年金保険料が差し引かれます。保険料率は18.3%で、会社と本人が半分ずつ負担するため、本人の負担はボーナスの額の9.15%が目安です。
この記事では、ボーナスの額ごとの厚生年金保険料の目安と、1回150万円の上限、納めた保険料が将来の年金にどう反映されるかを見ていきます。
1. 冬のボーナスから引かれる厚生年金保険料はいくら?本人負担は賞与額の9.15%
まずは、ボーナスにかかる厚生年金保険料の計算方法から確認します。
1.1 保険料は「標準賞与額×18.3%」を会社と半分ずつ負担
日本年金機構によると、賞与の保険料額は「標準賞与額×保険料率」で計算されます。厚生年金保険料率は18.3%で固定されています。
保険料は事業主と被保険者が半分ずつ負担します。そのため、本人がボーナスから差し引かれるのは標準賞与額の9.15%にあたる額です。
1.2 ボーナス30万円・50万円・100万円・150万円の保険料
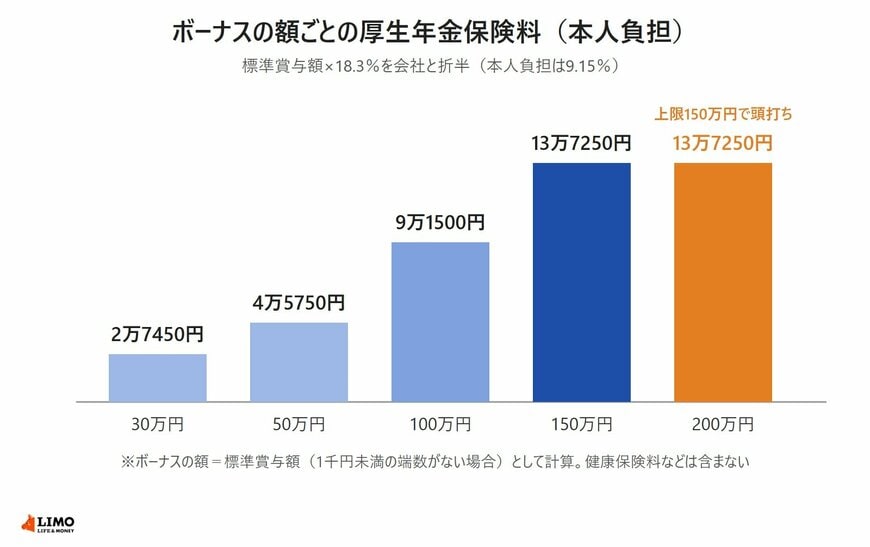
ボーナスの額と標準賞与額が同じだとすると、本人負担の厚生年金保険料は次のようになります。
- ボーナス30万円:2万7450円
- ボーナス50万円:4万5750円
- ボーナス100万円:9万1500円
- ボーナス150万円:13万7250円
ボーナス50万円なら、厚生年金保険料だけで4万5750円が差し引かれる計算です。実際には健康保険料や雇用保険料、所得税なども引かれるため、振込額はさらに少なくなります。
ボーナス50万円で4万5750円、150万円で13万7250円。200万円でも保険料は同じ1/2
出所:日本年金機構「厚生年金保険の保険料」をもとにLIMO編集部作成
2. ボーナスが150万円を超えると保険料はどうなる?1回150万円が上限
ボーナスの額が大きくなると、保険料も同じ割合で増え続けるわけではありません。計算のもとになる標準賞与額には上限があります。
2.1 標準賞与額は1千円未満を切り捨てる
標準賞与額は、税引き前の賞与の額から1千円未満の端数を切り捨てた額です。たとえばボーナスが50万3500円なら、標準賞与額は50万3000円になります。
2.2 200万円のボーナスでも保険料は13万7250円
厚生年金保険の標準賞与額は、支給1回につき150万円が上限です。同じ月に2回以上支給されたときは、合算した額で判断されます。
そのため、ボーナスが200万円でも標準賞与額は150万円となり、本人負担の保険料は150万円の場合と同じ13万7250円にとどまります。
2.3 年4回以上支給されるものはボーナスの扱いにならない
標準賞与額の対象になるのは、年3回以下の回数で支給される賞与です。年4回以上支給されるものは、毎月の給与と同じく標準報酬月額の対象となる報酬として扱われます。
3. ボーナスから納めた保険料は将来の年金に反映される?平均標準報酬額に含まれます
ボーナスから引かれる保険料は、手取りを減らすだけのものではありません。将来受け取る老齢厚生年金の計算にも使われます。
3.1 平成15年4月からは賞与も年金額の計算に入る
老齢厚生年金の報酬比例部分は、平成15年4月以降の加入期間について「平均標準報酬額×5.481÷1000×加入期間の月数」で計算します。
この平均標準報酬額は、各月の標準報酬月額と標準賞与額の総額を、加入期間の月数で割って求めます。すなわち、ボーナスの額も年金額の計算に含まれる仕組みです。
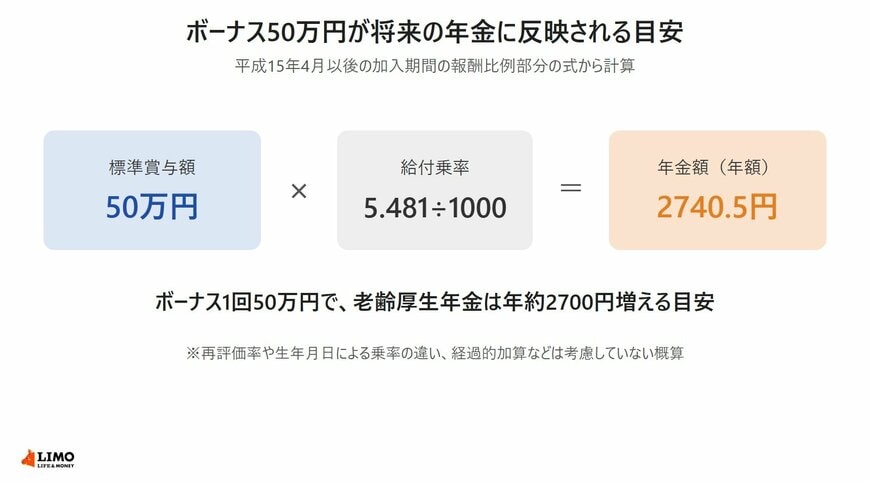
3.2 50万円のボーナス1回で年金は年約2700円増える目安
この式をボーナス1回分に当てはめると、次のように計算できます。
- 50万円×5.481÷1000=2740.5円
50万円のボーナス1回で、老齢厚生年金は年約2700円増える目安です。ただし、再評価率や生年月日による乗率の違いなどを考慮していない概算のため、実際の額とは異なる場合があります。
標準賞与額50万円に5.481÷1000をかけると、年金額は年2740.5円2/2
出所:日本年金機構「報酬比例部分」をもとにLIMO編集部作成
ボーナスから引かれる厚生年金保険料は、将来の年金の計算にも使われます。手取りが減るのは気になるところですが、明細の保険料の欄も一度見ておくとよいでしょう。
次のページでは、ボーナスの振込額を確かめるときの手がかりと、健康保険との上限の違いを見ていきます。