
2026年10月、米国のCoreWeave(コアウィーブ)の社債と株価が急落し、日本株まで巻き込む「コアウィーブ・ショック」と呼ばれる事態になりました。CoreWeaveは、NVIDIA(エヌビディア)製のGPUを使った計算能力を他社に貸し出す会社です。減価償却前の利益は伸びており、元機関投資家の泉田良輔氏も「言うほど目の前に危機が迫ってるっていう感じには見えない」と話します。それなのになぜ、市場は同社の社債を、額面100に対して80を割る値段まで売ったのでしょうか。80割れは、経営が危うい状態を示す目安とされています。この理由について、泉田氏が、借金が先に来る事業構造と財務体質、そしてNVIDIA・OpenAIとのお金の流れを分析します。
1. 「ネオクラウド」は借金が先に来る商売
泉田氏は、CoreWeaveを一言で「ネオクラウド」と説明します。
「これは演算キャパシティを貸し出す会社です」
AIの計算には、NVIDIAが作るGPU(AIの計算に使う半導体)が使われます。自社の設備で足りればよいのですが、他社の計算能力も借りたいという需要があります。その貸し出しを商売にしているのがネオクラウドです。
この商売には、構造上の特徴があります。データセンターと同じように、まず計算能力を用意してから、それを埋めるお客さんを付けていくことになるからです。泉田氏は次のように話します。
「設備投資先行なんですよ。お金を借りるのが先行なんです。なので基本的には借金が先に来るんです」
売上は後からついてくるため、泉田氏はキャッシュフロー(実際のお金の出入り)の面では「結構きつい」ビジネスモデルだと見ています。借金をして設備を確保するので、そこに金利の負担がかかります。米国の長期国債の利回りが5%程度まで上がっている環境では、この負担は小さくありません。
では、なぜ大手はこうした会社から計算能力を借りるのでしょうか。泉田氏は、OpenAIやハイパースケーラー(巨大クラウド事業者)にとって、自前で計算能力を増やすことは自社のバランスシート(貸借対照表)を使い、最初にまとまったお金を出すことになるため、キャッシュフローの面で嫌がられると説明します。ネオクラウドに利用料を払う形なら、いわば分割払いにできます。
「自分たちが嫌だから彼らにやってもらってるんです」
借金を負って設備を先に持つ役割を、ネオクラウドが引き受けている構図です。
2. 総債務は15か月で約4倍、利息は右肩上がり
この構造は数字に表れています。CoreWeaveの総債務は、2025年3月末の88億ドルから2026年6月末の356億ドルへ、15か月で約4倍になりました。
CoreWeaveの総債務の推移1/5
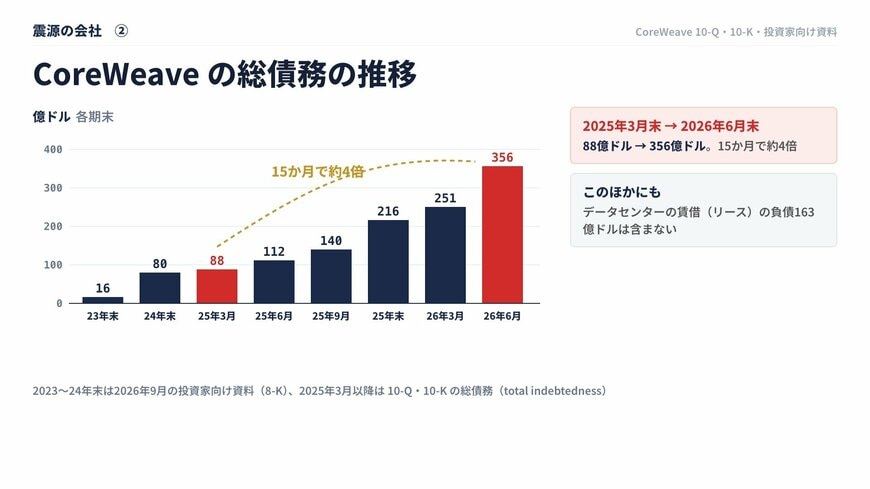
出所:CoreWeave, Inc. 四半期報告書(Form 10-Q)・年次報告書(Form 10-K)・投資家向け資料を基にイズミダイズム作成
インタビュワーが、債務が増えるのはその分売上が立つということでもあるのではと尋ねると、泉田氏は「売上が立つという見通しでしょうね」と答え、決まっているお客さんからの分も含めて、それが実際に売上として計上されるかどうかがポイントになると指摘しました。
次に、利益と支払利息の関係です。設備型の会社なので、投資した設備の費用を年数で割って毎年の費用にする「減価償却」があります。
CoreWeaveの利益と支払利息(四半期)2/5
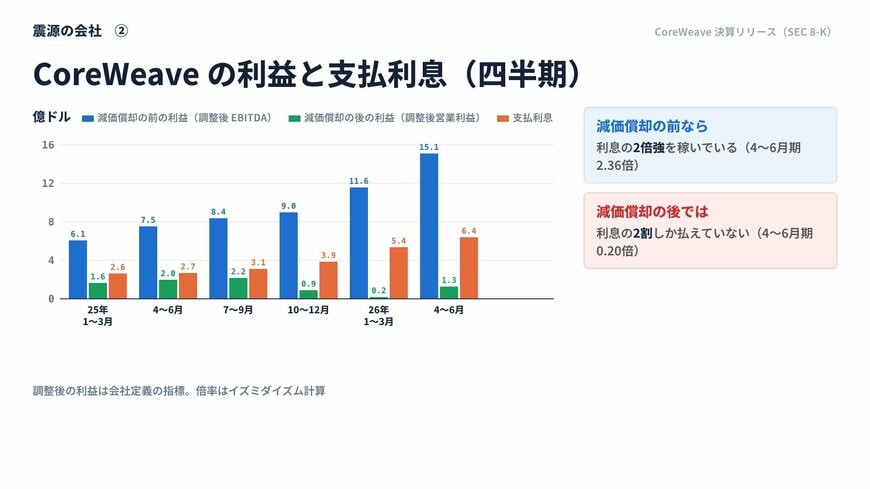
出所:CoreWeave, Inc. 決算発表(Form 8-K)を基にイズミダイズム作成
四半期ごとに見ると、減価償却後の利益(会社が独自に定義した調整後営業利益)は増えたり減ったりで、おおむね横ばいです。一方で支払利息は、右肩上がりに増えています。泉田氏は、借金の規模が増えているうえに足元の金利も上がっているため、ここの負担が重くなっていることを懸念点の1つに挙げます。
ただし、泉田氏は悲観一色ではありません。
「減価償却前の利益もこれちゃんと増えてるんですよ」
減価償却前の利益は、営業利益に減価償却費を足し戻したEBITDAに近く、キャッシュフローに近い考え方です。ここは着実に伸びています。問題は、金利の負担が増えるなかで、ちゃんと手元に残るかどうかだと泉田氏は整理しています。
減価償却が終われば回収の段階に入るのではないか、という見方もあります。これに対して泉田氏は、データセンターの減価償却の期間は数年単位で、いまはその最中だと指摘します。GPUが古くなれば、電気ばかり食う設備になるおそれもあります。
3. 市場は損益ではなく「返せるか」を値付けした
損益を見る限り、目の前に危機が迫っているようには見えません。それでも市場がパニックになった理由について、泉田氏は「マーケットが思うことっていうのはまた別のところにある」として、社債の値段に目を向けます。
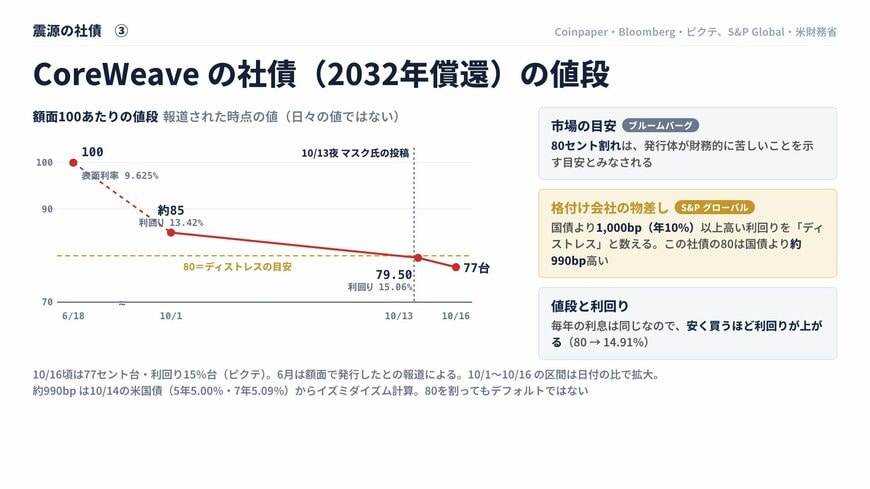
CoreWeaveの社債(2032年償還)の値段3/5
出所:Bloomberg・Coinpaper・ピクテ・米国財務省・Bloomberg Taxを基にイズミダイズム作成
問題になったのは、2032年に償還(満期を迎えて額面が返されること)される社債です。社債は満期まで持てば額面の100が返ってくるのが原則ですが、その値段は額面100あたり80を割り込んだと報じられました。80割れは発行体が財務的に苦しいことを示す目安とみなされ、格付け会社S&Pは、国債より1,000bp以上高い利回りを「ディストレス(経営が危うい状態)」と数えるとされています。bpは0.01%のことで、1,000bpは年10%にあたります。毎年の利息は変わらないので、社債は安く買うほど利回り(買った値段に対する年あたりの収益率)が上がります。値段が80のとき、この社債の利回りは国債より約990bp高く、ほぼその水準に達していたと算出できます。
利回りは約15%まで上がったと報じられています。泉田氏は、15%を超えれば普通の株式の期待リターンよりも高く、社債としてはおかしな水準だとしたうえで、儲かる可能性もあるということだと付け加えました。実際、潰れてしまう会社も多いものの、復活したときのリターンが高いことを狙う「ディストレス投資」もあります。ただし、それは確率の問題だと泉田氏は言います。
もう一つの物差しがCDS(クレジット・デフォルト・スワップ)です。社債を持つ人が、会社が潰れて返ってこない場合に備えて、毎年保険料を払っておく仕組みで、考え方の基本は保険です。
泉田氏にとって、CDSには苦い記憶があります。リーマン・ショックのときには、企業が潰れるかどうかをめぐってCDSが盛んに取引され、引き受けていた保険会社が払えなくなり、政府が救済する事態になったと泉田氏は振り返ります。
「だから久しぶりにCDS出てきたかと」
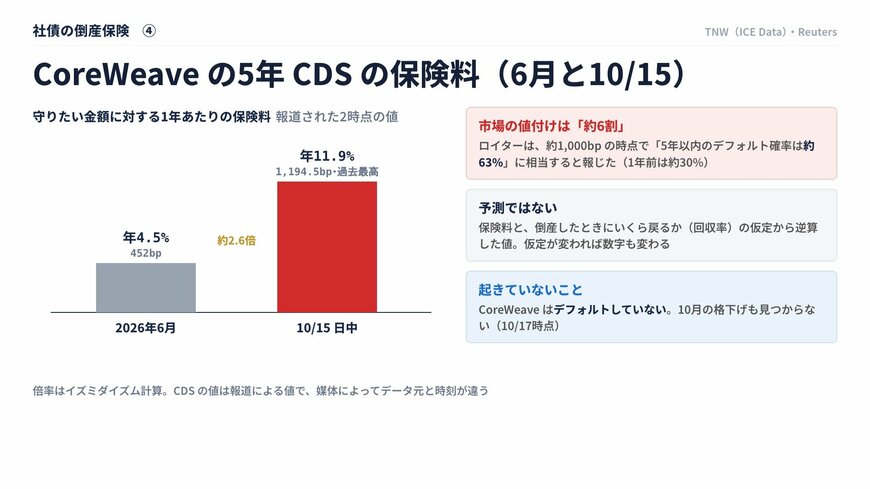
保険料は、潰れる危険が高いと見られるほど高くなります。健康保険や自動車保険と同じ考え方です。CoreWeaveの5年CDS(5年間の債務を対象にしたCDS)の保険料は、2026年6月の約4.5%から、10月15日の日中には11.9%と過去最高になったと報じられています。100万円分の社債を守るのに、年に約12万円を払う計算です。ロイターは、保険料が約1,000bpの時点で、5年以内に債務不履行となる確率が約63%に相当すると報じました(1年前は約30%)。これは保険料から逆算した値で、予測ではありません。それでも、市場が同社の返済能力を強く疑ったことは読み取れます。
CoreWeaveの5年CDSの保険料(6月と10月15日)4/5
出所:The Next Web(ICE Data)・ロイターを基にイズミダイズム作成