
次の年金支給日の12月15日を前に、自分の厚生年金がほかの人と比べて多いのか少ないのか、気になっている人もいるのではないでしょうか。
厚生年金は現役時代の給与と賞与で決まりますが、保険料の計算に使う給与と賞与には上限があります。上限いっぱいの給与と賞与で40年加入した場合でも、厚生年金は基礎年金と合わせて月約29万5300円が目安で、現役時代の年収にすると1230万円で頭打ちになります。
この記事では、厚生年金の最大の目安と、月額ごとの現役時代の年収の目安、実際に月30万円以上を受け取っている人の数を見ていきます。
1. 厚生年金はいくらまで増える?給与と賞与の上限で決まり、最大の目安は月約29万5300円
まずは、厚生年金の額がどう決まり、どこで頭打ちになるのかを確認していきましょう。
1.1 厚生年金は「平均標準報酬額×5.481÷1000×加入月数」
日本年金機構によると、老齢厚生年金の報酬比例部分は、2003年4月以降の加入期間について「平均標準報酬額×5.481÷1000×加入月数」で計算されます。平均標準報酬額は、賞与を含めた現役時代の給与の平均です。
会社員だった人は、この報酬比例部分に老齢基礎年金を足した額を受け取ります。2026年度の老齢基礎年金の満額は月7万608円です。
1.2 標準報酬月額は65万円、標準賞与額は1回150万円が上限
日本年金機構によると、厚生年金の標準報酬月額は1等級の8万8000円から32等級の65万円まであり、65万円が上限です。賞与の額をもとにした標準賞与額は、支給1回につき150万円が上限になります。
賞与として扱われるのは年3回以下で支給されるもので、年4回以上支給される場合は標準報酬月額の対象になります。
1.3 上限いっぱいで40年加入すると、月約29万5300円
給与も賞与も上限いっぱいだった場合の厚生年金を試算しました。
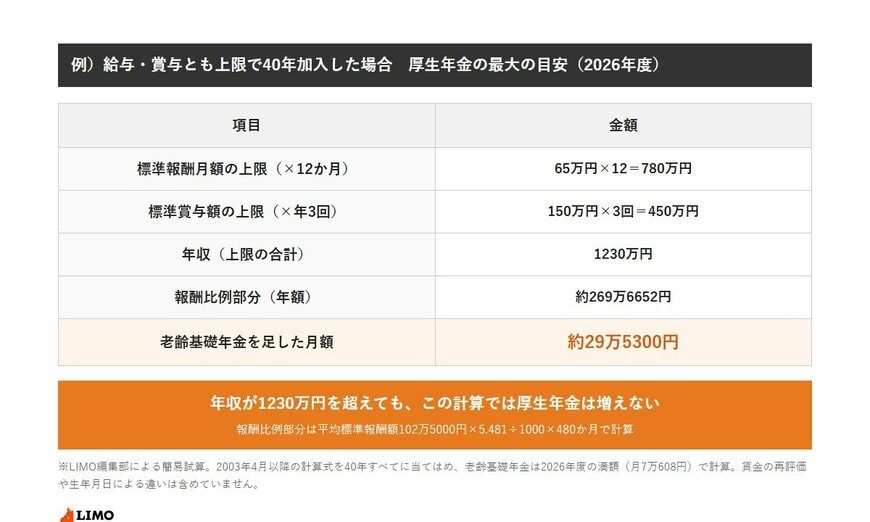
- 給与:標準報酬月額の上限65万円×12か月=780万円
- 賞与:標準賞与額の上限150万円×年3回=450万円
- 年収(上限の合計):1230万円(平均標準報酬額102万5000円)
- 報酬比例部分:102万5000円×5.481÷1000×480か月=年約269万6652円
- 老齢基礎年金を足した月額:約29万5300円
現役時代の年収が1230万円を超えても、標準報酬月額と標準賞与額は上限で止まるため、この計算では厚生年金は増えません。
※LIMO編集部による簡易試算です。2003年4月以降の計算式を40年すべてに当てはめ、賃金の再評価や生年月日による違いは含めていません。
次のページでは、現役時代の年収ごとの厚生年金の目安と、月30万円以上を受け取っている人の数を見ていきます。