

2.2 理由2:長期・積立・分散で値動きのリスクを抑えるという考え方
「やめとけ」と言われる大きな理由は、値下がりで損をする可能性があることです。これに対して、金融庁は「長期」「積立」「分散」を組み合わせて投資する考え方を紹介しています。
あらかじめ決まった金額を定期的に購入する積立投資では、価格が高いときには少なく、低いときには多く購入できるため、購入単価が平準化されます。また、値動きが異なる複数の資産(国内・海外、株式・債券・不動産等)に分散して投資することで、価格の変動をある程度抑えることができます。
ただし、こうした方法でも確実に利益を得られるわけではなく、購入する金融商品の価格が下落し続けた場合などは損失を被ることもあります。だからこそ、値下がりの局面も含めて、長く続けられる金額で利用することがポイントになります。
2.3 理由3:少額から始められ、必要なときに売却できる
NISAは、金融機関によっては少額から積み立てることができ、保有している商品はいつでも売却できます。非課税で保有できる期間に期限もありません。
まとまった資金がなくても始めやすく、ライフプランに合わせて取り崩せる点も、利用が広がっている理由の一つでしょう。
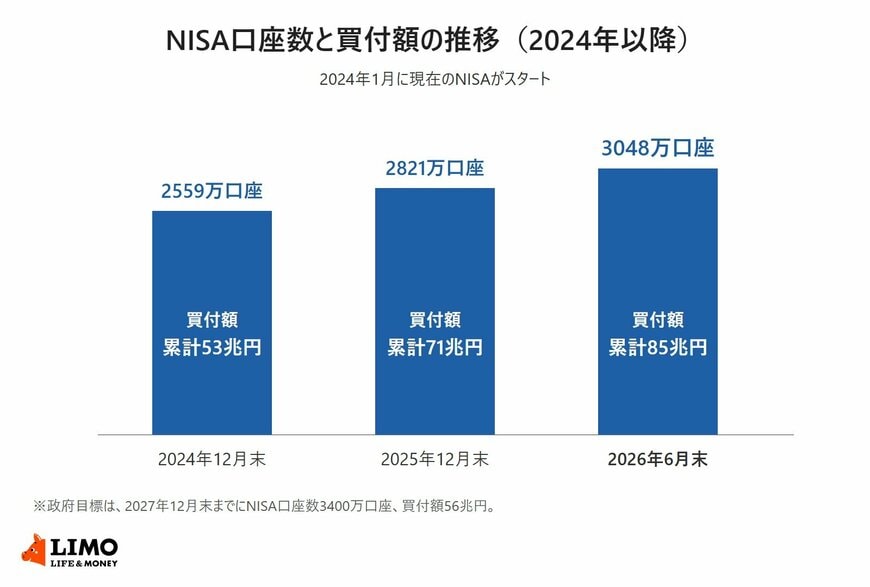
2.4 利用者は3048万口座、買付額は累計85兆円
金融庁によると、NISA口座数は2026年6月末で3048万口座、NISAの買付額は累計85兆円に達しています。現在のNISAが始まった2024年の12月末時点(2559万口座、累計53兆円)から、口座数・買付額とも増え続けています。
3. 「やめとけ」と言われたときに確認しておきたいこと
NISAを始めるかどうかは、人それぞれの状況によって判断が分かれます。「やめとけ」という声を聞いたときは、次のような点を自分で確認してみるとよいでしょう。
- 生活費や急な出費に備える預貯金を、投資とは別に確保できているか
- 値下がりしても、すぐに売らずに保有を続けられる金額か
- いつ、何のために使うお金か(運用できる期間はどのくらいか)
- 投資する商品の値動きの大きさや、信託報酬などのコストを理解しているか
- 上場株式を買う場合、配当金の受け取り方が「株式数比例配分方式」になっているか
「デメリットしかない」と感じた人の多くは、値下がりのリスクや制度のルールを知らないまま始めて、思わぬ損をした経験があるのかもしれません。反対に、ルールを理解し、自分に合った金額と期間で利用すれば、非課税のメリットを生かせる可能性があります。
4. まとめ:デメリットを知ったうえで、自分に合うかを判断しよう
NISAには元本保証がなく、損失が出ても損益通算や繰越控除ができない、年間投資枠を繰り越せないといったデメリットがあります。「やめとけ」と言われる背景には、こうした制度のルールと投資のリスクがあります。
一方で、運用益にかかる約20%の税金がかからないことや、長期・積立・分散でリスクを抑える考え方、少額から始められる手軽さから、口座数は3048万口座まで増えています。
NISAは「やれば必ず得をする制度」でも、「デメリットしかない制度」でもありません。家計の状況や運用できる期間を確認したうえで、自分にとって使う意味があるかどうかを判断してみましょう。
【免責事項】
- 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。
- 投資には元本を割り込むリスクがあります。投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
参考資料
- 金融庁「よくある質問:NISA特設ウェブサイト」
- 金融庁「NISA早わかりガイドブック」
- 金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」
- 金融庁「つみたて投資枠対象商品」
- 日本証券業協会「2024年以降のNISAに関するQ&A」
和田 直子


