
2026年度の遺族基礎年金は、4月分から年84万7300円(昭和31年4月2日以後生まれの場合)になり、6月の支給分から新しい額で振り込まれています。中高齢寡婦加算も年63万5500円に改定されました。
夫の厚生年金の加入期間が短かったり、給与が低かったりした世帯では、遺族年金だけで生活費をまかなうのが難しいこともあります。まずは受け取れる額を正確に知ることが、家計の見直しの第一歩です。
この記事では、夫の平均標準報酬額が20万円で厚生年金に30年加入していた場合をモデルケースに、妻が受け取る遺族年金を2026年4月分からの額で試算します。
※生活保護は、生活に困っているすべての国民に対し、国が困窮の程度に応じて必要な保護を行い、最低限度の生活を保障するとともに、自立を助けるための制度です(生活保護法第1条)。受給に至る理由は、病気やけが、障害、高齢、失業、介護や子育てなど、さまざまです。この記事では、制度を必要とする方が安心して使えるよう、生活保護を利用する場合に遺族年金がどう扱われるか等をお伝えします。
1. 遺族厚生年金が支給される条件と、受け取る遺族
はじめに、遺族厚生年金の受給要件と遺族の順位を、日本年金機構の資料に沿って整理します。
1.1 亡くなった人の要件は短期要件と長期要件に分かれる
遺族厚生年金は、亡くなった人が次のいずれかに当てはまると支給されます。
- 厚生年金保険の被保険者である間に亡くなった
- 被保険者期間中に初診日のある病気やけがで、初診日から5年以内に亡くなった
- 障害等級1級・2級の障害厚生年金を受けられる人が亡くなった
- 老齢厚生年金の受給権者、または受給資格期間が25年以上の人が亡くなった
上の3つが短期要件、4つ目が長期要件です。短期要件の1つ目と2つ目では、保険料納付要件を満たしていることも求められます。
1.2 遺族の順位は子のある配偶者から
遺族厚生年金を受け取れるのは、亡くなった人に生計を維持されていた遺族のうち、最も順位の高い人です。順位は子のある配偶者、子、子のない配偶者、父母、孫、祖父母の順です。
夫・父母・祖父母は55歳以上が条件で、受け取りは原則60歳からです。子のない30歳未満の妻への支給は5年間に限られます。
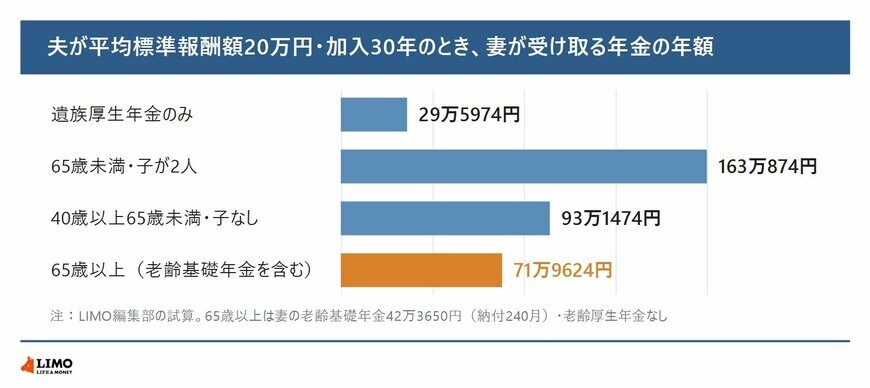
2. 【モデルケース】加入30年・平均標準報酬額20万円の夫なら、遺族厚生年金は年29万5974円
夫の平均標準報酬額が20万円で、厚生年金に360月(30年)加入していた場合を計算します。加入期間はすべて平成15年4月以後とします。
2.1 報酬比例部分は平均標準報酬額と加入月数で決まる
平成15年4月以後の報酬比例部分は、平均標準報酬額×5.481/1000×加入月数です。20万円×5.481/1000×360月で、夫の報酬比例部分は年39万4632円になります。
2.2 その4分の3の年29万5974円が遺族厚生年金
遺族厚生年金は報酬比例部分の4分の3なので、年29万5974円です。
夫が老齢厚生年金を受けていた場合など長期要件のときは、実際の加入月数で計算します。在職中の死亡など短期要件のときは、加入期間が300月に満たなければ300月として計算します。
3. 65歳未満の妻は、子がいれば遺族基礎年金、いなければ中高齢寡婦加算が付く
65歳未満の妻が受け取る年金は、18歳になった年度の3月31日までの子(障害等級1級・2級の子は20歳未満)の有無で組み合わせが変わります。
3.1 子が2人いる妻は年163万874円
子のある妻は、遺族厚生年金のほかに遺族基礎年金を受け取ります。遺族基礎年金は年84万7300円で、子の加算額は1人目・2人目が各24万3800円、3人目以降が各8万1300円です。
子が2人いれば、84万7300円+24万3800円×2+29万5974円で年163万874円です。
3.2 子のいない40歳以上65歳未満の妻は年93万1474円
子のいない妻のうち、夫が亡くなったときに40歳以上65歳未満の人には中高齢寡婦加算(年63万5500円)が付きます。長期要件のときは、夫の厚生年金の被保険者期間が20年以上あることが条件で、モデルケースの30年はこれを満たします。
29万5974円+63万5500円で、年93万1474円になります。
4. 65歳以上の妻の遺族厚生年金と老齢年金の組み合わせ
妻が65歳になると、自分の老齢年金と遺族厚生年金をどう受け取るかが決まります。
4.1 自分の老齢厚生年金があれば、そちらが優先される
平成19年4月1日以後は、自分の老齢厚生年金が全額支給され、遺族厚生年金は老齢厚生年金に相当する額が支給停止になります。65歳以上の配偶者の遺族厚生年金の額は、「報酬比例部分の4分の3」と「報酬比例部分の2分の1+自分の老齢厚生年金の2分の1」の高いほうで決まり、そこから老齢厚生年金の額を差し引いた差額が支給されます。
4.2 老齢厚生年金のない妻は年71万9624円
妻に自分の老齢厚生年金がなければ、遺族厚生年金の29万5974円は全額支給され、老齢基礎年金と合わせて受け取れます。
妻の国民年金の納付が240月(20年)で、老齢基礎年金が年42万3650円の場合、合計は年71万9624円です。月にならすと約6万円になります。
夫の平均標準報酬額20万円・加入30年のモデルケースでは、遺族厚生年金は年29万5974円です。子が2人いる65歳未満の妻は年163万874円ですが、65歳以上で自分の老齢厚生年金がない妻は、納付240月の老齢基礎年金と合わせても年71万9624円になります。
夫の年金記録と自分の納付月数は、ねんきんネットやねんきん定期便で確かめられます。
ここからは、遺族年金だけでは生活が難しいときに生活保護を利用する場合、遺族年金がどう扱われるかを見ていきます。