3. 健康保険の被扶養者の判定では、障害年金も年間収入として届け出る
税金の扶養とは別に、健康保険の被扶養者になれるかどうかにも収入の基準があります。こちらは障害年金の扱いが違います。
3.1 年間収入には公的年金も含まれる
日本年金機構の案内では、被扶養者の年間収入には雇用保険の失業等給付、公的年金、健康保険の傷病手当金や出産手当金も含まれるとされています。障害年金や遺族年金などの非課税の収入がある場合は、受取金額のわかる通知書等のコピーを添付します。
年間収入は過去の実績ではなく、認定する時点以降の見込み額で判断します。
60歳以上の人や障害者は、年間収入180万円未満が基準です2/2
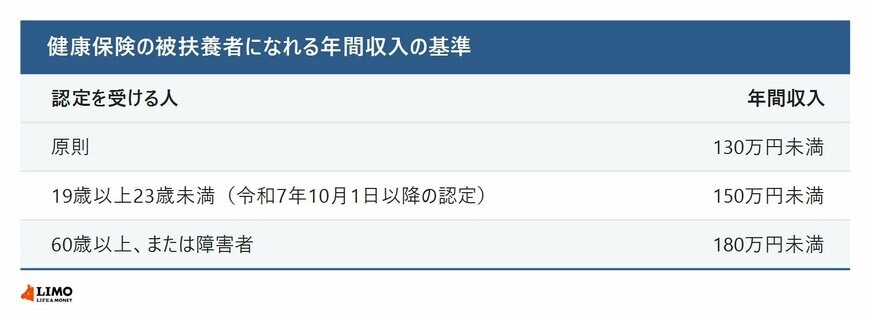
出所:日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」をもとにLIMO編集部作成
- 原則:130万円未満
- 19歳以上23歳未満(令和7年10月1日以降の認定):150万円未満
- 60歳以上、または障害者:180万円未満
3.2 同居か別居かで、もう一つの条件が変わる
同居している場合は、収入が被保険者の収入の半分未満であることも条件です。別居している場合は、収入が被保険者からの仕送り額より少ないことが条件になります。
税金の扶養では数えない障害年金も、健康保険の扶養では収入として見られます。年末調整で扶養に入れた家族が、健康保険でも同じように扶養に入れるとは限らない点に注意が必要です。
4. 障害年金を受ける家族がいるときは、障害者控除もあわせて確かめる
扶養控除とは別に、本人や家族が障害者に当てはまるときに受けられる所得控除があります。
4.1 障害者手帳の交付などで対象かどうかが決まる
国税庁によると、障害者控除の対象になるのは、身体障害者手帳や精神障害者保健福祉手帳の交付を受けている人、児童相談所などで知的障害者と判定された人などです。障害年金を受けていることが、そのまま要件になっているわけではありません。
障害者控除は、扶養控除が適用されない16歳未満の扶養親族がいる場合にも適用されます。障害年金を受ける家族が手帳を持っているかどうかも、あわせて確かめておきましょう。
5. まとめ
障害年金は、国民年金法第25条と厚生年金保険法第41条第2項により、所得税も住民税もかかりません。年末調整で家族の合計所得金額を判定するときにも数えず、扶養控除の所得の上限は令和8年分から62万円以下です。
一方で、健康保険の被扶養者の判定では障害年金も年間収入に含めて届け出ます。勤務先に出す書類が税金の扶養か健康保険の扶養かを確かめ、それぞれの基準で家族の収入を見直しておきましょう。

参考資料
- e-Gov法令検索「国民年金法」
- e-Gov法令検索「厚生年金保険法」
- 日本年金機構「障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。」
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1160 障害者控除」
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
鶴田 綾