11月は勤務先から年末調整の書類が配られる時期です。障害年金を受け取っている家族を扶養に入れられるのか、書類にどう書けばよいのか迷う人もいるでしょう。
国民年金法と厚生年金保険法は、障害年金に租税その他の公課を課すことを認めていません。国税庁によると、扶養控除の対象になる親族の合計所得金額の上限は令和7年分で58万円、令和8年分は62万円です。
この記事では、障害年金に税金がかからない根拠と、年末調整で家族の所得を判定するときの扱いを確認します。
1. 障害年金は所得税も住民税もかからない
はじめに、障害年金が非課税である根拠を法律の条文で確認します。
1.1 国民年金法と厚生年金保険法が「公課の禁止」を定めている
国民年金法第25条は「公課の禁止」として、給付として支給を受けた金銭を標準に租税その他の公課を課すことはできないと定めています。ただし、老齢基礎年金と付加年金は除かれています。
厚生年金保険法第41条第2項にも同じ趣旨の定めがあり、こちらは老齢厚生年金が除かれています。障害基礎年金と障害厚生年金は、どちらも課税されない年金にあたります。
1.2 障害年金だけを受けている人には源泉徴収票も届かない
日本年金機構によると、障害年金と遺族年金は所得税と復興特別所得税の課税対象ではないため、公的年金等の源泉徴収票は送付されません。送付されるのは、老齢や退職を理由とする年金を受けている人です。
2. 年末調整で家族を扶養に入れるとき、障害年金は所得に数えない
扶養控除や配偶者控除では、家族の合計所得金額が一定以下かどうかで対象になるかが決まります。障害年金は課税されない収入なので、この合計所得金額には入りません。
2.1 扶養控除の所得の上限は令和8年分から62万円
国税庁のタックスアンサーによると、扶養控除の対象となる親族の要件の一つは、年間の合計所得金額が58万円以下であることです。令和2年分から令和6年分までは48万円以下でした。
さらに、令和8年12月1日に施行され、令和8年分から適用される金額は62万円以下とされています。
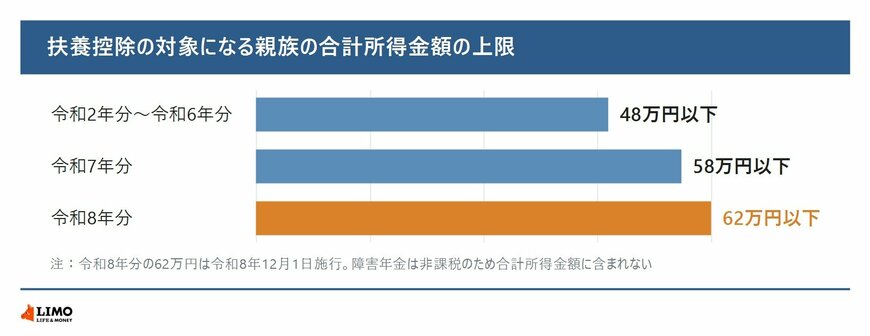
- 令和2年分〜令和6年分:48万円以下
- 令和7年分:58万円以下
- 令和8年分:62万円以下
2.2 障害年金だけで暮らす家族なら、所得の判定ではゼロとして扱う
たとえば、障害基礎年金2級の年84万7300円だけを受け取っている子どもや親がいる場合、その障害年金は合計所得金額に入りません。ほかに所得がなければ、所得の要件は満たすことになります。
扶養控除の対象になるには、所得のほかに、生計を一にしていることなどの要件もあります。控除額は一般の扶養親族で38万円、70歳以上の老人扶養親族で48万円、同居老親等は58万円です。
障害年金は、国民年金法と厚生年金保険法の定めにより所得税も住民税もかからず、年末調整で家族の合計所得金額を判定するときにも数えません。扶養控除の所得の上限は令和7年分で58万円、令和8年分は62万円です。
家族が障害年金のほかにパートの給与や老齢年金を受けていれば、その分は所得に入ります。年末調整の書類を書く前に、家族の収入の内訳を書き出しておくと判定しやすくなります。
ここからは、健康保険の扶養で障害年金がどう扱われるかと、障害者控除との関係を見ていきます。