5. 公営住宅の入居収入基準では、遺族年金は「収入」に数えない
配偶者を亡くしたあと、家賃の負担を抑えるために公営住宅への入居を考える世帯もあります。公営住宅の入居者資格には収入の基準があり、その「収入」の計算方法は公営住宅法施行令で決まっています。
5.1 公営住宅の「収入」は所得税法の所得をもとに計算する
公営住宅法施行令第1条第3号は、収入を、入居者と同居者の過去1年間の所得について、所得税法の例に準じて計算した所得金額の合計から一定の額を控除し、12で割った額と定めています。
控除される額には、同居者や扶養親族1人につき38万円、寡婦1人につき27万円(残額が27万円未満ならその残額)、ひとり親1人につき35万円(同じく35万円未満ならその残額)などがあります。
5.2 所得税がかからない遺族年金は計算に入らない
遺族年金は、国民年金法と厚生年金保険法で税金を課さないとされている給付で、所得税法の所得には含まれません。そのため、遺族年金だけで暮らす世帯であれば、公営住宅の入居者資格の計算で使う「収入」は0円になります。
モデルケースで子が2人いる妻は、遺族年金を年212万4164円受け取っていても、ほかに所得がなければ収入は0円です。パートなどの給与収入がある場合は、その給与所得から控除を差し引いて計算します。
5.3 入居収入基準は月15万8000円が国の基準
公営住宅法施行令第6条では、入居収入基準について、条例で定める際の基準を月15万8000円としています。高齢者世帯や子育て世帯など、特に居住の安定を図る必要があるとして条例で定める場合は、月25万9000円を上限に事業主体が金額を決めます。
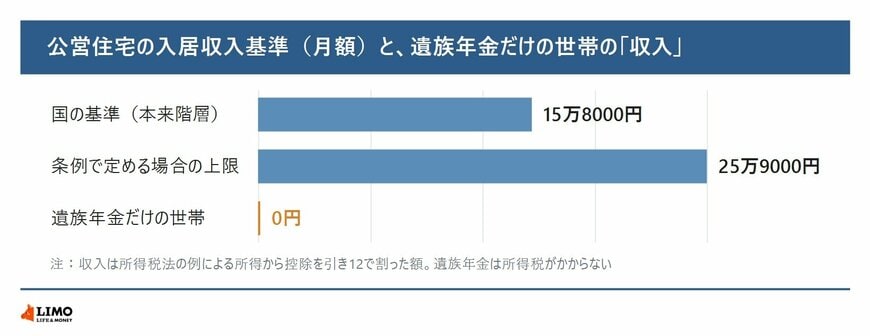
実際の入居収入基準や家賃、募集の時期は、住宅を管理する都道府県や市区町村によって定められています。申し込む前に、住みたい地域の自治体の住宅担当窓口で確かめておきましょう。
6. まとめ
夫が平均標準報酬額40万円で40年加入していた場合、2026年4月分からの遺族厚生年金は年78万9264円です。子が2人いる65歳未満の妻は年212万4164円、子のいない40歳以上の妻は年142万4764円になります。
遺族年金は所得税がかからないため、公営住宅の入居者資格の計算では収入に数えません。住まいを見直すときは、遺族年金の額と、給与などほかの所得を分けて整理しておくと、自治体の窓口での相談がスムーズです。
参考資料
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
- 日本年金機構「報酬比例部分」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- e-Gov法令検索「公営住宅法施行令」
鶴田 綾