5. 高等教育の修学支援新制度では、遺族年金は住民税の計算に入らない
子の遺族基礎年金が終わる時期は、大学や専門学校への進学の時期と重なります。授業料等の減免と給付型奨学金を組み合わせた高等教育の修学支援新制度の判定で、遺族年金がどう扱われるかを確認します。
5.1 給付型奨学金と授業料等の減免を組み合わせた制度
日本学生支援機構(JASSO)によると、高等教育の修学支援新制度は2020年4月に始まった制度で、返還のいらない給付型奨学金と、授業料・入学金の免除または減額を組み合わせています。対象になるのは、国や自治体の確認を受けた大学や専門学校などです。
2025年度からは、子を3人以上扶養する多子世帯の学生に対して、所得制限なく授業料等の減免が行われています。
5.2 判定に使うのは本人と生計維持者の住民税の情報
給付型奨学金の家計基準は、本人と生計維持者の住民税の情報で判定します。支給額算定基準額は、課税標準額×6%-(調整控除額+調整額)で計算し、100円未満は切り捨てます。本人と生計維持者の市町村民税所得割が非課税であれば、第1区分になります。
遺族年金は国民年金法と厚生年金保険法で税金を課さないと定められており、住民税の課税標準額にも含まれません。遺族年金のほかに収入のない親であれば、遺族年金の額が大きくても所得割は非課税になります。
5.3 第1区分の給付型奨学金は月2万9200円から月7万5800円
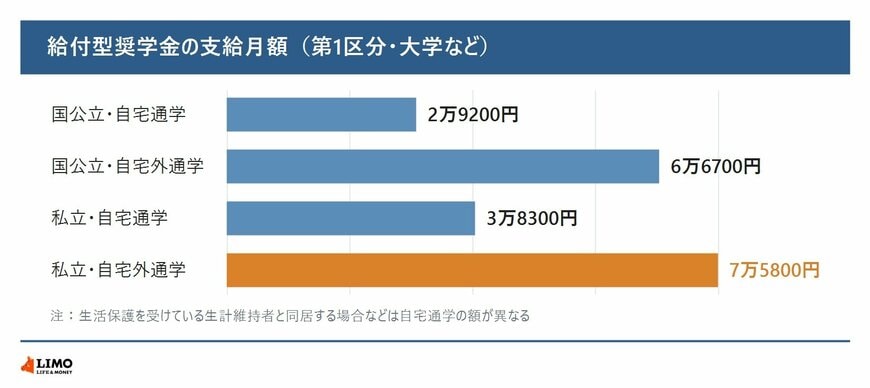
第1区分の給付型奨学金の支給月額は、国公立の大学などで自宅通学なら2万9200円、自宅外通学なら6万6700円です。私立の場合は、自宅通学で3万8300円、自宅外通学で7万5800円になります。
親が働いて給与などの収入がある場合は、その所得に応じて第2区分や第3区分などになったり、対象外になったりします。家計基準には、収入のほかに預貯金などの資産の基準もあります。区分の目安は、JASSOの進学資金シミュレーターで確かめられます。
6. まとめ
在職中に亡くなった夫の平均標準報酬額が40万円で加入20年の場合、遺族厚生年金は300月として計算されて年49万3290円です。子が1人いる妻は年158万4390円を受け取りますが、子が18歳年度末を過ぎると、40歳以上なら年112万8790円になります。
子の進学にあたっては、高等教育の修学支援新制度の判定で遺族年金は住民税の計算に入りません。高校の進路指導の窓口やJASSOの案内で、申し込みの時期と必要な書類を早めに確かめておきましょう。
参考資料
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
- 日本年金機構「報酬比例部分」
- 日本学生支援機構「給付奨学金(高等教育の修学支援新制度)」
- 日本学生支援機構「進学前(予約採用)の給付奨学金の家計基準」
- 日本学生支援機構「給付奨学金の支給額」
鶴田 綾