

3. 【働く世帯の手取りとくらべると】40〜44歳の勤労者世帯は月57万9565円、65〜69歳の無職世帯は月24万5710円
年金生活に入ると、手取りはどのくらい変わるのでしょうか。同じ家計調査の表には、世帯主が雇われて働く「勤労者世帯」の年代別の手取りも載っています。
3.1 世帯主の年齢別に見た勤労者世帯の手取り(可処分所得)の一覧(2025年・1か月平均)
- 40〜44歳:57万9565円
- 45〜49歳:57万8025円
- 50〜54歳:57万5000円
- 55〜59歳:56万3550円
- 60〜64歳:45万180円
- 65〜69歳:44万2389円
- 70歳以上:38万3631円
勤労者世帯の手取りは、40〜59歳では月56万〜57万円台で、60〜64歳では月45万180円です。1章の無職世帯の65〜69歳は月24万5710円でした。
3.2 年金生活に入ると、手取りの水準は大きく変わる
勤労者世帯と無職世帯は、働き方も世帯の人数も違う、別の世帯の平均です。それでも、収入の柱が給与から年金に変わると、毎月の手取りの水準は大きく変わると考えられます。
40〜50歳代のうちに、年金生活に入ったあとの手取りの目安を知っておくと、いまの貯蓄や働き方を考えるきっかけになるでしょう。ねんきん定期便(50歳以上は年金の見込額、50歳未満はこれまでの加入実績に応じた年金額)とあわせて見ておくと、将来の手取りの見当もつけやすくなりそうです。
手取りが変わる時期を前もって知っておけば、住まいや保険の見直しなども落ち着いて進めやすくなりそうです。
4. 【手取りと毎月の支出】65〜69歳の世帯は月5万1287円、85歳以上は月1万992円支出が多い
では、手取りから毎月の支出(消費支出)を差し引くと、どのくらい残るのでしょうか。同じ表から、年代ごとの消費支出と、手取りとの差額を並べます。
4.1 世帯主の年齢別の消費支出と、手取りとの差額(無職世帯・2025年・1か月平均)
- 60〜64歳:消費支出28万7859円、差額マイナス11万1879円
- 65〜69歳:消費支出29万6997円、差額マイナス5万1287円
- 70〜74歳:消費支出28万5844円、差額マイナス3万7245円
- 75〜79歳:消費支出25万9868円、差額マイナス3万3430円
- 80〜84歳:消費支出24万1265円、差額マイナス2万8956円
- 85歳以上:消費支出23万4246円、差額マイナス1万992円
どの年代も、手取りより支出のほうが多くなっています。65歳以上では、差額は65〜69歳がいちばん大きく、年代が上がるほど小さくなっています。
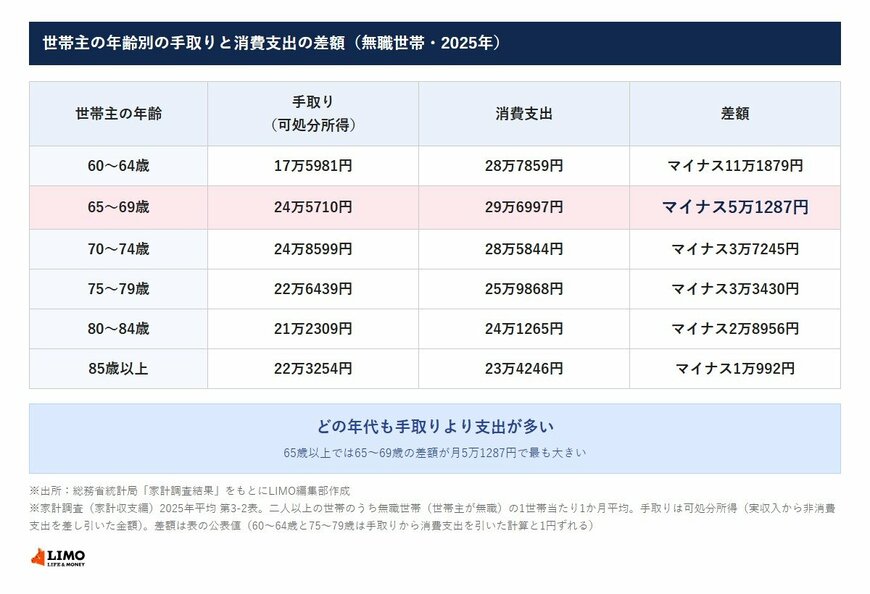
4.2 65歳以上では、差額は65〜69歳がいちばん大きく、年代が上がるほど小さくなる
年代が上がるにつれて差額が小さくなるのは、毎月の支出が少しずつ減っていくことも関係していると考えられます。
足りない分を、貯蓄を取り崩して補う場合もあると考えられます。差額を1年分にして、手元の貯蓄で何年ほど補えそうかを見ておきたいところです。
毎月の差額は、旅行や交際など年によって変わる支出にも左右されるでしょう。数字だけにとらわれず、わが家の支出の中身と照らし合わせることが大切です。支出が手取りを上回る月が続くなら、どの費目が多いかを見直してみるのもひとつの方法でしょう。
差額がある月とない月があるのは自然なことです。1年を通して、手取りと支出のバランスがとれているかどうかで見ていくと、気持ちにも余裕が生まれるかもしれません。
5. 【物価の最新】2026年9月の消費者物価指数は前年同月比2.1%の上昇
では、毎月の暮らしにかかわる物価は、いまどう動いているのでしょうか。
5.1 総合指数は102.2、生鮮食品及びエネルギーを除くと前年同月比2.4%の上昇
総務省統計局の消費者物価指数(2025年基準)によると、2026年9月の総合指数は102.2で、前年同月比2.1%の上昇でした。生鮮食品を除く総合指数は102.3(同2.1%の上昇)、生鮮食品及びエネルギーを除く総合指数は102.8(同2.4%の上昇)です。
5.2 物価が上がると、同じ手取りでも暮らしの感じ方は変わる
物価が上がると、手取りの金額が同じでも、買えるものの量は少なくなります。1章の手取りは2025年の平均なので、いまの物価で考えると、実際の暮らしの感覚とは少し違うかもしれません。
年金の金額は、物価や賃金の動きに応じて、年度ごとに改定される仕組みです(厚生労働省)。改定のたびに、わが家の手取りがどう変わったかを見ておきたいところです。
食費や光熱費など、毎月必ず出ていく費目から見ていくと、物価の影響をつかみやすくなるでしょう。物価の上昇が続くと、貯蓄を取り崩すペースも早まるかもしれません。毎月の差額とあわせて、年に一度は見直しておきたいところです。
物価の動きは毎月公表されています。ニュースで物価の数字を見かけたら、わが家の家計簿と照らし合わせてみるのもよいでしょう。
6. 【わが家の手取りを確かめる】年金振込通知書で、天引きと振込額を見る
日本年金機構によると、年金の支払いは原則として年6回、偶数月の15日です。支払いのたびに、原則として前月までの2カ月分がまとめて振り込まれます。12月15日に振り込まれるのは、10月分と11月分です。
6.1 年金振込通知書で、差し引かれているものを確かめる
同機構の案内によると、年金振込通知書にある「年金支払額」は、1回分の年金を天引きの前の金額で示したものです。通知書には、天引きされる介護保険料や所得税などの金額と、それらを差し引いた控除後振込額も書かれています。
令和8年10月からは、介護保険料などの天引きが変わったことで振込額も変わった人がいて、同機構はそうした人に年金振込通知書を送っています。手元に届いていれば、10月からの振込額を確かめておきましょう。
6.2 1回の振込額を2で割って、1か月の手取りにする
振込額は2カ月分なので、1章の一覧と比べるときは、1回の控除後振込額を2で割ると1か月あたりの手取りの目安になります。夫婦で受け取っている場合は、2人分を足しておくとよいでしょう。
通知書は、天引きの金額が変わったときの記録にもなります。前の通知書と並べて保管しておくと、手取りの変化に気づきやすくなるでしょう。通知書の年金支払額と控除後振込額の差を見ると、天引きされている合計もひと目でわかります。
7. まとめにかえて
世帯主が65〜69歳の無職世帯の手取りは月24万5710円、70〜74歳は月24万8599円でした(家計調査・2025年平均)。65歳以上では、どの年代も手取りより毎月の支出が多くなっています。
9月の消費者物価指数は前年同月比2.1%の上昇でした。12月の支給を前に、年金振込通知書でわが家の手取りを確かめ、毎月の支出と並べておくと、これからの暮らしの見通しを立てやすくなるでしょう。
手取りは、年金の金額だけでなく、税金や社会保険料、働いて得る収入によっても変わります。年に一度、わが家の手取りを見直す習慣をつけておくと安心でしょう。
参考資料
- 総務省統計局「家計調査結果」(家計収支編 2025年 第3-2表)
- 総務省統計局「消費者物価指数(CPI)全国(最新の月次結果の概要)」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 日本年金機構「年金振込通知書」
- 日本年金機構「令和8年10月の年金支払いにかかる年金振込通知書を送付しています」
宮野 茉莉子


