

子どもがいない独身の方のなかには、自分の財産をいずれめいに残したいと考えている方もいるのではないでしょうか。ただ、独身で子どもがいない人の相続では、遺言がなければ財産はまず親、次に兄弟姉妹へ渡り、めいが受け取れる場面は限られます。
相続の話は「だれが受け取れるか」を確かめるところから始まります。ここでは、民法と国税庁の資料をもとに、子どもがいない独身の方がめいに財産を残すときの決まりを整理します。
あわせて、遺言でめいに財産を渡す場合の相続税が、いくらまでなら0円で、超えるといくらになるのかを試算します。
※4200万円は、国税庁「No.4152 相続税の計算」の基礎控除額(3000万円+600万円×法定相続人の数)で、法定相続人を兄弟姉妹2人とした額です。
1. 子どもがいない独身の相続人は?親が先、次に兄弟姉妹で、めいは兄弟姉妹が先に亡くなったときだけ
子どもがいない独身の方の相続人は、民法第889条で順番が決まっています。子がいない場合は、まず親などの直系尊属、直系尊属がいなければ兄弟姉妹が相続人になります。
- 【第1順位】子(子どもがいない独身の場合は該当なし)
- 【第2順位】親などの直系尊属
- 【第3順位】兄弟姉妹
- 【めい・おい】めいの親である兄弟姉妹が先に亡くなっているときに、代わりに相続人になる(代襲相続)
つまり、親が健在なら親が、親が亡くなっていて兄弟姉妹が健在なら兄弟姉妹が相続人です。めいの親である兄や姉が健在なうちは、遺言がなければめいは財産を受け取れません。
2. めいに財産を残すには遺言が必要?兄弟姉妹が相続人なら遺言があれば遺留分を気にせず残せる
めいに財産を確実に残すには、遺言で「めいに遺贈する」と書いておくことが必要です。そのうえで、相続人が一定の取り分を求められる遺留分がだれにあるかを確かめておきたいところです。民法第1042条は、兄弟姉妹を遺留分の対象から外しています。
- 【相続人が兄弟姉妹の場合】遺留分はないため、遺言で全額をめいに残すことができる
- 【相続人が親だけの場合】親には遺産の3分の1の遺留分があり(両親とも健在なら各6分の1)、請求されればその分を渡すことになる
親が健在なうちに遺言を作るなら、親の遺留分の分は親に渡る前提で、めいに残す額を考えておくと話がまとまりやすくなります。
3. めいに遺言で残すと相続税はいくらから?兄弟姉妹2人が相続人なら4200万円までは0円
めいに遺言で残したときの相続税は、基礎控除額を超えた分にかかります。基礎控除額は「3000万円+600万円×法定相続人の数」です。この人数は、遺言でだれが受け取るかではなく、民法上の相続人の数で数えます。親が亡くなっていて兄弟姉妹が相続人の場合、境目は次のとおりです。
- 【兄弟姉妹1人】3600万円まで相続税は0円
- 【兄弟姉妹2人】4200万円まで相続税は0円
- 【兄弟姉妹3人】4800万円まで相続税は0円
めい1人が全額を受け取る場合でも、兄弟姉妹が2人いれば、財産が4200万円以下なら相続税はかかりません。預貯金と自宅を合わせた財産がこの範囲に収まるかを、まず確かめておきたいところです。
4. めいへの相続税の2割加算はいくら?基礎控除を1000万円超えると約120万円で、兄弟姉妹が相続しても同じ
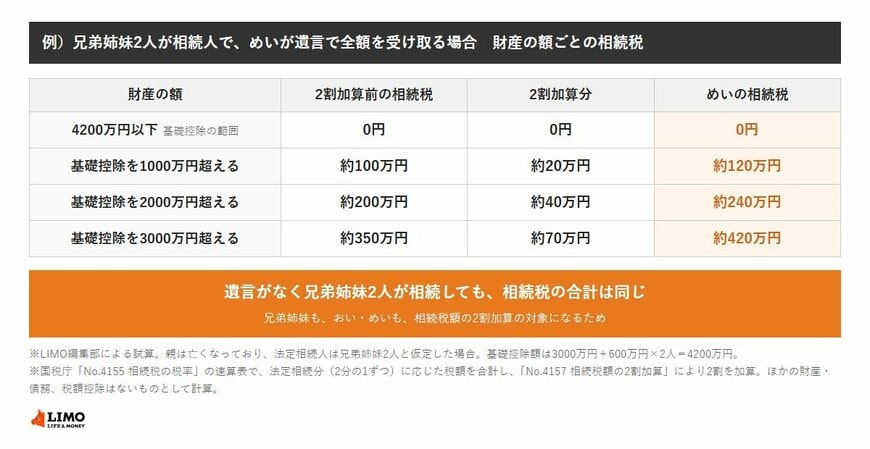
めいへの相続税は、国税庁「No.4157 相続税額の2割加算」により、税額が2割増えます。配偶者・親・子以外が受け取る場合の決まりで、兄弟姉妹も、おい・めいも対象です。兄弟姉妹2人が相続人で、財産が基礎控除を超えた場合を試算しました。
- 【基礎控除を1000万円超える場合】相続税は約120万円(うち2割加算分は約20万円)
- 【基礎控除を2000万円超える場合】相続税は約240万円(うち2割加算分は約40万円)
- 【基礎控除を3000万円超える場合】相続税は約420万円(うち2割加算分は約70万円)
※試算の前提:親は亡くなっており、法定相続人は兄弟姉妹2人。めい1人が遺言で全額を受け取る。国税庁「No.4155 相続税の税率」の速算表で、法定相続分(2分の1ずつ)に応じた税額を合計し、2割を加算。ほかの財産・債務、税額控除はないものとして計算。
兄弟姉妹2人が相続人なら、基礎控除を1000万円超えたときの相続税は約120万円で、そのうち2割加算で増えるのは約20万円1/1
出所:国税庁「No.4155 相続税の税率」、国税庁「No.4157 相続税額の2割加算」をもとにLIMO編集部作成
遺言がなく兄弟姉妹2人が相続した場合も、兄弟姉妹は2割加算の対象なので、相続税の合計は同じ約120万円です。めいに渡すことで税負担が特に重くなるわけではありません。


