

「ひざを手術した79歳の母の通院に、毎回片道2400円のタクシーを使っています。医療費控除ではバス代の分しか認められないのでしょうか。去年の分も取り戻せますか」
母と同居している52歳の会社員から、タクシー代を医療費控除に入れてよいのかという声が届くこともあります。
国税庁の案内では、通院のタクシー代は、電車やバスが利用できない場合に医療費控除の対象になります。すべてのタクシー代が対象外というわけではありません。
この記事では、相談者の2026年の通院を例に、バス代とタクシー代のどちらで計算するかで医療費控除と税金がどれだけ変わるかを見ていきましょう。
1. 【医療費控除】通院のタクシー代は電車やバスが使えないときに対象
医療費控除は、1年間に払った医療費が一定の額を超えたときに、税金の計算で所得から差し引ける制度です。まずは、通院の交通費のうち、どこまでが医療費控除に入るかを確認します。
1.1 電車代やバス代は通院費として対象
国税庁は、医療費控除の対象に「医師等による診療等を受けるための通院費」を挙げています。電車やバスで病院に通ったときの運賃は、この通院費にあたります。
1.2 タクシー代は公共交通機関が使えない場合
タクシー代については、国税庁の案内に次の注意書きがあります。
電車やバスなどの公共交通機関が利用できない場合を除き、タクシー代は控除の対象には含まれません。
出所:国税庁「No.1122 医療費控除の対象となる医療費」
言いかえると、電車やバスが使えない通院なら、タクシー代も対象になるということです。相談者の母のように、手術のあとでバス停まで歩くのが難しい場合は、この例外にあたるかを考えることになります。
1.3 自家用車のガソリン代は対象外
一方で、自家用車で通院するときのガソリン代や駐車場の料金は、医療費控除の対象に含まれません。車で送り迎えをするか、タクシーを使うかで、扱いが分かれるのです。
2. 親の通院費を子が払ったときの医療費控除
相談者が払っているのは、自分ではなく母の通院費です。子が親の医療費を払ったときに、医療費控除がどう使えるかを確認しましょう。
2.1 生計を一にする親族の分は合算できる
医療費控除の対象は、自分か、自分と「生計を一にする」配偶者や親族のために払った医療費です。生計を一にするとは、おおまかにいうと、生活費を一緒にまかなっている関係のことです。
相談者は母と同居し、生活費を一緒にまかなっています。この場合、相談者が払った母のタクシー代を、相談者の医療費控除に入れられます。
2.2 控除額は医療費の合計から10万円を引く
医療費控除の額は、払った医療費の合計から、保険金などで補てんされる金額を引き、さらに10万円を引いて計算します。控除額の上限は200万円です。
引く額は、総所得金額等が200万円未満の人だけ、その5%に下がります。相談者は会社員で所得がこれより多いため、10万円で計算します。
2.3 2026年分に入るのは12月31日までに払った分
2026年分の医療費控除に入るのは、2026年1月1日から12月31日までに払った医療費です。まだ払っていない医療費は、実際に払った年の分になります。
相談者の2026年の通院について、バス代とタクシー代のそれぞれで計算してみました。
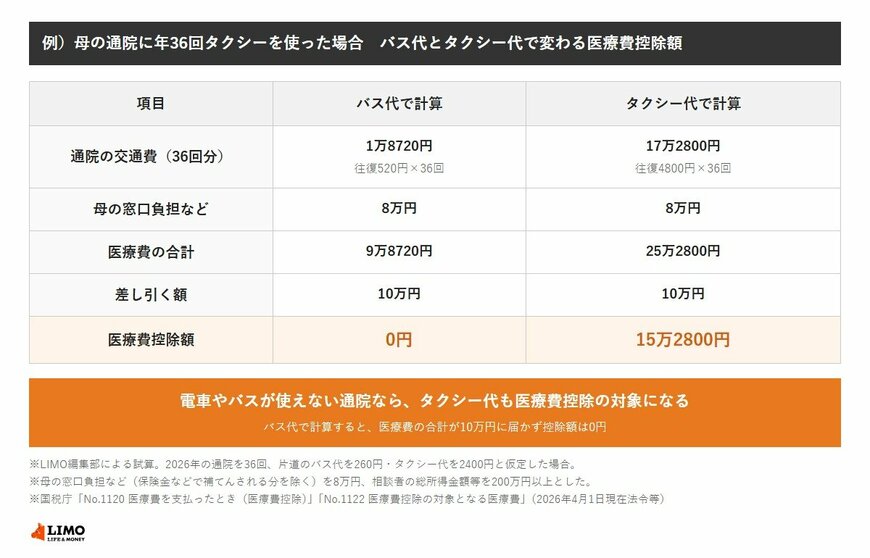
相談者は、2026年に母の通院で36回タクシーを使う見込みです。1回の往復は4800円なので、タクシー代は1年で17万2800円になります。
これに母の窓口負担などの8万円を足すと、医療費の合計は25万2800円です。
ここから10万円を引くと、医療費控除の額は15万2800円になります。
同じ36回をバス代で計算すると、往復520円なので医療費の合計は9万8720円です。
これでは10万円に届かず、医療費控除は受けられません。
3. 医療費控除15万2800円で軽くなる所得税と住民税
タクシー代を入れると、相談者の医療費控除の額は15万2800円になりました。この控除で税金がいくら軽くなるかは、課税される所得金額によって変わります。
3.1 軽くなる税金は控除額に税率をかけた額が目安
医療費控除は所得から差し引く控除なので、軽くなる税金は、控除額に税率をかけた額が目安です。所得税の税率は、課税される所得金額に応じて5%から45%まで分かれています。
住民税にも医療費控除があり、所得割の標準税率は10%です。所得税は申告で戻り、住民税は翌年度の税額が下がる形になります。
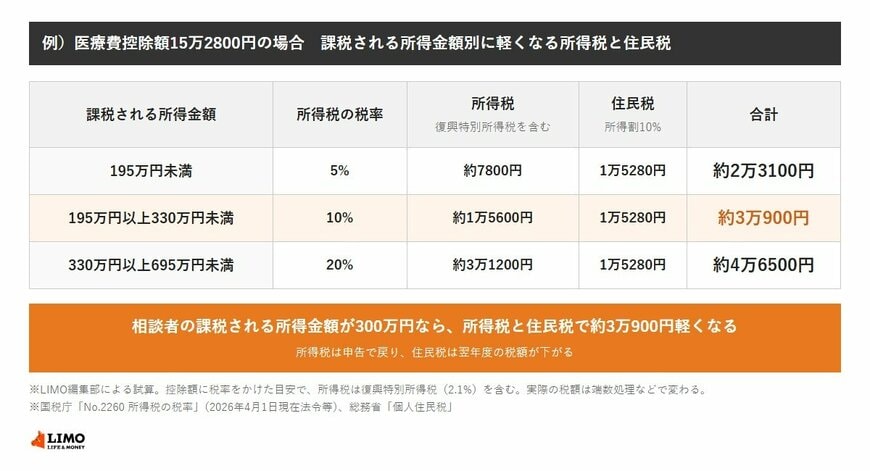
3.2 相談者の場合は合わせて約3万900円
相談者の課税される所得金額を300万円とすると、所得税の税率は10%です。
所得税は、復興特別所得税を含めて約1万5600円軽くなります。
住民税は1万5280円軽くなり、所得税と合わせると約3万900円です。バス代で計算した場合は控除がないので、税金は軽くなりません。
電車やバスが使えない通院なら、タクシー代も医療費控除の対象になります。相談者の例では、控除額は15万2800円で、税金は合わせて約3万900円軽くなる計算です。
自分の通院がこの条件にあたるかは、国税庁の「No.1122 医療費控除の対象となる医療費」で確かめられます。迷うときは、住んでいる地域を担当する税務署に問い合わせてみましょう。
ここからは、去年の通院費を取り戻す還付申告と、タクシー代を医療費控除に入れるときに残しておきたい記録を見ていきます。


