

子どもの大学費用を、学資保険とNISAのどちらで準備するか迷っていませんか。学資保険は返戻率で受取額が決まる一方、NISAは運用成績で受取額が変わるため、数字の比べ方が分かりにくいところです。
FP会社で保険の手続きやマネーセミナーの運営補助をしていた頃も、教育費の備え方で悩む声に触れる機会がありました。ここでは、学資保険の返戻率を年利に直し、NISAと同じ前提で並べてみます。
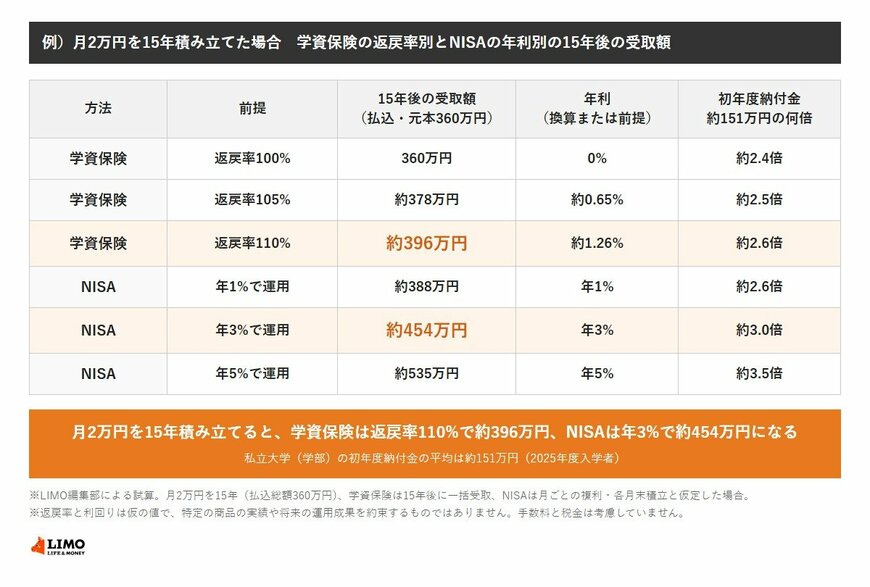
試算は、月2万円を15年積み立てる前提です。学資保険は返戻率100%・105%・110%、NISAは年1%・3%・5%で受取額を比べ、私立大学の初年度納付金もあわせて確認します。
※私立大学の初年度納付金は、文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」の私立大学(学部)の平均です。返戻率と利回りは仮の値で、特定の商品の実績ではありません。
1. 学資保険の返戻率100%・105%・110%は、年利に直すと0%〜約1.26%(月2万円×15年)
返戻率は、受取総額を払込総額で割った数字です。何年かけて受け取るかは含まれないため、ここでは月2万円を15年払い込み、15年後に一括で受け取る前提で、年利に直して示します。
- 【返戻率100%】受取360万円(払込総額360万円)、年利換算は0%
- 【返戻率105%】受取約378万円、年利換算は約0.65%
- 【返戻率110%】受取約396万円、年利換算は約1.26%
※試算の前提:月2万円を15年(払込総額360万円)。返戻率は仮の値で、受取は15年後に一括。年利は月ごとの複利で換算した名目値で、積立は各月末とし、手数料や税金は考慮していません。
2. NISAで月2万円を15年積み立てると、年1%・3%・5%で約388万円・約454万円・約535万円
同じ月2万円を15年積み立てた場合のNISAの試算です。年1%・3%・5%は将来を約束する数字ではなく、実際の運用成績によって変わります。
- 【NISA 年1%】約388万円(元本360万円、運用益約28万円)
- 【NISA 年3%】約454万円(元本360万円、運用益約94万円)
- 【NISA 年5%】約535万円(元本360万円、運用益約175万円)
学資保険の返戻率110%(約396万円)は、NISA年1%(約388万円)とほぼ同じ水準です。NISAの利回りが年1%台前半を上回るかどうかで、15年後の受取額の大小が入れ替わります。
※試算の前提:月2万円を15年、月ごとの複利、積立は各月末。運用中の手数料は考慮していません。NISAの運用益は非課税として計算しています。
例)月2万円を15年積み立てた場合 学資保険の返戻率別とNISAの年利別の15年後の受取額1/1
出所:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」をもとにLIMO編集部作成
3. 学資保険とNISAで、私立大学の初年度納付金約151万円は何倍まかなえる?約2.4倍〜約3.5倍
文部科学省の令和7年度の調査では、私立大学(学部)の初年度に納める学生納付金等の総計は約151万円です。授業料・入学料・施設設備費などの内訳は、次のとおりです。
- 【授業料】96万8069円
- 【入学料】24万365円
- 【施設設備費】17万2550円
- 【総計】150万7647円(上の3項目のほか、実験実習料3万290円、その他9万6374円を含む)
この約151万円に対して、15年後の受取額は次のようになります。
- 【学資保険 返戻率100%】約2.4倍(360万円)
- 【学資保険 返戻率110%】約2.6倍(約396万円)
- 【NISA 年1%】約2.6倍(約388万円)
- 【NISA 年3%】約3.0倍(約454万円)
- 【NISA 年5%】約3.5倍(約535万円)
※試算の前提:初年度納付金は私立大学(学部)の平均で、大学や学部によって異なります。倍率は受取額を150万7647円で割った概算です。


