

3. 控除が減ると、所得税はいくら増えるか
控除額が減ると、その分だけ課税される所得が増え、所得税が増えます。国税庁の「No.2260 所得税の税率」によると、課税される所得金額が695万円から899万円までは税率23%、900万円から1799万円までは税率33%です。
控除額の減少額に、税率をかけた単純計算で、所得税の増え方を確認します。復興特別所得税と住民税は含めていません。
配偶者控除が減ったときの、所得税の増え方(年額・編集部の単純計算)3/3
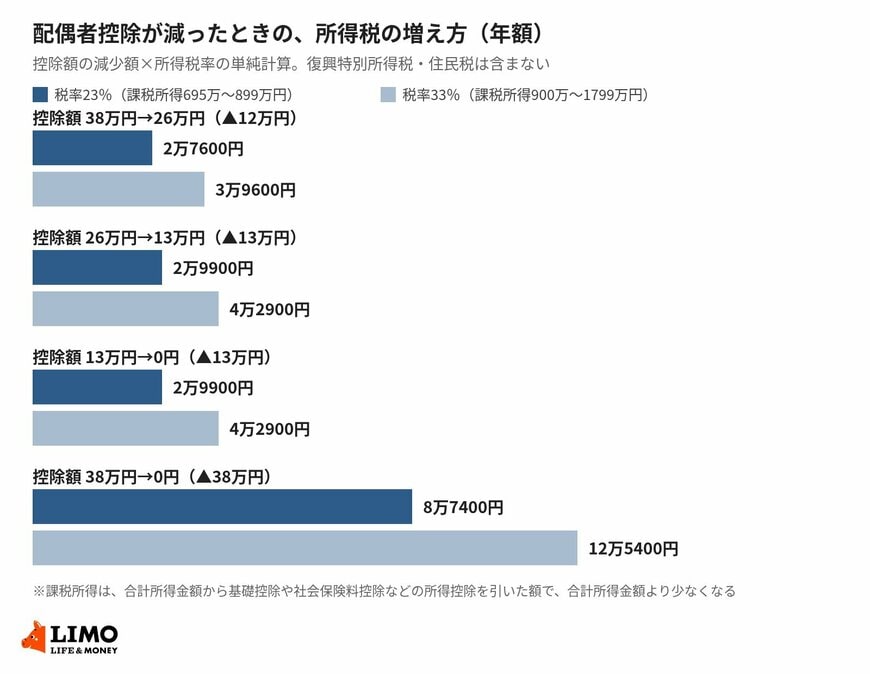
出所:国税庁「No.1191 配偶者控除」、「No.2260 所得税の税率」をもとにLIMO編集部作成(税額は編集部の単純計算)
- 控除額が38万円から26万円に(▲12万円):税率23%で2万7600円、33%で3万9600円の増加
- 26万円から13万円に(▲13万円):23%で2万9900円、33%で4万2900円の増加
- 13万円から0円に(▲13万円):23%で2万9900円、33%で4万2900円の増加
- 38万円から0円に(▲38万円):23%で8万7400円、33%で12万5400円の増加
課税所得は、合計所得金額から、基礎控除や社会保険料控除などの所得控除を引いた額です。合計所得金額より少なくなるため、どの税率にあたるかは、個別の状況で変わります。住民税の控除額や要件は所得税と異なるため、住民税への影響は、お住まいの市区町村などで確認してください。
4. 年末調整で確認すること
本人の給与収入が、1095万円・1145万円・1195万円の近くにある人は、年内の収入の見込みによって、控除額が変わる可能性があります。ボーナスを含めた1年間の収入の見込みを、確認しておくことをおすすめします。
- 本人:給与収入(ボーナスを含む)の見込みと、給与以外の所得の有無
- 配偶者:給与収入が136万円(配偶者控除)や207万円(配偶者特別控除)を超えないか
- 書類:年末調整では、「給与所得者の配偶者控除等申告書」などを勤務先に提出します。提出方法や期限は、勤務先の案内で確認してください
令和8年分の配偶者控除と配偶者特別控除の金額は、令和8年12月1日に施行され、令和8年分から適用されると、国税庁のページに書かれています。施行日前の適用関係については、国税庁が案内する質疑応答や、勤務先、税務署で確認してください。
5. この記事の読み方
- 金額は、国税庁のタックスアンサー(令和8年4月1日現在法令等)に基づく令和8年分の額です。法令や取り扱いは変わることがあるため、最新の内容は国税庁で確認してください
- 給与収入への換算は、給与だけの場合の目安です。給与以外の所得がある場合や、給与所得控除の計算が異なる場合は、換算した額と一致しません
- 税額は、控除額の減少額に所得税率をかけた編集部の単純計算で、実際の税額とは異なります
- 住民税や、社会保険料への影響は含んでいません
- 老人控除対象配偶者の年齢の基準や、個別の適用の判断は、税務署や勤務先で確認してください
6. まとめ
国税庁によると、令和8年分の配偶者控除は、本人の合計所得金額が900万円以下なら38万円、900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円で、1000万円を超えると受けられません。給与収入の目安は、1095万円、1145万円、1195万円です。
配偶者特別控除も、本人の所得が900万円を超えると、控除額が少なくなります。控除が38万円から0円になると、所得税は、税率23%の場合で8万7400円、33%の場合で12万5400円増える計算です。
本人の給与収入が境目に近い人は、年内の収入の見込みを確認しておきましょう。そのうえで、年末調整の書類の出し方や、令和8年分の適用関係は、勤務先や税務署に確認してみてください。
参考資料
和田 直子


