

配偶者控除や配偶者特別控除は、配偶者の収入だけでなく、控除を受ける本人の所得でも額が変わります。本人の収入が高い場合に、どこから控除が減るのかを知りたい方もいるのではないでしょうか。
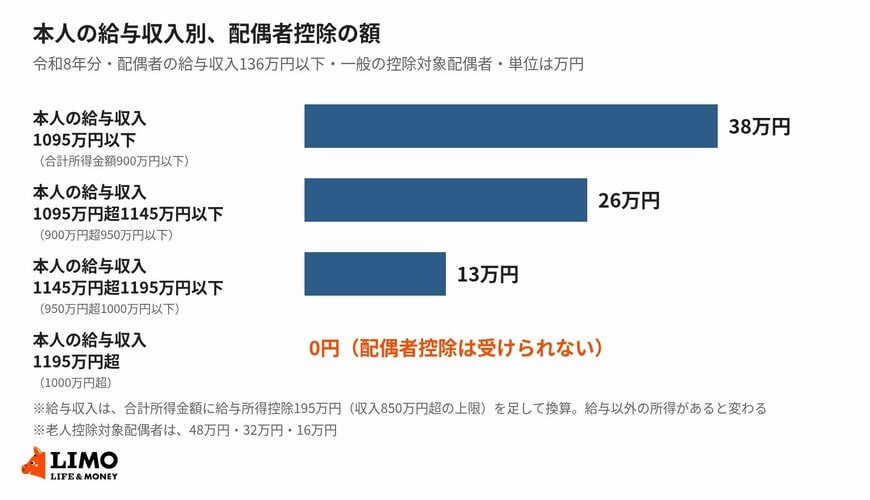
国税庁によると、令和8年分の配偶者控除は、本人の合計所得金額が900万円以下なら38万円、900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円で、1000万円を超えると受けられません。本人の収入が給与だけなら、給与収入の目安は1095万円、1145万円、1195万円です。
この記事では、本人の所得別の控除額と、配偶者特別控除の段階、控除が減ったときの所得税の増え方を確認します。なお、税の取り扱いは個別の状況で変わるため、最終的な判断は税務署や勤務先に確認してください。
1. 配偶者控除の額は、本人の合計所得金額で3段階に変わる
国税庁の「No.1191 配偶者控除」(令和8年4月1日現在法令等)によると、令和8年分の配偶者控除を受けるには、配偶者の合計所得金額が62万円以下(給与のみの場合は給与収入が136万円以下)で、控除を受ける本人の合計所得金額が1000万円以下である必要があります。このほか、民法上の配偶者であることや、生計を一にしていることなどの要件もあります。
1.1 控除額は、本人の所得900万円・950万円・1000万円で変わる
配偶者控除の額は、控除を受ける本人の合計所得金額と、配偶者の年齢で決まります。
- 本人の合計所得金額900万円以下:38万円(老人控除対象配偶者は48万円)
- 900万円超950万円以下:26万円(同32万円)
- 950万円超1000万円以下:13万円(同16万円)
- 1000万円超:受けられない
1.2 給与収入に直すと、1095万円・1145万円・1195万円が境目
合計所得金額は、給与だけの場合、給与収入から給与所得控除を引いた額です。国税庁の「No.1410 給与所得控除」によると、給与所得控除は、収入が850万円を超えると195万円(上限)です。そのため、本人の給与収入は、合計所得金額に195万円を足して換算できます。
- 合計所得金額900万円=給与収入1095万円
- 合計所得金額950万円=給与収入1145万円
- 合計所得金額1000万円=給与収入1195万円
本人の給与収入が1095万円を超えると、配偶者控除は38万円から26万円に、1145万円を超えると13万円に、1195万円を超えると0円になります。給与以外に、不動産や配当などの所得がある場合は、合計所得金額に含まれるため、この換算とは異なります。
2. 配偶者特別控除も、本人の所得が900万円を超えると減る
配偶者の合計所得金額が62万円を超えて、配偶者控除を受けられない場合でも、133万円以下(給与のみの場合は給与収入207万円以下)なら、配偶者特別控除を受けられる場合があります。国税庁の「No.1195 配偶者特別控除」によると、控除額は、配偶者の合計所得金額と、控除を受ける本人の合計所得金額の区分で決まります。本人の合計所得金額が1000万円を超えると、配偶者特別控除も受けられません。
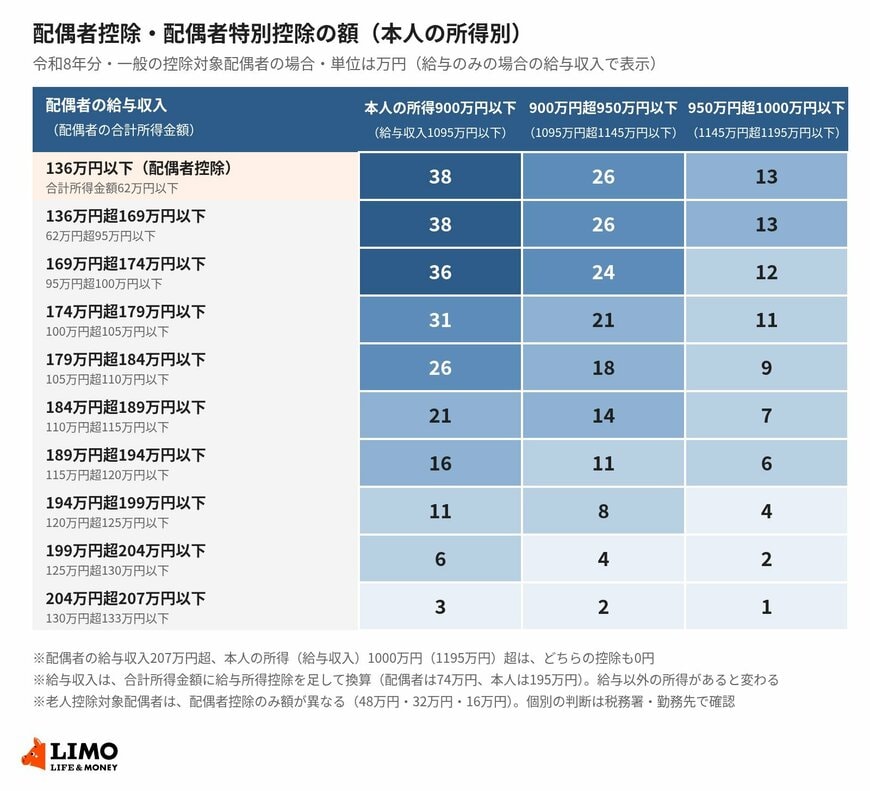
配偶者の給与収入と、本人の所得の区分ごとの控除額を、早見表にまとめました。
【早見表】配偶者控除・配偶者特別控除の額(本人の所得別・令和8年分)2/3
出所:国税庁「No.1191 配偶者控除」、「No.1195 配偶者特別控除」、「No.1410 給与所得控除」をもとにLIMO編集部作成
- 配偶者の給与収入136万円超169万円以下:本人の所得900万円以下で38万円、900万円超950万円以下で26万円、950万円超1000万円以下で13万円
- 169万円超174万円以下:36万円、24万円、12万円
- 189万円超194万円以下:16万円、11万円、6万円
- 204万円超207万円以下:3万円、2万円、1万円
配偶者の給与収入が169万円以下なら、本人の所得の区分ごとに、配偶者控除と同じ額(38万円・26万円・13万円)を受けられます。配偶者の給与収入が169万円を超えると、段階的に減ります。配偶者の給与収入に換算する際は、配偶者の給与所得控除74万円を、合計所得金額に足しています。


