

4. 変更前の金融機関で買った投資信託はどうなる?
金融機関を変更すると、これまでNISA口座で積み立ててきた投資信託はどうなるのでしょうか。
変更前の金融機関のNISA口座で買った商品はどうなる?3/3
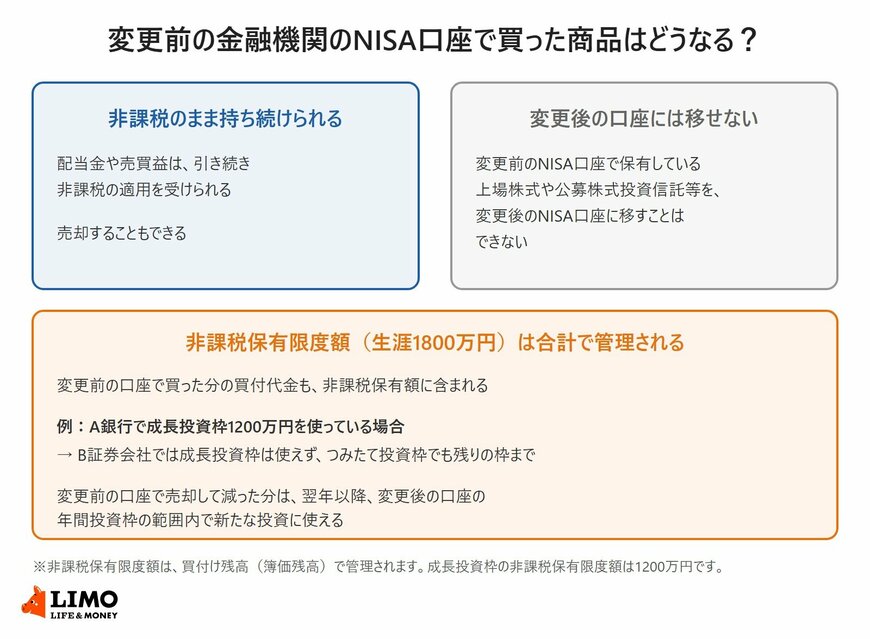
出所:日本証券業協会「2024年以降のNISAに関するQ&A」、金融庁「よくある質問:NISA特設ウェブサイト」をもとにLIMO編集部作成
4.1 非課税のまま持ち続けられる
金融機関を変更しても、変更前の金融機関のNISA口座で保有している上場株式や公募株式投資信託等の配当金等や売買益は、引き続き非課税の適用を受けられます。売らずにそのまま持ち続けることも、必要なときに売却することもできます。
4.2 変更後のNISA口座に移すことはできない
一方で、変更前の金融機関のNISA口座で保有している上場株式や公募株式投資信託等を、変更後の金融機関のNISA口座に移すことはできません。
そのため、金融機関を変更した後は、変更前の金融機関に「これまで買った分」、変更後の金融機関に「これから買う分」が分かれて残ることになります。
4.3 非課税保有限度額は合計で管理される
NISAの非課税保有限度額(生涯で1800万円、うち成長投資枠は1200万円)は、国税庁で一括管理されています。変更前の金融機関のNISA口座で買った商品の買付代金も、非課税保有額に含まれます。
たとえば、変更前のA銀行のNISA口座で成長投資枠を1200万円使っている場合、変更後のB証券会社のNISA口座では成長投資枠は使えず、つみたて投資枠も残りの枠の範囲までしか使えません。
なお、非課税保有限度額は買付け残高(簿価残高)で管理されるため、変更前の金融機関のNISA口座で商品を売却して減った分は、翌年以降、変更後の金融機関のNISA口座で、年間投資枠の範囲内で新たな投資に使うことができます。
5. 金融機関を変更する前に確認しておきたいこと
手続きを始める前に、次の点を確認しておきましょう。
- 変更先の金融機関が、投資したいファンドを取り扱っているか
- 何年分から変更したいか、その年分の今のNISA口座で買付けがないか
- 今の金融機関の積立設定が、年明けに自動で買付けされる状態になっていないか
- 変更後の金融機関で、NISA口座での取引が始められるまでの目安
- 変更前の口座に残る商品を、どう保有・管理していくか
なお、18歳未満のNISA口座の場合は、金融機関の変更を行うことができません。
6. まとめ:投資したいファンドに合わせて、年単位で金融機関を見直せる
NISAで投資したいファンドが今の金融機関にない場合は、年単位でNISA口座の金融機関を変更できます。届出は、変更したい年分の前年10月1日からその年の9月30日までで、2027年分の手続きはすでに受け付けが始まっています。
ただし、その年分のNISA口座ですでに買付けをしていると、その年分は変更できません。積立設定を続けたまま年を越すと、変更が1年先になることもあります。
変更前の口座で買った投資信託は非課税のまま持ち続けられますが、新しい口座に移すことはできず、生涯の非課税保有限度額は合計で管理されます。変更先の取扱いファンドと手続きのスケジュールを確認したうえで、自分に合った金融機関で積立を続けていきましょう。
参考資料
- 金融庁「よくある質問:NISA特設ウェブサイト」
- 金融庁「つみたて投資枠対象商品」
- 国税庁「NISA口座の新規開設又は変更に関する手続等について」
- 日本証券業協会「2024年以降のNISAに関するQ&A」
和田 直子


