

3. 投資信託・株式・債券などの取引ではマイナンバーの提供が必要
預貯金口座への付番が任意なのに対し、投資信託や株式、債券などを取引する口座では、マイナンバーの提供が法律で求められています。
口座の種類別:マイナンバーの届出は任意?必要?2/3
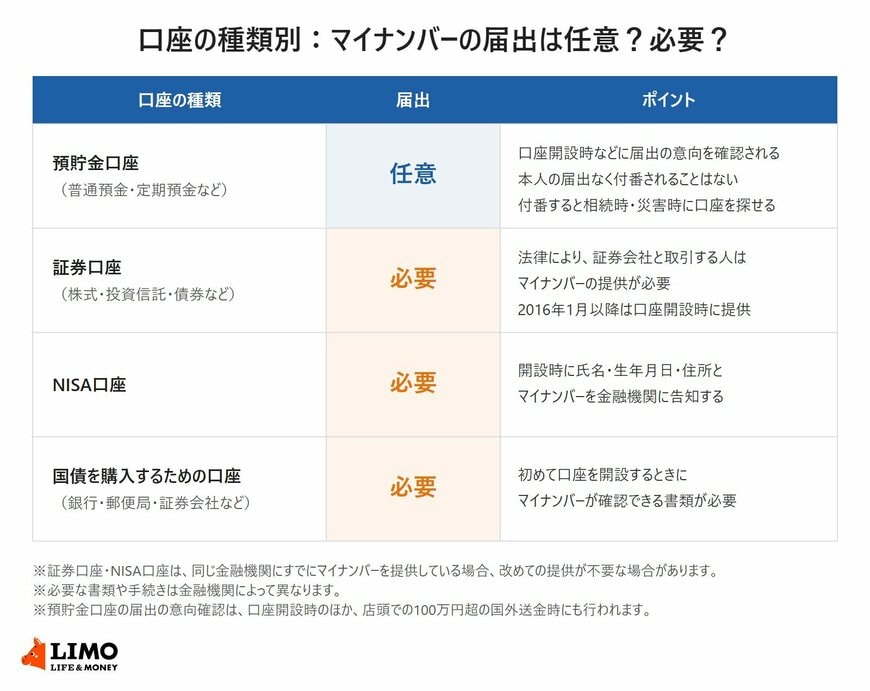
出所:デジタル庁「よくある質問:預貯金口座付番制度について」、国税庁「NISA口座の新規開設又は変更に関する手続等について」、財務省「国債を購入する際には、どのような書類が必要となりますか」をもとにLIMO編集部作成
3.1 証券口座:法律によりマイナンバーの提供が必要
証券会社と取引する人は、法律により、マイナンバーを証券会社に提供する必要があります。株式や投資信託、債券などの取引は、この証券口座を通じて行います。
2016年1月1日以降に新たに証券会社と取引を始める人は、口座開設時にマイナンバーの提供が必要です。2015年12月31日以前から証券会社と取引していて、まだ提供していない場合は、最初に株式・投資信託などの売却代金や配当金などの支払いを受けるときまでに提供が必要です。
3.2 NISA口座:開設時にマイナンバーの告知が必要
NISA口座を開設するときは、金融機関に本人確認書類を提示するなどして、氏名・生年月日・住所とあわせてマイナンバーを告知する必要があります。
同じ金融機関にすでにマイナンバーを提供している場合は、改めての告知が不要になる場合もあります。詳しくは口座を開く金融機関に確認しましょう。
3.3 銀行・郵便局で国債を買う場合も確認書類が必要
個人向け国債などを初めて購入する場合は、証券会社や銀行、郵便局などの金融機関で国債を取引するための口座を開設します。
このとき一般的には、本人確認書類に加えて、マイナンバーが確認できる書類(マイナンバーカードなど)が必要です。銀行で手続きする場合でも、預金とは別の扱いになる点を押さえておきましょう。
4. 「国に残高を把握される」は誤解?よくある疑問を整理
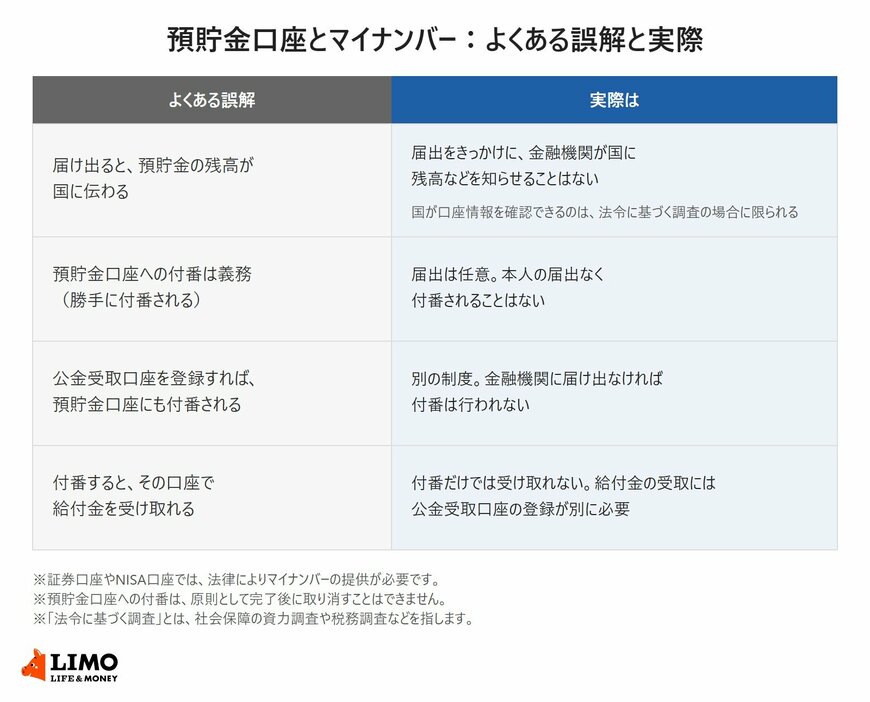
預貯金口座へのマイナンバーの付番をめぐっては、「国に資産を管理されるのでは」という不安の声も聞かれます。よくある誤解と、実際のしくみを確認しておきましょう。
4.1 届け出ても、金融機関が国に残高を知らせることはない
マイナンバーを届け出たことをきっかけに、金融機関が国に預貯金残高などを知らせることはありません。
国が預貯金者の口座情報を確認できるのは、従来から、法令に基づいて必要な社会保障の資力調査や税務調査などを行う場合に限られています。付番したからといって、国がいつでも自由に残高を見られるようになるわけではありません。
4.2 付番は義務ではなく、勝手に付番されることもない
口座開設時などに届出の意向を聞かれても、届け出るかどうかは本人が選べます。本人の届出なく付番されることはありません。
ただし、いったん付番すると原則として取り消せないため、メリットと注意点を理解したうえで判断することが大切です。
4.3 公金受取口座と付番は連動しない
公金受取口座を登録しても、預貯金口座に自動で付番されるわけではなく、付番しても給付金を受け取れるようになるわけではありません。2つは目的の違う別々の制度です。
なお、マイナンバーを悪用した詐欺にも注意が呼びかけられています。マイナンバーの届出は、取引のある金融機関の窓口やマイナポータルなど、正規の手続きで行いましょう。
5. まとめ:預貯金は「任意」、投資の口座は「必要」と覚えておこう
預貯金口座へのマイナンバーの付番は任意で、届け出ても金融機関が国に残高を知らせることはありません。付番しておけば、相続時や災害時に、一つの金融機関の窓口で口座の所在を確認できるようになります。
一方、証券口座やNISA口座、国債を購入するための口座では、マイナンバーの提供が必要です。同じ金融機関でも、口座の種類によってルールが違う点を押さえておきましょう。
家族に口座のことを伝えておく方法の一つとして、付番を検討してみるのもよいでしょう。手続きの前に、金融機関に届け出ている住所や氏名が最新になっているかも確認しておくと安心です。
参考資料
- デジタル庁「預貯金口座付番制度」
- デジタル庁「よくある質問:預貯金口座付番制度について」
- デジタル庁「口座管理法(預貯金口座付番制度)のご紹介」
- 預金保険機構「口座登録法及び口座管理法に基づく業務」
- 日本証券業協会「マイナンバーについて」
- 国税庁「NISA口座の新規開設又は変更に関する手続等について」
- 財務省「国債を購入する際には、どのような書類が必要となりますか」
和田 直子


