

銀行で口座を作るときや、窓口で手続きをするときに「マイナンバーを届け出ますか」と聞かれた経験はないでしょうか。
「届け出たら、国に預金残高を知られてしまうのでは」と不安になり、断った方もいるかもしれません。一方で、証券口座やNISA口座を開くときには、マイナンバーの提供が必要と言われます。
同じ金融機関でのマイナンバーの手続きでも、預貯金口座と、投資信託や債券などを取引する口座とでは、ルールが異なります。
この記事では、預貯金口座へのマイナンバーの付番のしくみとメリット、投資の口座でマイナンバーの提供が必要になる場面、そして「国に残高を把握されるのでは」というよくある誤解について、デジタル庁などの資料をもとに整理します。
1. 預貯金口座へのマイナンバーの付番とは?届出は任意
預貯金口座へのマイナンバーの付番は、預貯金者が自分の意思で金融機関にマイナンバーを届け出ることで、預貯金口座にマイナンバーをひも付ける制度です。根拠となるのは、2021年に公布された「預貯金者の意思に基づく個人番号の利用による預貯金口座の管理等に関する法律」(口座管理法)です。
1.1 口座開設時などに届出の意向を確認される
預貯金口座を開設するときや、店頭で100万円を超える国外送金をするときには、金融機関からマイナンバーを届け出るかどうかの意向を確認されます。
ただし、届出は任意で、本人の届出なく預貯金口座にマイナンバーが付番されることはありません。なお、金融機関は口座管理法の施行以前から、国税通則法などを踏まえて、預貯金者にマイナンバーの届出への協力をお願いしてきました。
1.2 「公金受取口座」の登録とは別の制度
よく混同されるのが、給付金などを受け取るための「公金受取口座登録制度」です。
公金受取口座は、給付金などを受け取る口座を国(デジタル庁)に登録する制度で、預貯金口座への付番とは別のものです。公金受取口座を登録しているからといって、金融機関に届け出ないまま預貯金口座に付番されることはありません。
反対に、預貯金口座に付番しただけでは、その口座で給付金を受け取れるようにはなりません。給付金の受取口座として使いたい場合は、公金受取口座の登録が別に必要です。
2. 付番するメリット:相続時・災害時に口座を探しやすくなる
預貯金口座に付番しておく最大のメリットは、相続や災害といった「もしも」のときに、一つの金融機関の窓口で、マイナンバーが付番された口座の所在を確認できるようになることです。
2025年4月1日からは、金融機関の窓口やマイナポータルで手続きをすれば、預金保険機構を通じて、利用している複数の金融機関にまとめてマイナンバーを届け出ることもできるようになりました。
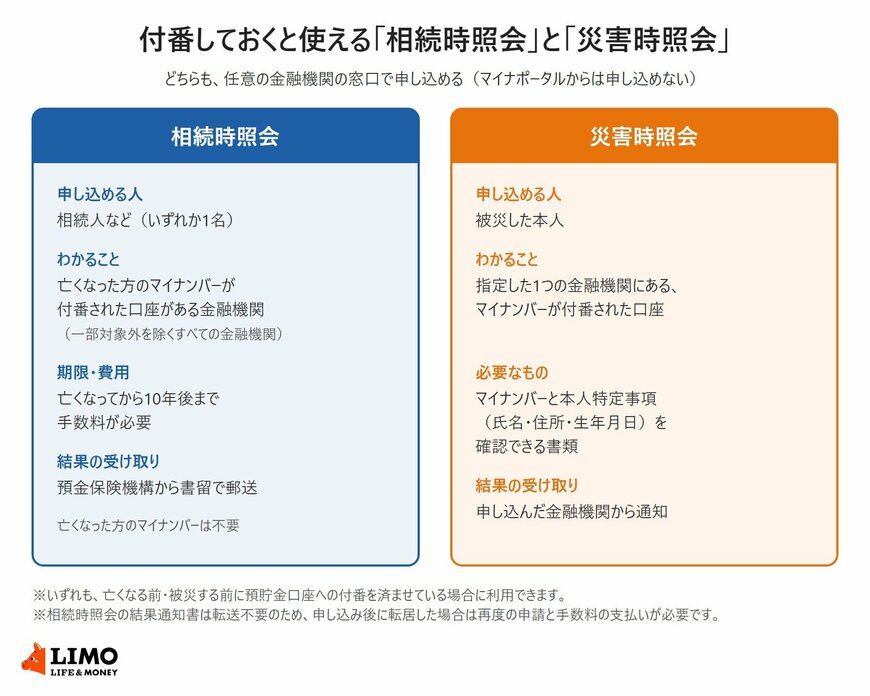
2.1 相続時照会:亡くなった家族の口座がある金融機関がわかる
亡くなった方が生前に預貯金口座への付番をしていれば、相続人などが任意の金融機関で「相続時照会」を申し込むことで、マイナンバーが付番された口座の所在を確認できます。一部の対象外の金融機関を除き、すべての金融機関が対象です。
申し込みには、申請者の本人確認書類のほか、亡くなった方の氏名・住所・生年月日が確認できる書類と、申請者が法定相続人または包括受遺者であることが確認できる書類が必要です。亡くなった方のマイナンバーは不要ですが、手数料がかかります。
照会は亡くなってから10年後までできます。相続人が複数いる場合は、いずれか1名が照会すればよく、結果は預金保険機構から書留で郵送されます。
家族がどの銀行に口座を持っていたかわからず、通帳や郵便物を手がかりに探し回る負担を減らせる点は、大きなメリットといえるでしょう。
2.2 災害時照会:通帳やキャッシュカードがなくても口座を確認できる
被災する前に付番をしていれば、任意の金融機関で「災害時照会」を申し込むことで、指定した1つの金融機関にある、マイナンバーが付番された口座の所在を確認できます。
必要なのは、マイナンバーと本人特定事項(氏名・住所・生年月日)を確認できる書類です。通帳や印鑑、キャッシュカードを持ち出せなかった場合でも、避難先の近くの金融機関で自分の口座を確認できます。
相続時照会・災害時照会とも、マイナポータルからは申し込めません。
2.3 付番する前に知っておきたい注意点
付番の手続きをする前に、次の点も確認しておきましょう。
- 金融機関に届け出ている住所などが最新でないと、本人の口座と確認できず付番できないことがある
- 付番する金融機関は選べるが、口座を個別に選ぶことはできない
- 休眠口座など、一部の口座は付番されない場合がある
- 原則として、付番が完了したあとに取り消すことはできない
- 一部、手続きの対象外となる金融機関がある
引っ越しや結婚などで住所・氏名が変わっている場合は、先に金融機関で変更の手続きをしておくとスムーズです。


