

4. 保険料や医療費の負担、給付金の判定での扱い
遺族年金を収入に数えるかどうかは、保険料や医療費の負担、給付金の判定でも制度ごとに異なります。主な扱いを一覧で確認しておきましょう。
遺族年金は「収入」に数える?税金・保険料・制度ごとの扱い3/3
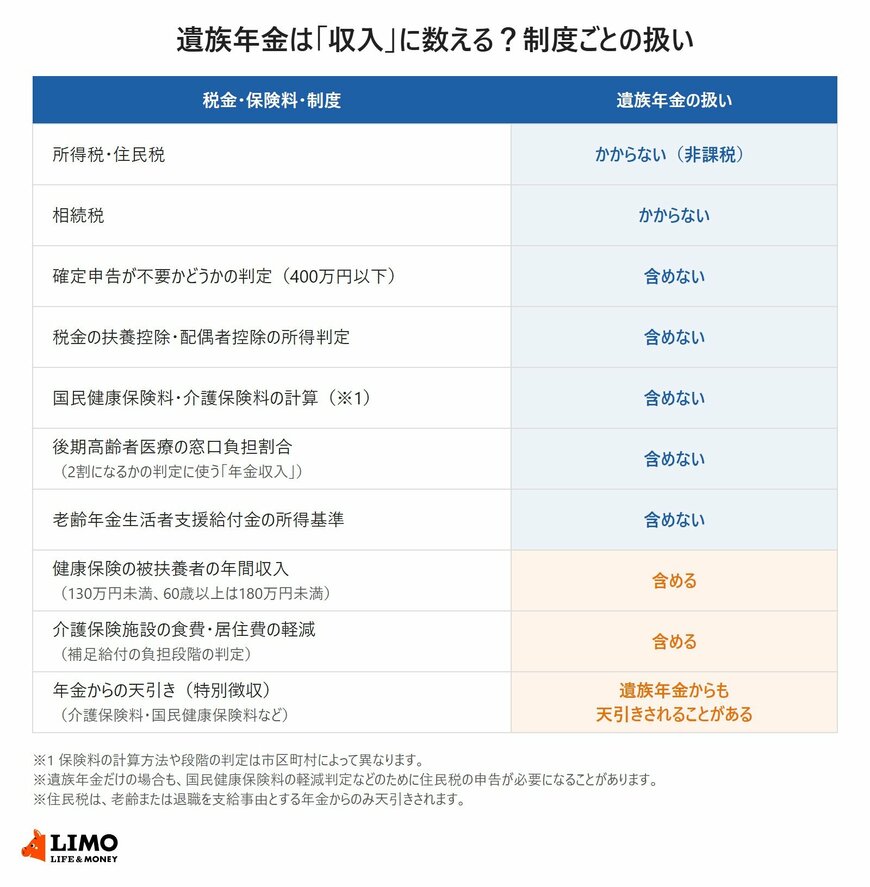
出所:国税庁「No.1605 遺族の方に支給される公的年金等」、厚生労働省「窓口負担2割の対象となるかどうかの主な判定の流れ」、厚生労働省「介護保険施設等における居住費の負担限度額が令和6年8月1日から変わります」などをもとにLIMO編集部作成
4.1 国民健康保険料・介護保険料:所得の計算に含めない
国民健康保険料の所得割は、住民税の計算に使う所得をもとに計算されます。遺族年金は所得に含まれないため、遺族年金がいくらあっても、それだけで所得割が増えることはありません。
65歳以上の方の介護保険料も、本人や世帯の住民税の課税状況と所得をもとに段階が決まり、段階の判定に使う年金の収入には、遺族年金などの非課税年金を含めないのが一般的です。保険料の計算方法や段階の区分は市区町村によって異なるため、詳しくはお住まいの市区町村で確認してください。
4.2 後期高齢者医療の窓口負担割合・年金生活者支援給付金:含めない
75歳以上の方などが加入する後期高齢者医療制度では、窓口負担割合が2割になるかどうかを、課税所得や「年金収入+その他の合計所得金額」で判定します。この「年金収入」には、遺族年金や障害年金は含みません。
老齢年金生活者支援給付金の所得基準でも、障害年金・遺族年金などの非課税収入は含まれません。判定に使うのは、前年の公的年金等の収入金額とその他の所得の合計額です。
4.3 介護保険施設の食費・居住費の軽減:含める
注意したいのが、介護保険施設やショートステイを利用する方の食費・居住費を軽くする「補足給付」です。
補足給付は、原則として世帯全員が市町村民税非課税の方が対象で、利用者負担段階の判定に使う年金収入金額には、遺族年金や障害年金などの非課税年金も含まれます。あわせて、預貯金額の基準もあります。
住民税がかからないからといって、施設の費用が必ず軽くなるとは限らない点に注意が必要です。
5. 遺族年金を受け取る人が知っておきたい注意点
遺族年金が非課税であることを前提にしつつ、手続きや天引きの面で見落としやすいポイントもあります。
5.1 遺族年金だけでも住民税の申告が必要な場合がある
遺族年金だけで暮らしている場合、住民税はかかりません。それでも、市区町村によっては、国民健康保険料の軽減判定や、各種福祉関係の課税(非課税)証明書の発行などのために、住民税の申告が必要になることがあります。
申告をしていないと所得がわからず、保険料の軽減が受けられない場合もあるため、市区町村から申告書が届いたら内容を確認して提出しましょう。
5.2 遺族年金からも介護保険料などが天引きされることがある
非課税の遺族年金であっても、介護保険料・国民健康保険料(税)・後期高齢者医療保険料は、年金から天引き(特別徴収)されることがあります。これらの保険料の特別徴収の対象には、老齢・退職を支給事由とする年金だけでなく、障害や死亡を支給事由とする年金も含まれるためです。
一方、住民税が天引きされるのは、老齢または退職を支給事由とする年金からのみです。
遺族年金だけを受け取っている方には源泉徴収票が送付されないため、遺族年金から天引きされた保険料の納付額の証明が必要な場合は、お住まいの市区町村の担当部署に問い合わせましょう。
6. まとめ:遺族年金は非課税、でも「収入」に数える制度もある
遺族年金は、所得税・住民税・相続税がかからない非課税の年金です。遺族年金だけなら所得税の確定申告は不要で、確定申告不要の判定や、税金の扶養控除・配偶者控除の所得判定にも含めません。
一方で、健康保険の扶養の年間収入や、介護保険施設の食費・居住費の軽減(補足給付)の判定では、遺族年金も収入に数えます。税金の扶養には入れても、健康保険の扶養には入れないケースがある点は、家族で事前に確認しておきたいところです。
65歳以降に自分の老齢年金と遺族厚生年金を受け取るようになると、課税の対象になる年金の割合が変わることもあります。年金振込通知書や源泉徴収票、市区町村からの通知を確認し、わからない点は年金事務所や市区町村、税務署に相談してみましょう。
参考資料
- 国税庁「No.1605 遺族の方に支給される公的年金等」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1490 一時所得」
- 国税庁「No.1180 扶養控除」
- 日本年金機構「障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。」
- 日本年金機構「遺族年金ガイド 令和8年度版」
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」
- 厚生労働省「窓口負担2割の対象となるかどうかの主な判定の流れ」
- 厚生労働省「介護保険施設等における居住費の負担限度額が令和6年8月1日から変わります」
- 厚生労働省「年金生活者支援給付金制度について」
- 札幌市北区「国民健康保険料の計算」
- 横浜市「市民税・県民税申告書に関するよくあるご質問」
和田 直子


