

家族を亡くしたあとの暮らしを支える遺族年金。
受け取りが始まると、「税金はかかるのか」「確定申告は必要なのか」「子どもの扶養に入れるのか」といった疑問が出てくる方も多いのではないでしょうか。
遺族年金は所得税・住民税がかからない非課税の年金です。ただ、健康保険の扶養や介護施設の費用の軽減のように、遺族年金を「収入」に数えて判定する制度もあり、扱いは一律ではありません。
この記事では、遺族年金にかかる税金と確定申告の考え方、税金の扶養と健康保険の扶養の違い、保険料や医療費・給付金の判定での扱いを、ケースを交えて整理します。
1. 遺族年金に税金はかかる?所得税・住民税・相続税の扱い
まずは、遺族年金そのものにかかる税金から確認しておきましょう。
1.1 遺族年金は所得税・住民税がかからない
国民年金法に基づく遺族基礎年金や、厚生年金保険法に基づく遺族厚生年金は、所得税がかからない非課税所得です。所得税だけでなく住民税もかかりません。
老齢年金のように所得税が源泉徴収されることもないため、遺族年金だけを受け取っている方には「公的年金等の源泉徴収票」は送付されません。源泉徴収票が届くのは、老齢または退職を支給事由とする年金を受け取っている方です。
1.2 相続税もかからないが、未支給年金は一時所得になる
遺族年金は、亡くなった方の財産を相続するものではなく、遺族が自分の権利として受け取る年金です。そのため相続税もかかりません。
一方、亡くなった方が受け取るはずだった年金のうち、まだ支払われていなかった分を遺族が請求して受け取る「未支給年金」は扱いが異なります。未支給年金は、受け取った遺族の一時所得の収入金額になります。
一時所得は、ほかの一時所得と合わせた金額から特別控除(最高50万円)などを差し引いて計算します。未支給年金の金額が大きい場合や、同じ年に生命保険の満期金などを受け取った場合は、確定申告が必要になるかどうかを確認しておきましょう。
2. 確定申告は必要?自分の老齢年金も受け取る場合の考え方
遺族年金は非課税のため、遺族年金だけを受け取っている場合、遺族年金について所得税の確定申告をする必要はありません。
確定申告が関係してくるのは、遺族年金と一緒に自分の老齢年金を受け取る場合や、ほかに所得がある場合です。
2.1 公的年金等の申告不要の判定に遺族年金は入らない
公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下であれば、所得税の確定申告は必要ありません。
この「400万円以下」に数えるのは、課税の対象になる老齢年金などで、非課税の遺族年金は含めません。たとえば自分の老齢年金が年120万円、遺族厚生年金が年60万円の方は、判定に使う公的年金等の収入金額は120万円です。
ただし、医療費控除などを受けて所得税の還付を受けたい場合は、申告不要の対象であっても確定申告をすることができます。
2.2 65歳以降は課税の対象になる年金の割合が増えることがある
遺族厚生年金を受け取る方が65歳以上で、自分の老齢厚生年金を受け取る権利もある場合は、自分の老齢厚生年金が全額支給され、遺族厚生年金は老齢厚生年金に相当する額が支給停止になります。
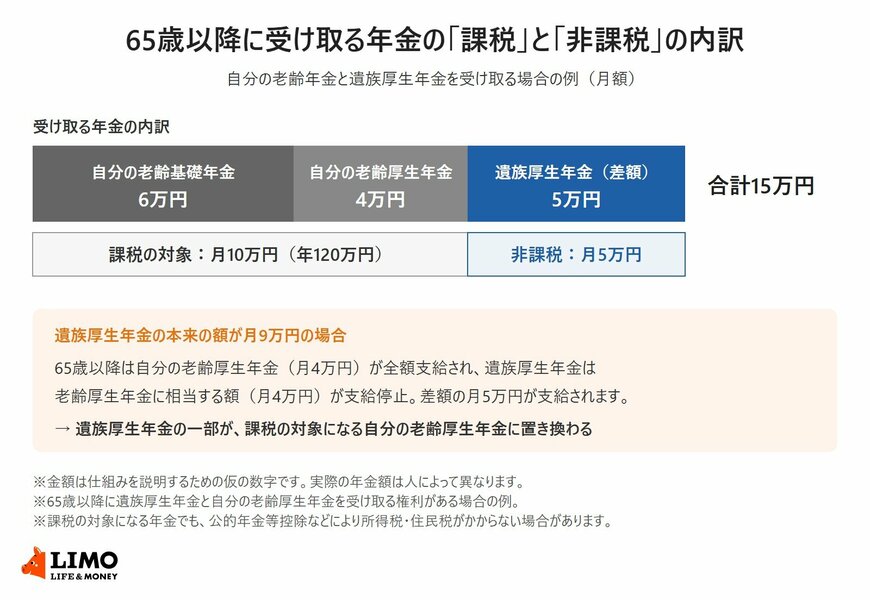
たとえば、遺族厚生年金の本来の額が月9万円で、自分の老齢基礎年金が月6万円、老齢厚生年金が月4万円の方の場合、遺族厚生年金は月4万円分が支給停止になり、差額の月5万円が支給されます。
受け取る年金は合計で月15万円ですが、このうち課税の対象になるのは老齢基礎年金と老齢厚生年金の月10万円(年120万円)で、非課税は遺族厚生年金の月5万円です。
遺族厚生年金の一部が、課税の対象になる自分の老齢厚生年金に置き換わるため、65歳を境に、源泉徴収票が届いたり、住民税がかかるようになったりすることがあります。
なお、課税の対象になる年金でも、公的年金等控除などを差し引くと所得がゼロや少額になり、所得税・住民税がかからない場合もあります。
3. 遺族年金を受け取る親は扶養に入れる?税金と健康保険で異なる基準
遺族年金を受け取っている親や配偶者を扶養に入れようとするとき、注意したいのが「税金の扶養」と「健康保険の扶養」で遺族年金の扱いが違う点です。
3.1 税金の扶養:遺族年金は合計所得金額に含めない
所得税の扶養控除や配偶者控除の対象になるかどうかは、その人の年間の合計所得金額で判定します。扶養親族の場合、2026年分からは合計所得金額62万円以下が要件です(2025年分は58万円以下)。
この合計所得金額には、法律で非課税とされている所得は含めません。遺族年金は非課税所得のため、遺族年金がいくらあっても、ほかに所得がなければ合計所得金額は0円です。
3.2 健康保険の扶養:遺族年金も年間収入に含める
一方、会社員の健康保険で家族を被扶養者にする場合の基準は、年間収入130万円未満(60歳以上または障害者の場合は180万円未満)で、同居の場合は原則として被保険者の年間収入の2分の1未満であることも必要です。
この年間収入には、公的年金や雇用保険の失業等給付なども含まれ、遺族年金のような非課税の収入も含めて判定します。被扶養者の届出では、遺族年金の受取金額がわかる通知書などのコピーの添付が求められます。
3.3 ケースで比べる:62歳の母と68歳の母
会社員の子と同居する母を例に、2つの扶養の判定を比べてみましょう。
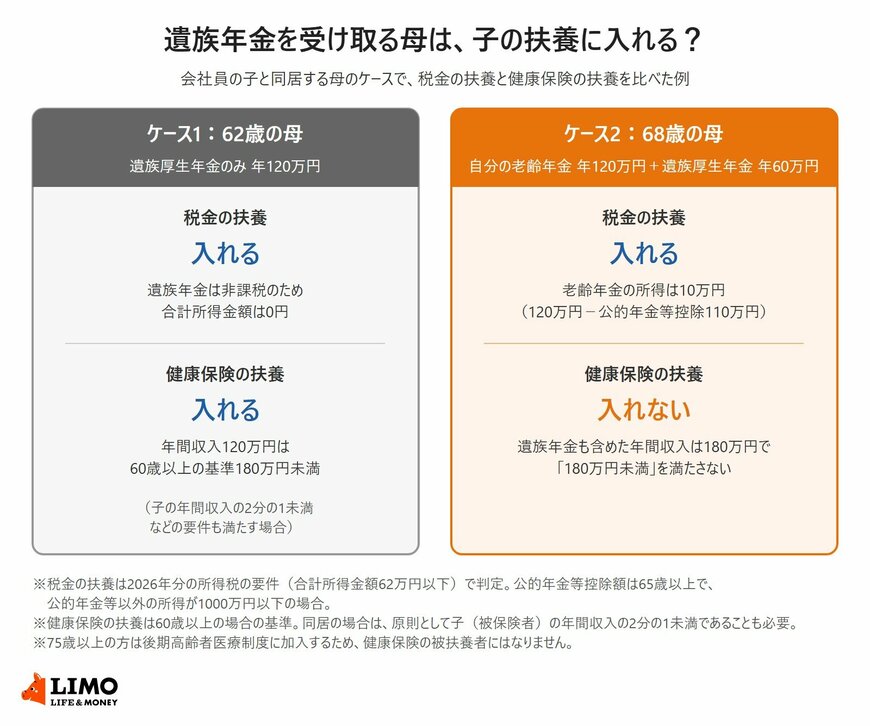
遺族年金を受け取る母は、子の扶養に入れる?税金の扶養と健康保険の扶養の比較2/3
出所:国税庁「No.1180 扶養控除」、日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」をもとにLIMO編集部作成
ケース1は、遺族厚生年金だけを年120万円受け取る62歳の母です。遺族年金は非課税なので合計所得金額は0円となり、税金の扶養に入れます。健康保険でも、年間収入120万円は60歳以上の基準である180万円未満のため、子の年間収入の2分の1未満などの要件を満たせば扶養に入れます。
ケース2は、自分の老齢年金を年120万円、遺族厚生年金を年60万円受け取る68歳の母です。税金では、老齢年金120万円から公的年金等控除110万円を差し引いた所得は10万円で、62万円以下のため扶養に入れます。
ところが健康保険では、遺族年金も含めた年間収入が180万円となり、「180万円未満」の基準を満たしません。この場合、母は子の健康保険の扶養には入れず、自分で国民健康保険に加入することになります。
なお、75歳以上の方は後期高齢者医療制度に加入するため、健康保険の被扶養者にはなりません。


