

4. 未支給年金は相続財産ではなく、受け取った人の一時所得
国税庁によると、未支給年金は遺族が自分の権利として請求するもので、相続税の対象にはなりません。その代わり、受け取った遺族の一時所得として所得税の対象になります。
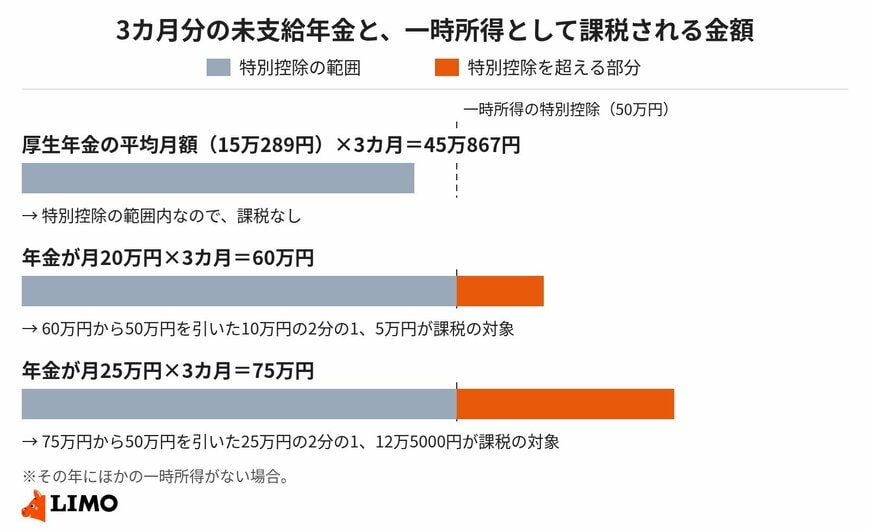
一時所得には最高50万円の特別控除があり、課税されるのは、特別控除を引いた残りの2分の1です。その年にほかの一時所得がなければ、未支給年金が50万円以下のときは課税されません。
- 厚生年金の平均月額で3カ月分(45万867円):特別控除の範囲内で、課税なし
- 年金が月20万円の人の3カ月分(60万円):60万円から50万円を引いた10万円の2分の1、5万円が課税の対象
- 年金が月25万円の人の3カ月分(75万円):75万円から50万円を引いた25万円の2分の1、12万5000円が課税の対象
同じ年に生命保険の満期金などほかの一時所得がある場合は、合計して計算します。一時所得が課税の対象になると、確定申告が必要になる場合があります。
5. 請求の手続きと期限
未支給年金は、自動では振り込まれません。遺族が請求の手続きをする必要があります。
5.1 死亡届は省略できても、未支給年金の請求は必要
日本年金機構にマイナンバーが登録されている人が亡くなった場合、「年金受給権者死亡届」は原則として省略できます。ただし、未支給年金を受け取るには、「未支給年金・未支払給付金請求書」の提出が必要です。
主な添付書類は次のとおりです。戸籍謄本や住民票は、亡くなった日より後に交付されたものが必要です。
- 亡くなった人の年金証書
- 亡くなった人と請求する人の続柄がわかる書類(戸籍謄本など)
- 生計を同じくしていたことがわかる書類(住民票の除票など)
- 受け取る人の口座がわかる書類
5.2 亡くなったことの届け出が遅れると、返還が必要になる
亡くなったことが日本年金機構に伝わらないまま、亡くなった月より後の分まで振り込まれると、その分はあとで返還を求められます。マイナンバーが登録されていない場合などは、死亡届を早めに出しましょう。
5.3 時効は5年
未支給年金を請求できる期間は5年です。年金生活者支援給付金を受け取っていた場合、その未払い分の時効は2年なので、早めに手続きしておくと安心です。
6. 遺族年金を受け取れるかも、あわせて確認する
未支給年金は、亡くなった人が受け取るはずだった年金の残りです。これとは別に、亡くなった人の年金の加入状況や遺族の条件によっては、配偶者などが遺族年金を受け取れる場合があります。未支給年金の手続きのときに、年金事務所であわせて確認しておくと、請求漏れを防げます。
7. まとめ
年金は偶数月に前の2カ月分を受け取る後払いのため、受給者が亡くなると、亡くなった月の分までの未支給年金が残ります。厚生年金の平均月額で計算すると、亡くなった日によって約15万円から約45万円です。
受け取れるのは、生計を同じくしていた遺族だけです。未支給年金は相続税の対象ではなく、受け取った人の一時所得になり、50万円を超えると課税の対象になる部分が出てきます。
親が年金を受け取っている場合は、年金証書の保管場所と、振り込まれている口座を家族で確認しておきましょう。亡くなったときは、未支給年金の請求と遺族年金の確認を、5年の時効を待たずに早めに済ませることが大切です。
参考資料
- 日本年金機構「年金を受けている方が亡くなったとき」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「年金の時効」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 国税庁「No.4123 相続税等の課税対象になる年金受給権」
- 国税庁「未支給の国民年金に係る相続税の課税関係」
和田 直子


