

4. 平均的な年金の夫婦に当てはめると
平均年金月額を、夫婦の組み合わせにあてはめて、家計調査の実支出(29万6829円)と比べます。夫婦の組み合わせは編集部の仮定で、年金は男性・女性の平均月額です。
【比較表】平均的な年金の夫婦と実支出の差(家計調査との比較)5/5
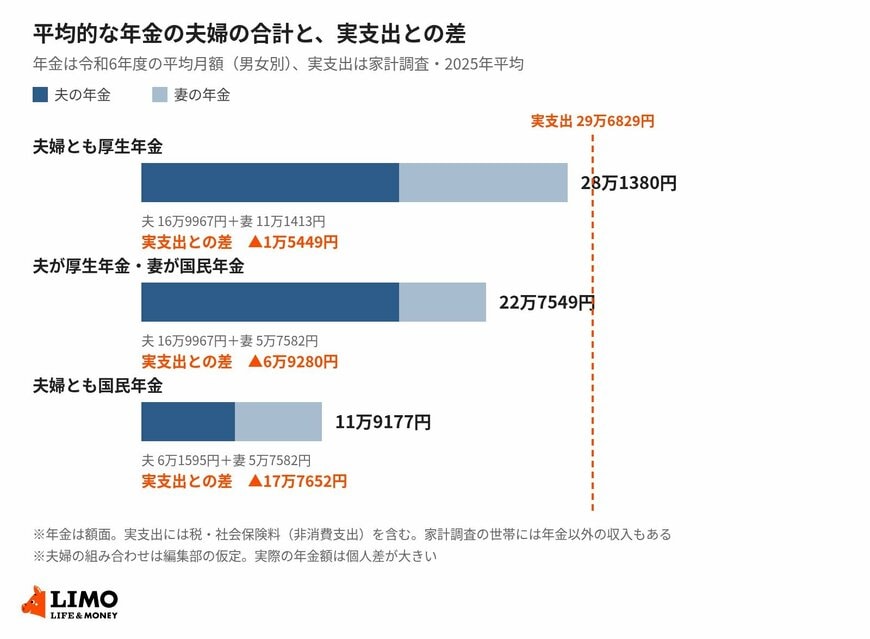
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとにLIMO編集部作成(夫婦の組み合わせは編集部の仮定)
- 夫婦とも厚生年金:夫16万9967円+妻11万1413円=28万1380円。実支出との差は▲1万5449円
- 夫が厚生年金・妻が国民年金:夫16万9967円+妻5万7582円=22万7549円。実支出との差は▲6万9280円
- 夫婦とも国民年金:夫6万1595円+妻5万7582円=11万9177円。実支出との差は▲17万7652円
夫が厚生年金、妻が国民年金の組み合わせの合計(22万7549円)は、家計調査の社会保障給付(22万8614円)と近い額です。夫婦とも厚生年金なら、年金だけでも実支出に近づきますが、夫婦とも国民年金の場合は、年金だけで実支出をまかなうのは難しい計算です。
なお、家計調査の世帯には年金以外の収入が月2万5781円ほどあります。この図は年金だけを実支出と比べているため、実際の不足額は、年金以外の収入や、世帯ごとの支出によって変わります。
5. この記事の読み方
- 平均年金月額は、受給者全体の平均です。受給額は個人差が大きく、平均と同じ額とは限りません
- 国民年金の平均には、厚生年金に加入していた期間がある人の老齢基礎年金が含まれる可能性があります。国民年金だけの人の平均とは異なる場合があるため、資料で確認してください
- 夫婦の組み合わせは、編集部が置いた仮定です。男性・女性の平均を、夫・妻にあてはめています
- 家計調査は、世帯ごとの平均です。住んでいる地域や持ち家の有無、健康状態などによって、実際の支出は変わります
- 年金は額面で、家計調査の実支出には税・社会保険料(非消費支出)を含みます
6. 確認しておきたいこと
まずは、ねんきん定期便やねんきんネットで、自分の年金の見込額を確認することをおすすめします。平均と自分の額は、加入期間や報酬によって異なるためです。
そのうえで、毎月の生活費を把握し、年金の見込額との差を確認しておくと、老後の備えを考えやすくなります。不足が見込まれる場合は、貯蓄の取り崩しや、働き方、支出の見直しなどを、早めに検討してみてください。
7. まとめ
厚生労働省の令和6年度の資料によると、平均年金月額(全年齢)は、厚生年金が15万289円、国民年金が5万9310円です。国民年金は月6万円台が約半数、厚生年金は月10万円台と月16〜19万円台に人数が多く、受給額には個人差があります。
家計調査(2025年平均)では、65歳以上の夫婦のみの無職世帯は、実収入25万4395円に対して実支出29万6829円で、月4万2434円の不足が出ています。夫が厚生年金、妻が国民年金の平均額を受け取る夫婦の合計は22万7549円で、実支出との差は▲6万9280円です。
自分の年金額は、ねんきん定期便やねんきんネットで確認できます。見込額を確かめたうえで、生活費との差を把握し、老後の備えを考えてみてください。

参考資料
和田 直子


