4. 食品の定期便や通信販売【2027年4月以降も8%のままになる場合】
大綱では、2027年4月1日以降に届く飲食料品でも、契約や申込みの時期によっては1%の特例税率を適用しない場合を定めています。
4.1 2027年1月1日より前に結んだ定期便で、4月1日より前に代金を払っている分
2027年1月1日より前に結んだ定期供給契約にもとづき、4月1日より前に代金を受け取っている飲食料品は、4月1日以降に届いても特例税率の対象から外れます。対象外になるのは、代金を前もって受け取っている部分に限られます。
定期供給契約とは、不特定かつ多数の人に定期的に継続して商品を届ける契約のことで、特例税率を前提とした契約は除かれます。食材や飲料の定期便を年払いや半年払いで利用している人は、前払いの時期を確かめておくと安心です。
4.2 2027年1月1日より前に販売条件が示され、4月1日より前に申し込んだ通信販売
通信販売で、2027年1月1日より前に販売条件が示され、4月1日より前に申し込んだ飲食料品は、届くのが4月1日以降でも特例税率の対象外です。特例税率を前提とした販売条件の場合は除かれます。
カタログ通販などで年明けに食品を注文する場合は、いつの時点の価格や税率で申し込んでいるのかを、販売元の案内で確認しておきましょう。
5. 引下げが終わる2029年3月31日のあと【支援金の本格導入へ】
食料品の消費税率の引下げは、2029年3月31日までの2年間に限った措置です。大綱は、この2年間の引下げと支援金の組み合わせを、2029年度に支援金を本格導入するまでの「つなぎ」と位置づけています。
就業者負担軽減支援金と飲食料品の消費税率の引下げ 決まった日とこれからの日程2/2
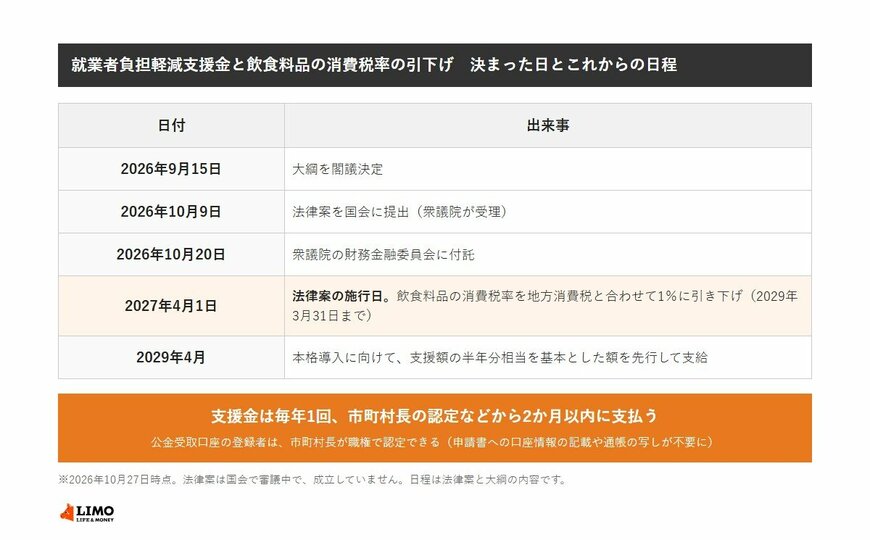
出所:内閣官房・財務省「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」についてをもとにLIMO編集部作成
5.1 2029年4月には支援額の半年分を先行して支給
大綱によると、引下げが終わる時期に本格導入へ円滑につなげるため、2029年4月に、2028年度の受給資格者へ2029年度以降の制度による支援額の半年分相当を基本とした額を先行して支給します。その後、2029年度の受給資格者に半年分相当を基本とした額を支給します。
5.2 2027年度・2028年度の支援金は消費税1%相当分の範囲
2027年度と2028年度に支給する支援金は、全体の費用が飲食料品の消費税1%相当分の範囲になるよう定めるとされています。年金暮らしの世帯にとっては、2029年4月以降、食料品の税率が8%に戻ったときの家計への影響も、あわせて考えておく必要があります。
6. まとめ
この記事では、2027年4月からの食料品の消費税率の引下げで年金暮らしの世帯の食費がいくら軽くなるかと、同時に始まる就業者負担軽減支援金について解説しました。
2025年の家計調査の食費で計算すると、65歳以上の夫婦のみの無職世帯で月約4430円、単身無職世帯で月約2336円軽くなります。一方で、年金だけで暮らす人は支援金の勤労所得の要件を満たさず、対象になりません。
法律案はまだ国会で審議中です。今後の審議の結果や政令の内容とあわせて、自分の家計にどう関わるかを確認しておくとよいでしょう。
※本記事は2026年10月28日時点の法律案と大綱の内容です。法律の成立や政令の内容によって変わる場合があります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日閣議決定)
- 内閣官房・財務省「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」について
- 衆議院「議案審議経過情報(閣法 第222回国会 1)」
- 国税庁「軽減税率制度の概要」
- 総務省「家計調査 家計収支編 2025年」
中本 智恵