10月も最終週に入り、朝晩の冷え込みとともに、年末年始の食費がかさむ時期が近づいてきました。年金で暮らしている世帯では、スーパーの値札を見るたびに家計への影響が気になる人も多いでしょう。
そうしたなかで、政府は2026年10月9日、食料品の消費税率を一時的に下げる内容と、新しい給付「就業者負担軽減支援金」を盛り込んだ法律案を国会に提出しました。法律案は10月20日に衆議院で審議に入っています。
9月15日に閣議決定された大綱では、2027年4月1日から2年間、「飲食料品に係る消費税率」を地方消費税と合わせて1%にするとしています。あわせて始まる支援金は、本格的な「給付付き税額控除」の第一歩と位置づけられています。
例えば、総務省「家計調査」の2025年平均で、65歳以上の夫婦のみの無職世帯の食費から外食と酒類を除くと月6万8352円です。これが8%から1%になると、月約4430円軽くなる計算です。
この記事では、食料品の消費税率の引下げで年金暮らしの世帯の食費がいくら軽くなるかと、同時に始まる支援金を年金暮らしの人が受け取れるのかを、一つひとつ整理していきます。
1. 食料品の消費税率の引下げ【いつから、何が1%になるのか】
まずは、消費税率の引下げがいつからで、どの品目が対象になるのかを見ていきましょう。
1.1 2027年4月1日から2029年3月31日までの2年間
大綱では、2027年4月1日から2029年3月31日までの間、事業者が国内で行う飲食料品の販売について、消費税の税率を0.78%(地方消費税と合わせて1%)とする特例を設けるとしています。
国税庁も、軽減税率制度のページで、2027年4月1日から2029年3月31日までの2年間、飲食料品の譲渡について消費税率が引き下げられると案内しています。
1.2 対象は今の軽減税率の飲食料品で、外食と酒類は入らない
引下げの対象は、現在の軽減税率(8%)の対象になっている飲食料品です。国税庁によると、軽減税率の対象は「酒類・外食を除く飲食料品」と「定期購読契約が締結された週2回以上発行される新聞」です。
- 税率が1%になる:スーパーで買う食料品、持ち帰りの弁当や総菜など、今8%の飲食料品
- 税率は変わらない:外食、酒類(今も10%)
- 税率は変わらない:定期購読の新聞(8%のまま)
2. 年金暮らしの世帯の食費【月いくら軽くなるのか】
総務省「家計調査」の2025年平均をもとに、65歳以上の無職世帯の食費で、税率が8%から1%になった場合に軽くなる額を試算しました。
例)2025年の食費で計算した場合 食料品の消費税が8%から1%になると軽くなる額1/2
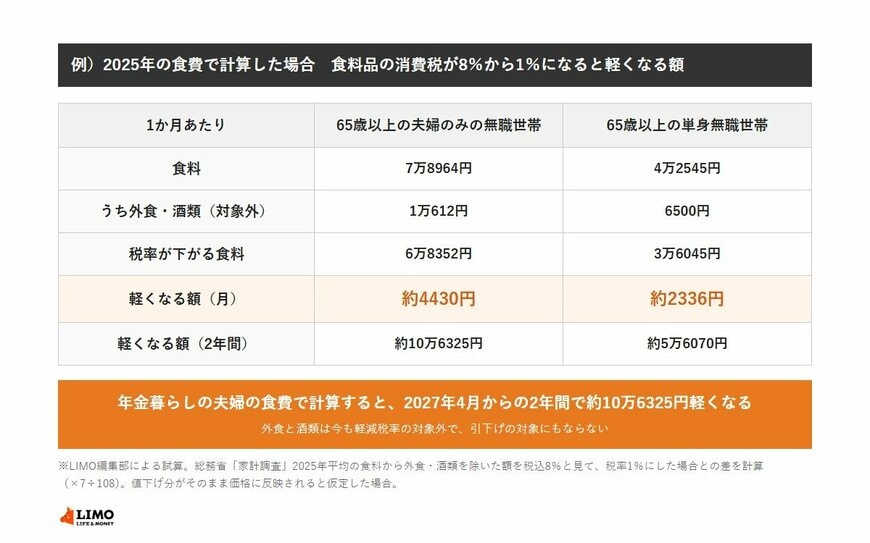
出所:総務省「家計調査 家計収支編 2025年 第9表(高齢者のいる世帯)世帯主の就業状態別1世帯当たり1か月間の収入と支出(総世帯)」をもとにLIMO編集部作成
2.1 65歳以上の夫婦のみの無職世帯は月約4430円
65歳以上の夫婦のみの無職世帯の食料は月7万8964円で、このうち外食が7028円、酒類が3584円です。税率が下がる食料は6万8352円になります。
- 軽くなる額(月):約4430円
- 軽くなる額(年):約5万3163円
- 軽くなる額(2年間):約10万6325円
2.2 65歳以上の単身無職世帯は月約2336円
65歳以上の単身無職世帯の食料は月4万2545円で、このうち外食が4809円、酒類が1691円です。税率が下がる食料は3万6045円です。
- 軽くなる額(月):約2336円
- 軽くなる額(年):約2万8035円
- 軽くなる額(2年間):約5万6070円
同じ家計調査で、65歳以上の夫婦のみの無職世帯の消費支出は月26万3979円です。軽くなる額は消費支出の2%に届かない程度で、外食や酒類が多い世帯ほど小さくなります。
※試算の前提:外食・酒類を除いた食料の支出額を税込8%の金額と見て、税率1%の場合との差(支出額×7÷108)を計算。値下げ分がそのまま販売価格に反映されると仮定しています。
3. 給付付き税額控除の「就業者負担軽減支援金」【年金暮らしでももらえるのか】
消費税率の引下げと同じ2027年4月1日に、法律案では就業者負担軽減支援金も始まります。年金暮らしの人が対象になるのかを確認していきます。
3.1 年金だけで暮らす人は「勤労所得」の要件を満たさない
大綱では、2027年度と2028年度に支給する支援金は、前年の勤労所得が所得下限額を超えることなど3つの要件で判定します。勤労所得は給与収入などをもとにした額で、公的年金は含まれません。
そのため、年金だけで暮らしている人は支援金の対象になりません。年金暮らしの世帯にとっては、食料品の消費税率の引下げが、この制度で直接関わる部分になります。
3.2 働いて税・社会保険料を負担している高齢者は対象に入りうる
一方で大綱は、就労し、税・社会保険料の負担が現役並みである中低所得の高齢者も対象とするとしています。65歳を過ぎても給与を受け取って働いている人は、年齢だけで対象から外れるわけではありません。
支援額や所得の基準は政令で決めることになっており、2026年10月28日時点では示されていません。