
年末が近づき、子どもや孫にまとまったお金を渡しておこうと考えている親や祖父母の方もいるでしょう。親から子への援助では、1年間に110万円までなら贈与税がかからない「暦年贈与」がよく使われています。
国税庁によると、2024年1月1日以後の暦年贈与は、贈与した人が亡くなったときに相続財産へ足し戻す「生前贈与加算」の期間が、3年から7年に延びました。実際に3年を超えてさかのぼるのは、2027年1月2日以後に亡くなった人の相続からです。
この記事では、2027年1月から延び始める生前贈与加算の期間と、年内に贈与した場合の贈与税の額を確認します。
後半では、2027年3月15日までの申告の手続きと、相続時精算課税との違いも見ていきます。
1. 親や祖父母が亡くなったときの生前贈与加算、2027年1月2日以後の相続から3年を超えて延び始める
生前贈与加算は、相続や遺贈で財産を受け取った人が、亡くなった人から生前に受けていた贈与を、相続税の計算に足し戻す仕組みです。遺贈とは、遺言によって財産を受け取ることです。
足し戻された贈与は、亡くなった人が残した財産と合わせて、相続税を計算するもとになります。生前にもらったお金でも、亡くなる前の一定期間のものは、相続でもらったものと同じように扱われるということです。
1.1 2024年1月1日以後の暦年贈与は、加算される期間が最長7年に
国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」によると、2024年1月1日以後の暦年贈与については、加算される期間が「相続開始前3年以内」から「相続開始前7年以内」に延びました。相続開始前3年以内とは、亡くなった日からさかのぼって3年以内という意味です。
ただし、すぐに7年分がさかのぼるわけではありません。
贈与した人が亡くなった日によって、加算される期間は段階的に延びていきます。
1.2 2027年1月1日から2030年12月31日の相続では、2024年1月1日以後の贈与がすべて対象
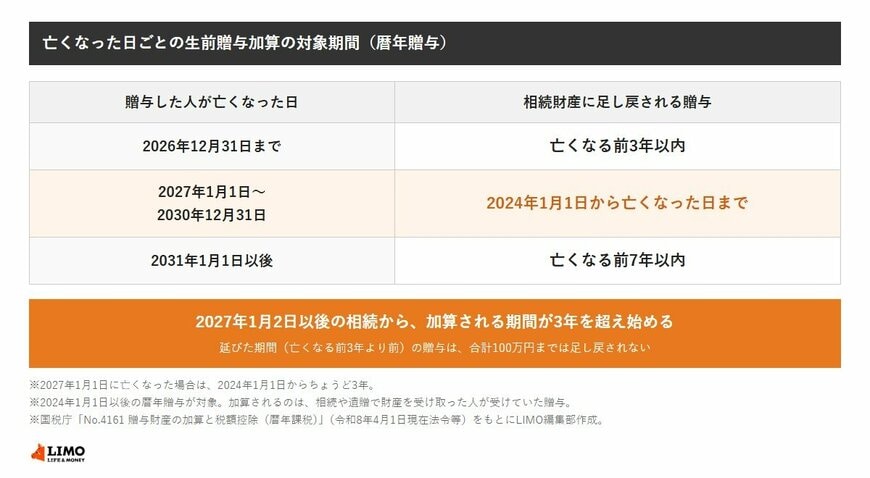
- 2026年12月31日までに亡くなった場合:亡くなる前3年以内
- 2027年1月1日~2030年12月31日に亡くなった場合:2024年1月1日から亡くなった日まで
- 2031年1月1日以後に亡くなった場合:亡くなる前7年以内
2027年1月1日に亡くなった場合は、2024年1月1日からちょうど3年です。
1月2日以後の相続からは、2024年以降に受けた贈与が、3年を超えてさかのぼって足し戻されるようになります。2026年中に贈与した分も、この対象に入ります。
1.3 延びた期間の贈与は、合計100万円まで足し戻されない
国税庁によると、加算される期間のうち、亡くなる前3年以内より前に受けた贈与については、その合計額から100万円までは相続財産に加算されません。
延びた期間の贈与がすべてそのまま加算されるわけではなく、100万円を超えた部分が足し戻される形です。
1.4 例:父が2028年7月1日に亡くなった場合、足し戻される贈与は450万円
子が父から、2024年から2028年まで毎年1月に110万円ずつ受け取り、父が2028年7月1日に亡くなった場合で考えてみます。
- 亡くなる前3年以内(2025年7月1日以後)に受け取った分:2026年・2027年・2028年の330万円は全額を足し戻す
- それより前に受け取った分:2024年・2025年の220万円から100万円を差し引いた120万円を足し戻す
- 足し戻す合計:450万円(これまでのルールの3年以内だけなら330万円)
この例は、子が相続や遺贈で父の財産を受け取る場合です。なお、相続税がかかるのは、足し戻した贈与も含めた遺産の総額が、基礎控除額(3000万円+600万円×法定相続人の数)を超える場合です。
1.5 加算の対象は、相続や遺贈で財産を受け取った人への贈与
生前贈与加算の対象になるのは、亡くなった人から相続や遺贈で財産を受け取った人が、加算される期間内に受けていた贈与です。
相続や遺贈で財産を受け取らない孫などへの贈与は、原則として加算の対象になりません。誰に贈るかによって、相続税への影響が変わります。
2. 【子や孫が受け取る暦年贈与】1年間の合計が110万円以下なら贈与税がかからない
暦年贈与とは、1月1日から12月31日までの1年間(暦年)ごとに、受け取った贈与の合計額をもとに贈与税を計算する方法のことです。
贈与税は、お金を渡した人ではなく受け取った人にかかり、受け取った人ごとに1年間の合計額で判定されます。
2.1 贈与税は合計額から110万円を引き、速算表で計算する
国税庁「No.4408 贈与税の計算と税率(暦年課税)」によると、贈与税は次の順番で計算します。
- 1年間に贈与で受け取った財産の価額を合計する
- 合計額から基礎控除額110万円を差し引く
- 残った額に速算表の税率をかけ、控除額を差し引く
例えば、親から18歳以上の子が500万円を受け取った場合は、500万円から110万円を引いた390万円に税率15%をかけて58万5000円です。そこから控除額の10万円を引いた48万5000円が贈与税になります。
110万円は受け取る人ごとの額です。父と母からそれぞれ110万円を受け取った場合は、合計220万円から110万円を差し引いて計算します。
2.2 親や祖父母から18歳以上の子・孫への贈与は「特例税率」
- 特例税率:父母や祖父母などの直系尊属(自分より前の世代の、直系の親族)から、贈与を受けた年の1月1日に18歳以上の子や孫が受け取る贈与
- 一般税率:夫婦間、兄弟間、18歳未満の子が親から受け取る場合など、上記以外の贈与
夫の父からの贈与のように、直系尊属にあたらない人からの贈与には特例税率を使えません。
3. 年内に親から18歳以上の子へ500万円を贈ると、贈与税はいくらかかる?
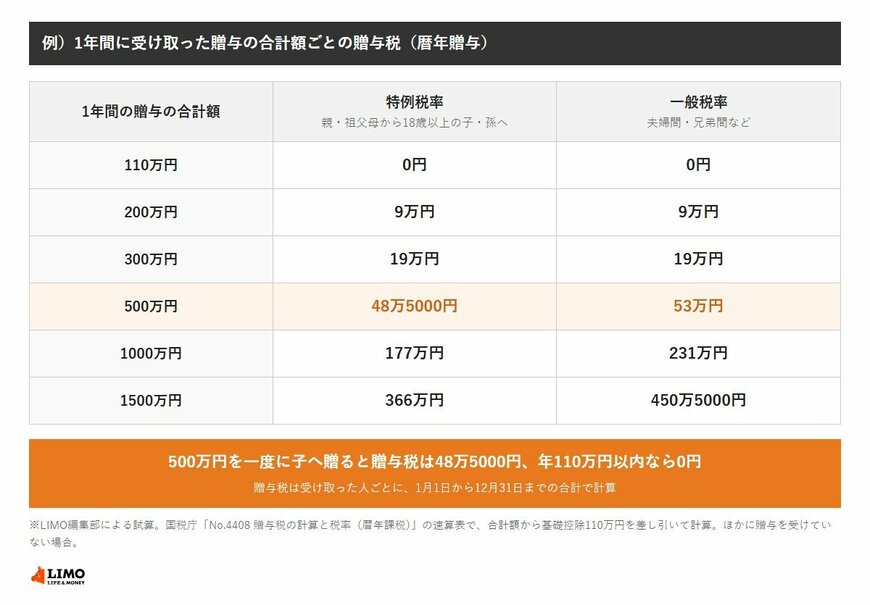
国税庁の速算表をもとに、1年間に受け取った贈与の合計額ごとの贈与税を計算しました。
3.1 300万円なら19万円、1000万円なら177万円
- 110万円:0円
- 200万円:9万円
- 300万円:19万円
- 500万円:48万5000円
- 1000万円:177万円
※ 親から18歳以上の子への贈与(特例税率)で、ほかに贈与を受けていないものとしてLIMO編集部が計算。500万円の税額は、国税庁が示している計算例と同じです。
3.2 夫の親からなど一般税率なら、500万円で53万円かかる
同じ500万円でも、一般税率で計算すると贈与税は53万円で、特例税率より4万5000円多くなります。1000万円では、特例税率の177万円に対して一般税率は231万円です。
年内に子や孫へお金を渡すときは、まず受け取る人ごとに、1年間の合計が110万円を超えるかどうかを確かめましょう。110万円を超えると贈与税がかかり、親から18歳以上の子へ500万円を贈ると48万5000円です。
また、相続や遺贈で財産を受け取る人への贈与は、2027年1月2日以後の相続から、亡くなる前3年より前の分も足し戻される場合があります。贈与の額や相続税への影響で判断に迷うときは、税務署や税理士に相談してください。
次のページでは、2026年中の贈与の申告と納税の期限と、相続時精算課税の基礎控除、年内に贈与する前に確かめたい点を確認します。