
相続したお金を、旅行や外食など自分の楽しみに使いたいと考える人もいるでしょう。相続したお金で旅行に出かけると、もともと年金などの収入だけでは足りない毎月の生活費の分に、旅行の分が上乗せされて減っていきます。
行政の現場を取材してきた立場からお伝えすると、お金の統計は平均だけでなく中央値もあわせて見ると、実際の暮らしに近い数字がつかめます。ここでは、相続したお金の目安を平均と中央値の2通りで置き、公的な統計と国税庁の資料で整理します。
そのうえで、65歳で一人暮らしの人が相続したお金を使い始めた場合に、旅行の回数ごとに何年でなくなるかを試算します。使い始める前に確かめたい相続税の申告についても触れます。
※相続したお金の額は、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(単身世帯調査)」の70歳代の金融資産保有額(平均1489万円、中央値500万円)を、子2人で分けた額をもとにしています。
1. 相続したお金はいくらが目安?70歳代の一人暮らしの金融資産は平均1489万円・中央値500万円、子2人で分けると744.5万円と250万円
金融経済教育推進機構「家計の金融行動に関する世論調査2025年(単身世帯調査)」によると、70歳代の単身世帯の金融資産保有額は、金融資産を持っていない世帯を含めて平均1489万円、中央値500万円です。金融資産を持っていない世帯は20.4%です。
平均は一部の大きな額に引き上げられるため、中央値の約3倍になっています。ここでは、親が一人暮らしで遺したお金を子2人で分けたとして、相続したお金の目安を2通り置きます。
- 【平均を子2人で分けた場合】744.5万円
- 【中央値を子2人で分けた場合】250万円
※試算の前提:親は70歳代の一人暮らしで、相続人は子2人、金融資産を等分すると仮定。子の人数は、国立社会保障・人口問題研究所「第16回出生動向基本調査」の妻45〜49歳の夫婦の最終的な出生子ども数(1.81人)をもとに2人としています。調査の金融資産には、日常の出し入れに備える預貯金や、土地・住宅は含みません。
※この調査の対象は20歳以上80歳未満で、単身世帯の年代の区分は70歳代が最も上の年代のため、親の金融資産はこの値を目安にしています。実際に相続が起きるときの親の年齢は、もっと高いことが多いと考えられます。
2. 相続したお金を旅行に使うと何年でなくなる?744.5万円なら年2回の宿泊旅行で約14.8年、旅行をしなくても約20.7年
総務省「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」によると、65歳以上の単身無職世帯は、実収入が月13万1456円(うち年金などの社会保障給付が12万212円)、税・社会保険料を引いた可処分所得が11万8465円です。消費支出は月14万8445円で、毎月2万9980円が不足しています。
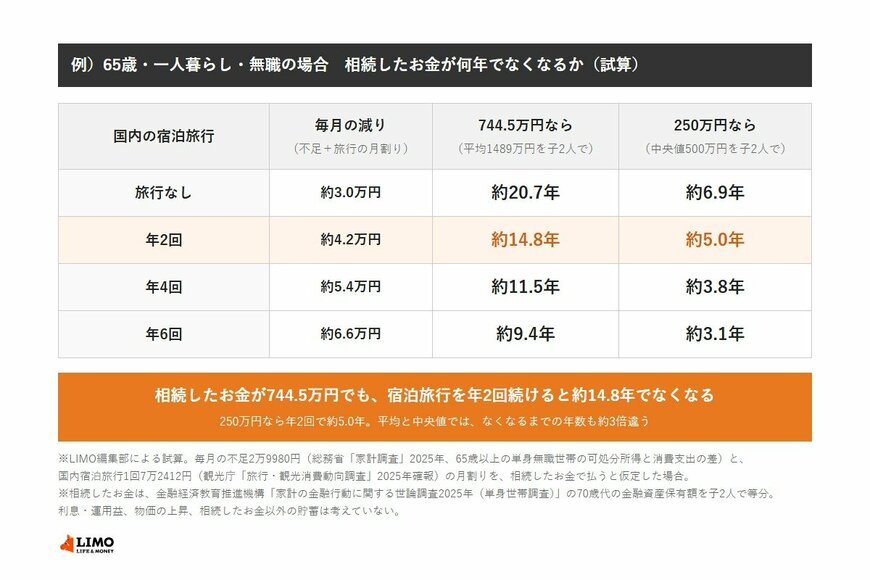
相続したお金でこの不足を埋め、さらに旅行の費用も出すと、毎月の減りは次のようになります。旅行の費用は、観光庁「旅行・観光消費動向調査 2025年年間値(確報)」の国内宿泊旅行1人1回あたりの旅行単価7万2412円です。
- 【旅行なし】毎月約3.0万円ずつ減り、約20.7年でなくなる
- 【宿泊旅行を年2回】毎月約4.2万円ずつ減り、約14.8年でなくなる
- 【宿泊旅行を年4回】毎月約5.4万円ずつ減り、約11.5年でなくなる
- 【宿泊旅行を年6回】毎月約6.6万円ずつ減り、約9.4年でなくなる
※試算の前提:65歳・一人暮らし・無職で、相続したお金744.5万円を毎月の不足(2万9980円)と旅行の費用に使う。旅行の費用は1回7万2412円を月割りにした額。利息・運用益、物価の上昇、相続したお金以外の貯蓄は考えない。
相続したお金が何年でなくなるか(旅行の回数別の試算)1/1
出所:総務省「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」、観光庁「旅行・観光消費動向調査 2025年年間値(確報)」、金融経済教育推進機構「家計の金融行動に関する世論調査2025年」をもとにLIMO編集部作成
3. 相続したお金が中央値の250万円なら?年2回の宿泊旅行で約5.0年、旅行をしなくても約6.9年
同じ前提で、中央値500万円を子2人で分けた250万円の場合も試算します。
- 【旅行なし】約6.9年でなくなる
- 【宿泊旅行を年2回】約5.0年でなくなる
- 【宿泊旅行を年4回】約3.8年でなくなる
- 【宿泊旅行を年6回】約3.1年でなくなる
相続したお金の額は平均と中央値で約3倍違い、なくなるまでの年数も同じように約3倍違います。平均の額を目安にするか、中央値の額を目安にするかで、旅行に使える回数の見え方は大きく変わります。
※試算の前提:相続したお金を250万円とした以外は、744.5万円の試算と同じ。
4. 相続したお金を使い始める前に、相続税の申告は要る?基礎控除は「3000万円+600万円×法定相続人の数」、子2人なら4200万円
国税庁「No.4152 相続税の計算」によると、相続税の基礎控除額は「3000万円+600万円×法定相続人の数」です。遺産の総額がこの額以下なら相続税はかかりません。
- 【法定相続人が1人】3600万円
- 【法定相続人が2人】4200万円
- 【法定相続人が3人】4800万円
基礎控除と比べるのは、自分が受け取った額ではなく、亡くなった人の遺産の総額です。金融資産の平均1489万円は子2人の基礎控除4200万円を下回りますが、遺産には自宅の土地・建物なども含まれます。
国税庁「令和6年分 相続税の申告事績の概要」によると、亡くなった人のうち相続税の課税対象となった割合は10.4%です。課税対象になる場合、申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です(国税庁「No.4205 相続税の申告と納税」)。
相続したお金を使い始める前に、遺産の総額が基礎控除を超えるかどうか、申告と納税が要るかどうかを確かめておくと、あとで納税資金が足りなくなる心配を減らせます。