
生命保険の満期金を300万円受け取ると、税金はかかるのでしょうか。毎月の保険料を払い込んできたお金が戻るだけに、税金の扱いは気になるところです。
FP会社で保険の手続きや問い合わせ対応に関わっていた頃も、満期金は受け取る額に目が向きやすく、税金は後回しになりやすいと感じていました。ここでは、満期金300万円の税金を、払込保険料別に試算します。
試算するのは、保険料の負担者と満期金の受取人が同じ人の場合(所得税)と、受取人だけが別の人の場合(贈与税)です。払込保険料は250万円から150万円まで、4つに分けて比べます。
※満期金300万円は、払込保険料ごとの税額を比べるために置いた金額で、平均や中央値ではありません。税率は、国税庁「No.2260 所得税の税率」の課税所得195万円以下の5%と、195万円超330万円以下の10%を使っています。
1. 生命保険の満期金300万円に税金はかかる?払込保険料が250万円なら一時所得は0円で、所得税はかかりません
国税庁「No.1755 生命保険契約に係る満期保険金等を受け取ったとき」によると、保険料の負担者と満期金の受取人が同じ人なら、所得税の対象になります。一時金で受け取った場合は、一時所得として計算します。
一時所得の金額は、受け取った満期金から払い込んだ保険料を引き、さらに特別控除額(最高50万円)を引いた金額です。課税の対象になるのは、その金額の2分の1です。ほかに一時所得がない場合で計算します。
- 【満期金】300万円
- 【払込保険料】250万円
- 【特別控除額】50万円
- 【一時所得の金額】0円(300万円−250万円−50万円)
満期金が払込保険料を上回っても、差額が50万円までなら、一時所得は0円になります。
2. 満期金300万円の所得税は払込保険料でどう変わる?払込200万円なら課税対象は25万円、所得税は約1万3000円から約2万6000円
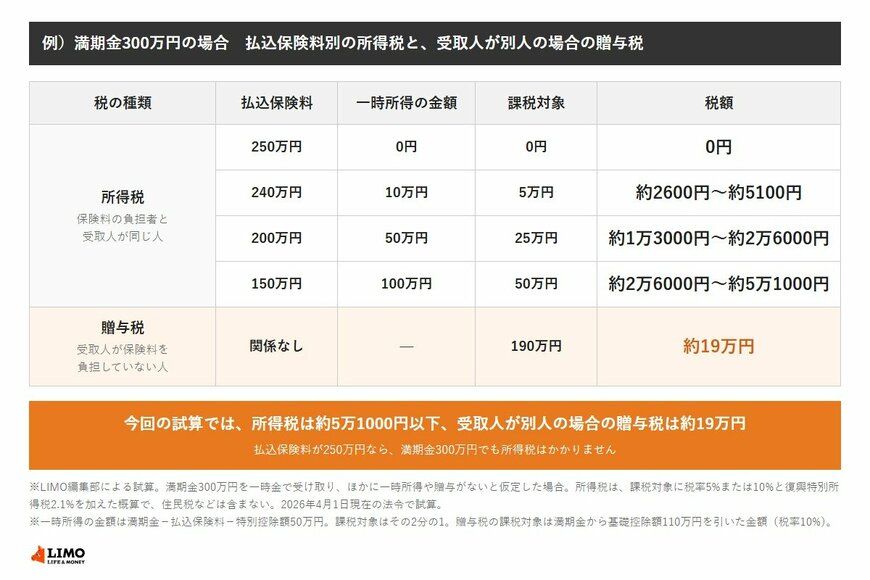
払込保険料が少ないほど、一時所得は大きくなります。満期金300万円で、払込保険料を4通りに分けて試算します。所得税は、課税対象の金額に5%がかかる場合と10%がかかる場合を並べます。
- 【払込250万円】一時所得0円、課税対象0円、所得税0円
- 【払込240万円】一時所得10万円、課税対象5万円、所得税は約2600円(税率5%)から約5100円(税率10%)
- 【払込200万円】一時所得50万円、課税対象25万円、所得税は約1万3000円(税率5%)から約2万6000円(税率10%)
- 【払込150万円】一時所得100万円、課税対象50万円、所得税は約2万6000円(税率5%)から約5万1000円(税率10%)
※試算の前提:満期金300万円を一時金で受け取り、ほかに一時所得がない。課税対象は(満期金−払込保険料−特別控除額50万円)の2分の1。所得税は、課税対象に5%または10%をかけ、復興特別所得税(基準所得税額の2.1%)を加えた概算。住民税や国民健康保険料などは含めていない。国税庁「令和8年4月1日現在法令等」の表記による。