

年収が安定していても、クレジットカードの審査落ちはあるのでしょうか。年収が平均より高いのに審査に通らなかったと聞くと、理由が気になる方も多いはずです。
独立系のFP会社で保険の手続きに携わっていた経験からお伝えすると、申込みの審査では、書類に書いた内容だけでなく、これまでの記録も見られます。ここでは、信用情報機関に登録される情報と、割賦販売法で決められた「支払可能見込額」の考え方を、一次資料で確かめます。
そのうえで、正社員の平均年収をもとに、世帯の人数と住まいによって支払可能見込額がどう変わるかを試算します。
※年収559万円は、国税庁「令和7年分 民間給与実態統計調査」の正社員の平均給与です。
1. クレジットカードの審査落ちで何が見られる?信用情報機関に登録された申込みの記録や支払いの状況で、申込みの記録は照会日から6か月残る
クレジットカードの審査では、カード会社が信用情報機関に登録された情報を照会します。割賦販売法では、クレジットカードを発行するときに、指定信用情報機関の情報を使って支払いの能力を調べることになっています。
指定信用情報機関のCIC(シー・アイ・シー)によると、登録される情報と保有期間は次のとおりです。
- 【申込情報】照会日、商品名、契約予定額など。照会日から6か月間
- 【クレジット情報】契約の内容、支払いの状況(入金の履歴、遅れの有無など)。契約期間中と契約終了後5年間
- 【利用記録】カード会社などが信用情報を利用した事実。利用日から6か月間
日本信用情報機構(JICC)でも、申込みに関する情報は照会日から6か月以内、契約内容や返済状況に関する情報は契約継続中と契約終了後5年以内が登録期間です(2019年10月1日以降の契約の場合)。
CICは、ブラックリストという名前のリストはないと説明しています。登録されているのは、申込みや支払いの事実の記録です。
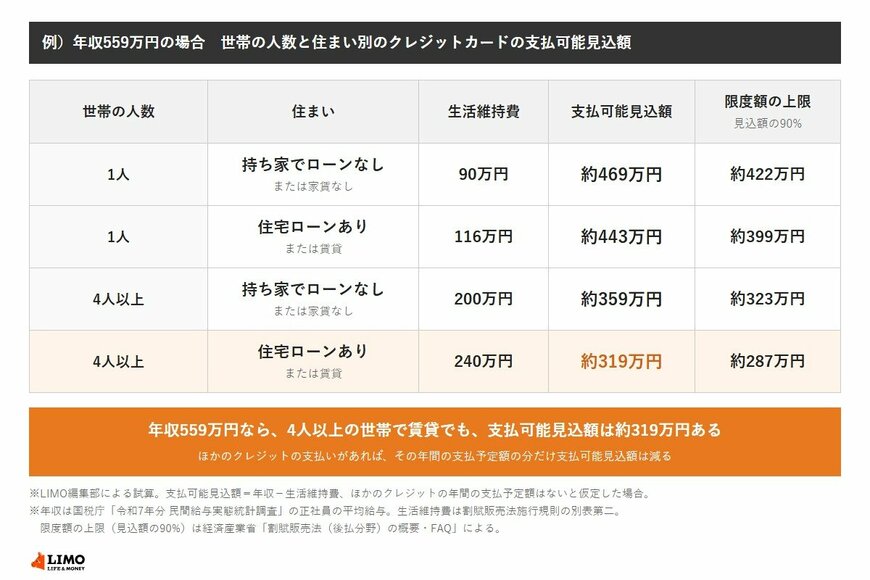
2. 年収559万円ならクレジットカードの支払可能見込額は?単身の持ち家で約469万円、4人世帯の賃貸で約319万円
年収が審査にどう関わるかを決めているのが、割賦販売法の「支払可能見込額」です。経済産業省によると、支払可能見込額は、基本的には年収から生活維持費、クレジットの債務などを除いて算定します。年収は自己申告が基本です。
生活維持費は、世帯の人数と住まいで決まっています(割賦販売法施行規則の別表第二)。クレジットカードの利用限度額は、支払可能見込額の90%を超えてはならないとされています。
- 【単身・持ち家でローンなし、または家賃なし】生活維持費90万円、支払可能見込額 約469万円(限度額の上限 約422万円)
- 【単身・住宅ローンあり、または賃貸】生活維持費116万円、支払可能見込額 約443万円(同 約399万円)
- 【4人以上・持ち家でローンなし、または家賃なし】生活維持費200万円、支払可能見込額 約359万円(同 約323万円)
- 【4人以上・住宅ローンあり、または賃貸】生活維持費240万円、支払可能見込額 約319万円(同 約287万円)
※試算の前提:年収559万円で、ほかのクレジットの年間の支払予定額はないものとしました。支払可能見込額=年収−生活維持費、限度額の上限=支払可能見込額×90%で計算しています。生活維持費は割賦販売法施行規則の別表第二の額です。
※極度額が30万円以下の場合など、この調査を省略できる場合があります(割賦販売法施行規則43条)。また、国の認定を受けたカード会社は、別の審査の方法を使うことも認められています。
例)年収559万円の場合 世帯の人数と住まい別のクレジットカードの支払可能見込額1/1
出所:国税庁「令和7年分 民間給与実態統計調査」、e-Gov法令検索「割賦販売法施行規則」、経済産業省「割賦販売法(後払分野)の概要・FAQ」をもとにLIMO編集部作成
年収559万円なら、4人世帯の賃貸でも支払可能見込額は約319万円あります。年収の面だけで見れば、限度額が数十万円のカードは収まる計算です。
ただし、ほかのクレジットの支払いがあれば、その分だけ見込額は減ります。仮に年間の支払予定額が12万円(月1万円)あれば、4人世帯の賃貸の見込額は約307万円になります。


