
親が住んでいた実家を売却しようとすると、家具や仏壇が残ったままで売れるのか、先に片付けるべきなのかで手が止まりがちです。実家の売却では、片付けのほかに、名義の変更や税金の特例の期限も関わってきます。
ここでは、家具や仏壇を残したまま売却するときに売買契約で確かめる点と、売却の前に必要な相続登記、空き家を売ったときの3000万円特別控除の要件と期限を、法務省と国税庁の資料で整理します。
そのうえで、中古一戸建ての平均的な価格で実家を売却した場合に、特別控除を使えたときと使えなかったときの税額を試算し、相続した年ごとに相続登記と特別控除の期限を並べます。
※売却額の約2443万円は、国土交通省「令和7年度住宅市場動向調査」で既存(中古)一戸建てを買った世帯(全国)の住宅購入資金の平均(2442.75万円)をもとにしています。
1. 実家に家具や仏壇が残ったままでも売却できる?できるが、何を残すかは売買契約で決める
家具や仏壇が残っていることを理由に、実家の売却ができなくなる法律上の決まりはありません。ただし、引き渡すときの家の状態は、売主と買主が売買契約で決めます。
民法562条は、引き渡した物が種類・品質・数量について契約の内容に合わないとき、買主が修補などを求められると定めています。家具や仏壇を残すのか片付けるのかを契約書に書いておかないと、引渡しのあとで食い違いが生じるおそれがあります。
売買契約で確かめておきたい点は次のとおりです。
- 【残す物と片付ける物】仏壇・家具・家電のうち、どれを残してよいか(一覧や写真で決める)
- 【片付けの費用を払う人】売主か買主か、売却代金から差し引くのか
- 【引渡しの日と状態】いつまでに、どの状態で引き渡すか
- 【残っていた物の扱い】引渡しのあとに約束と違う物が見つかったときの対応
仏壇や思い出の品は、売買契約を結ぶ前に家族・親族で行き先を決めておくと、契約の内容をはっきりさせやすくなります。
2. 実家の売却の前に必要なことは?相続登記で名義を移す。2024年4月から義務で、期限は相続を知った日から3年以内
法務省「相続登記の申請義務化に関するQ&A」によると、相続登記の義務化は2024年4月1日に始まり、相続で不動産を取得したことを知った日から3年以内に相続登記をする必要があります。正当な理由なく登記をしない場合は、10万円以下の過料が科される可能性があります。
- 【2024年4月1日以後に相続を知った場合】知った日から3年以内
- 【2024年4月1日より前に相続を知った場合】2027年3月31日まで
- 【遺産分割で取得した場合】遺産分割の日から3年以内に、分割の内容に応じた登記
簡易な方法として「相続人申告登記」もありますが、権利関係を示す登記ではありません。法務省は、相続した不動産を売却する場合には相続登記が必要としています。実家の売却を考えるなら、名義を移す相続登記を先に進めておく必要があります。
3. 実家の売却で3000万円の特別控除は使える?1981年5月31日以前に建てた家なら対象になりうる。約2443万円で売れば税は0円、使えなければ約454万円
国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」によると、相続した空き家やその敷地を売却したとき、一定の要件を満たせば譲渡所得から最高3000万円を控除できます。2024年1月1日以後の売却で、相続人が3人以上の場合は1人あたり2000万円までです。
要件は、1981年(昭和56年)5月31日以前に建てられた家であること、相続の直前に亡くなった人のほかに住んでいた人がいなかったこと、売却代金が1億円以下であることなどです。耐震基準を満たすか取り壊すことも求められ、市区町村の「被相続人居住用家屋等確認書」を付けて確定申告します。
中古一戸建ての平均的な価格で試算すると、特別控除を使えたかどうかで税額に大きな差が出ます。
- 【特別控除を使えた場合】税額0円(相続人1人・2人で各3000万円、3人で各2000万円の控除のいずれでも0円)
- 【特別控除を使えなかった場合】約454万円(所得税・復興特別所得税 約342万円、住民税 約112万円)
※試算の前提:売却額は約2443万円(国土交通省「令和7年度住宅市場動向調査」の既存〈中古〉一戸建て・全国の住宅購入資金の平均)。取得費は売却額の5%、譲渡費用は仲介手数料の上限(売却額の3%+6万円に消費税10%)だけとしています。
相続した家は亡くなった人の取得の時期を引き継ぐため、所有期間は5年超(長期)とし、税率は所得税15%・復興特別所得税(所得税の2.1%)・住民税5%で計算しています。相続人が複数の場合は等分とし、取り壊し費用・測量費・印紙税などは含みません。
4. 実家の売却の期限は?特別控除は相続から3年を過ぎる年の12月31日までで、制度は2027年末まで。相続した年によっては登記より先に期限が来る
特別控除を使えるのは、相続の開始の日から3年を経過する日の属する年の12月31日までに売却した場合です。また、特例の対象となる売却の期間は2027年12月31日までと定められています(2026年4月1日現在の法令による)。
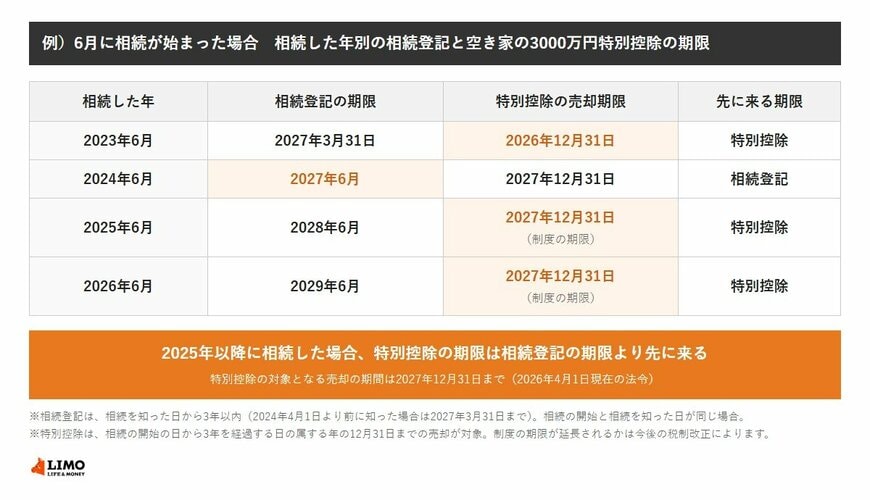
相続した年ごとに、相続登記の期限と特別控除の売却期限を並べると次のとおりです(6月に相続が始まり、同じ日に相続を知った場合)。
- 【2023年6月に相続】相続登記は2027年3月31日まで、特別控除は2026年12月31日まで(特別控除が先)
- 【2024年6月に相続】相続登記は2027年6月まで、特別控除は2027年12月31日まで(相続登記が先)
- 【2025年6月に相続】相続登記は2028年6月まで、特別控除は2027年12月31日まで(特別控除が先)
- 【2026年6月に相続】相続登記は2029年6月まで、特別控除は2027年12月31日まで(特別控除が先)
2025年以降に相続した場合、いまの制度のままなら、特別控除の期限は相続から3年より早く来ます。売却には相続登記が欠かせないため、特別控除を使うなら、相続登記を早めに済ませておく必要があります。制度の期限が延びるかは、今後の税制改正で確かめる必要があります。
例)6月に相続が始まった場合 相続した年別の相続登記と空き家の3000万円特別控除の期限1/1
出所:法務省「相続登記の申請義務化に関するQ&A」、国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」をもとにLIMO編集部作成