

新NISAで月3万円を20年積み立てると、いくらになるのでしょうか。計算サイトに金額を入れるときに多くの人が迷うのが、「想定利回り」を何%にするかです。想定利回りの置き方しだいで、20年後の額は数百万円単位で変わります。
ここでは、想定利回りを公的資料に数字があるものに絞って試算します。1つは金融庁の「つみたてシミュレーター」に最初から入っている年3%、もう1つは年金積立金管理運用独立行政法人が公表している年金積立金の運用実績の年4.62%です。
月3万円・5万円・10万円を20年積み立てた場合の額を2つの想定利回りで比べ、つみたて投資枠の年120万円と生涯の非課税保有限度額1800万円が、月10万円の積み立てにどう関わるかも確かめます。
※年3%は金融庁「つみたてシミュレーター」の初期値(2026年10月27日時点)、年4.62%は年金積立金管理運用独立行政法人「年金積立金の運用目標」に掲載されている、2001年度から2025年度までの年金積立金の名目の運用利回りの年平均です。
1. 新NISAで月3万円を20年積み立てるといくら?金融庁のシミュレーターの初期値の年3%なら約981万円
金融庁のNISA特設ウェブサイトにある「つみたてシミュレーター」は、毎月の積立金額・想定利回り(年率)・積立期間を入れると、将来の運用資産額を表示します。2026年10月27日時点では、開いたときに「月3万円・年3%・20年」が入っていて、そのまま計算すると981万円と表示されます。
同じ年3%で、新NISAの積み立て額を変えると次のとおりです。
- 【月3万円】元本720万円に対し、20年後は約981万円
- 【月5万円】元本1200万円に対し、20年後は約1634万円
- 【月10万円】元本2400万円に対し、20年後は約3269万円
この年3%は、入力欄に最初から入っている値です。シミュレーターの免責事項には「将来の結果を予測し、保証するものではありません」とあり、年3%で増えると示した数字ではありません。
※試算の前提:毎月末に同じ額を積み立て、年率を月ごとの利回りに直して複利で計算。税金・手数料は含みません。月3万円と月10万円の値が、つみたてシミュレーターの表示(981万円・3269万円)と同じになることを確かめています。
2. 新NISAの想定利回りを公的な運用実績で置くと?年金積立金の年平均4.62%なら月3万円・20年で約1168万円
年金積立金管理運用独立行政法人「年金積立金の運用目標」によると、今のような運用を始めた2001年度以降、2025年度までの年金積立金の名目の運用利回りは年平均4.62%でした。運用手数料などを引いたあとの収益率です。
同法人「基本ポートフォリオの考え方」によると、2025年4月から適用されている基本ポートフォリオは、国内債券・外国債券・国内株式・外国株式が25%ずつです。年4.62%は、この配分に変わる前の時期も含めた、株式と債券を組み合わせた運用の25年間の平均です。
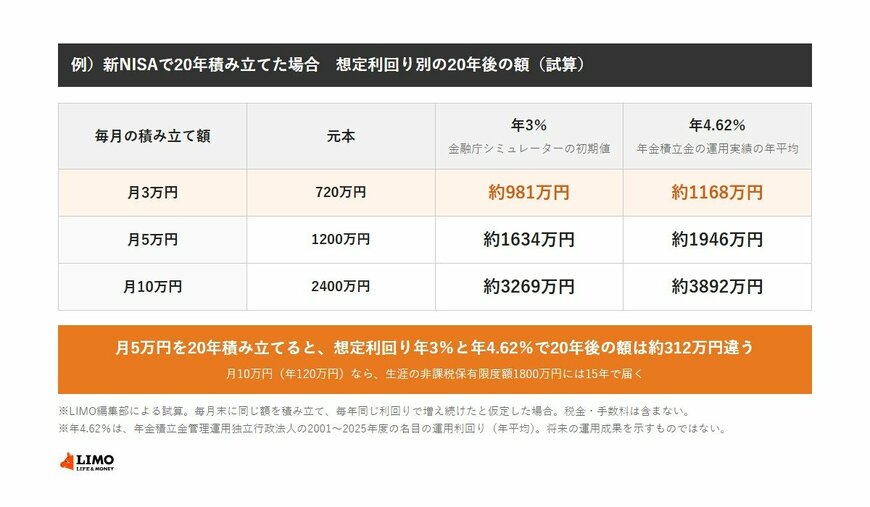
この年4.62%を新NISAの想定利回りに置くと、20年後の額は次のとおりです。
- 【月3万円】元本720万円に対し、20年後は約1168万円
- 【月5万円】元本1200万円に対し、20年後は約1946万円
- 【月10万円】元本2400万円に対し、20年後は約3892万円
※試算の前提:前章と同じ計算方法で、毎年4.62%で増え続けたと仮定。税金・手数料は含みません。
例)新NISAで20年積み立てた場合 想定利回り別の20年後の額(試算)1/1
出所:金融庁「つみたてシミュレーター」、年金積立金管理運用独立行政法人「年金積立金の運用目標」をもとにLIMO編集部作成
3. 新NISAの想定利回りが年3%と年4.62%なら20年後の差は?月5万円で約312万円、10年では約60万円
新NISAの想定利回りの差は1.62ポイントですが、20年後の額の差は小さくありません。
- 【月3万円】年3%の約981万円と年4.62%の約1168万円で、差は約187万円
- 【月5万円】年3%の約1634万円と年4.62%の約1946万円で、差は約312万円
- 【月10万円】年3%の約3269万円と年4.62%の約3892万円で、差は約624万円
月5万円で期間を10年にすると、年3%で約697万円、年4.62%で約757万円となり、差は約60万円です。期間が2倍の20年になると、差は約5倍の約312万円に開きます。
一方、20年後の額のうち増えた分が占める割合は、積み立て額にかかわらず、年3%なら約27%、年4.62%なら約38%で同じです。新NISAの積み立てで増え方を左右するのは、毎月の額より、想定利回りと期間のほうだといえます。
4. 新NISAで月10万円を20年積み立てられる?つみたて投資枠は年120万円で、生涯の非課税保有限度額1800万円には15年で届く
金融庁「NISAを知る」によると、新NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合わせて360万円です。生涯の非課税保有限度額は1800万円で、そのうち成長投資枠は1200万円までです。
月10万円の積み立ては年120万円で、つみたて投資枠の上限と同じ額です。生涯の非課税保有限度額1800万円に届くまでの期間は、積み立て額で次のように変わります。
- 【月3万円(年36万円)】50年
- 【月5万円(年60万円)】30年
- 【月10万円(年120万円)】15年
月10万円を20年続けると元本は2400万円になり、1800万円を600万円上回ります。16年目以降の5年分は、NISAの外の課税口座(特定口座など)で積み立てる形になります。なお、NISAで商品を売ると、翌年以降に売った商品の取得金額の分だけ非課税投資枠が復活します。
※金融庁「NISAを知る」によると、年間投資枠と非課税保有限度額は簿価(買ったときの金額)をもとに計算されます。値上がりして時価が1800万円を超えても、買った金額の合計が1800万円に届くまでは積み立てを続けられます。


