


株主優待で外食代が浮いた、という話を聞くと、株主優待を目当てに株を買うことを考える人もいるかもしれません。ただ、株主優待で受け取れる金額は、優待利回り(優待の金額÷投資額)で見ると、家計の外食費に比べてどのくらいなのでしょうか。
証券会社で資産運用のご提案をしていた経験からお伝えすると、株主優待は配当と税金の扱いが違い、株価の値動きとあわせて見ておきたいものです。ここでは、特定の会社の株主優待ではなく、優待利回りと配当利回りの仕組みと、それぞれにかかる税金をもとに考えます。
投資額10万円あたりで、優待利回りが1%・2%・3%の場合の株主優待の金額と、配当を合わせた1年の受け取り額、株価が下がった場合に優待の何年分にあたるかを試算しました。
※外食費の年約18.7万円は、総務省統計局「家計調査」の二人以上の世帯の外食の1世帯当たり年間支出金額(2023年~2025年平均・全国)です。配当利回り2.26%は、日本取引所グループ「株式平均利回り」の2026年9月のプライム市場の有配会社平均利回りです。
1. 株主優待の優待利回りはどう計算する?優待の金額÷投資額で、投資額10万円あたり年2000円なら2%
株主優待の優待利回りは、1年間に受け取る優待の金額を、株を買うのに使った投資額で割って計算します。配当利回りも同じく、1年間の配当を投資額で割った値です。
- 【優待利回り】1年間の株主優待の金額÷投資額
- 【配当利回り】1年間の配当÷投資額
- 【例】投資額10万円あたり、株主優待が年2000円分なら優待利回りは2%
日本取引所グループ「株式平均利回り」によると、2026年9月のプライム市場の有配会社平均利回り(配当を出している会社の平均)は2.26%でした。同じ月の単純平均利回りは2.21%、加重平均利回りは1.92%です。
株主優待の内容や、受け取るのに必要な株数、保有期間の条件は会社ごとに決まっていて、変更や廃止もあります。株価が変われば、同じ株主優待でも優待利回りは変わります。
2. 株主優待で外食代はいくら浮く?優待利回り2%なら投資額10万円あたり年約2000円で、外食費の平均年約18.7万円の約1.1%
総務省統計局「家計調査」によると、二人以上の世帯の外食の年間支出金額は約18.7万円(2023年~2025年平均・全国)です。株主優待の優待利回り別に、投資額10万円あたりの金額と、外食費の平均にあたる額を受け取るのに必要な投資額を試算すると、次のとおりです。
- 【優待利回り1%】10万円あたり年約1000円(外食費の平均の約0.5%)、外食費の平均にあたる額には投資額約1867万円
- 【優待利回り2%】10万円あたり年約2000円(同 約1.1%)、投資額約933万円
- 【優待利回り3%】10万円あたり年約3000円(同 約1.6%)、投資額約622万円
優待利回りが2%でも、外食費の平均にあたる額を株主優待だけで受け取るには、投資額が約933万円になる計算です。また、株価が10%(投資額10万円あたり1万円)下がると、その額は優待利回り2%の株主優待の約5年分にあたります。
※試算の前提:投資額10万円あたり。優待利回りは比較のための値で、特定の会社の株主優待の内容ではありません。株主優待の金額は券面の額などで数え、使い切るものとしています。
3. 株主優待と配当は税金が違う?配当は20.315%が差し引かれ、株主優待は雑所得で差し引きはない
国税庁「No.1330 配当金を受け取ったとき(配当所得)」によると、上場株式等の配当は、受け取るときに15.315%(所得税と復興特別所得税)と住民税5%が差し引かれます。確定申告をしないことも選べます。
一方、株主優待は配当とは扱いが違います。国税庁の所得税基本通達24-2では、株主優待乗車券や施設利用券、自社製品の値引販売などは配当等に含まれず、個人の株主が受けるものは雑所得で、配当控除の対象にならないとしています。
- 【配当2.26%】10万円あたり年約2260円、差し引かれる税金は約459円で、手取りは約1801円
- 【株主優待2%】10万円あたり年約2000円分、受け取るときに差し引かれる税金はない
- 【合わせた額】年約3801円(投資額の約3.8%)
株主優待は雑所得のため、所得税の確定申告が要るかどうかは、ほかの所得と合わせて決まります。国税庁「No.1900 給与所得者で確定申告が必要な人」では、給与を1か所から受けている人は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要です。
20万円以下で所得税の確定申告が要らない場合でも、住民税は別です。鹿児島市は、個人住民税は所得の多少にかかわらず申告が必要としています。住民税の所得割の税率10%なら、年約2000円分の株主優待にかかる住民税は約200円です。
※試算の前提:特定口座(源泉徴収あり)で受け取る配当。税金は所得税と復興特別所得税、住民税の1円未満を切り捨てています。
例)投資額10万円あたり 株主優待と配当を合わせた1年の受け取り額(配当利回り2.26%・特定口座)1/1
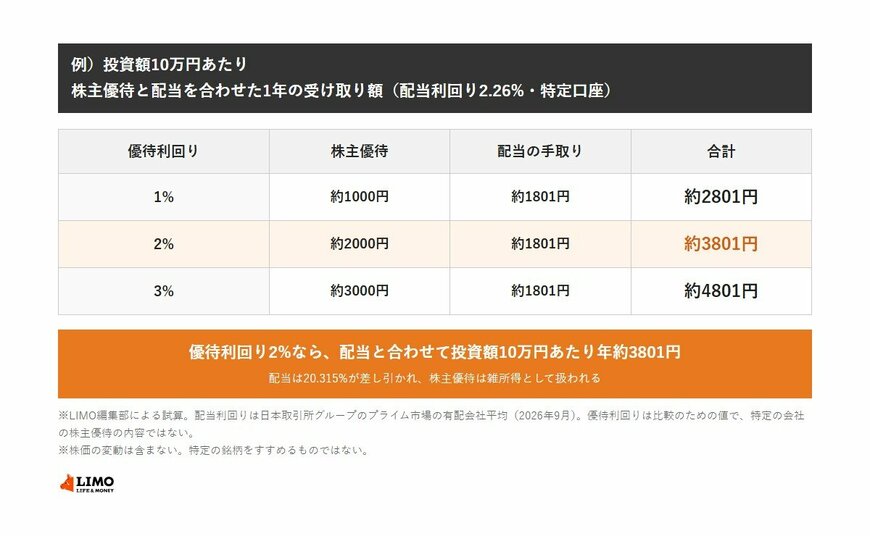
出所:日本取引所グループ「株価平均・株式平均利回り」、国税庁「No.1330 配当金を受け取ったとき(配当所得)」をもとにLIMO編集部作成


