
児童手当を貯めるなら、親名義の口座のままにするか、子ども名義の口座に移すか、迷っていませんか。児童手当は請求した親が受け取る手当で、貯め方は家庭ごとに分かれます。
FP会社に勤めていた経験からお伝えすると、名義は「管理のしやすさ」と「税金」を分けて考えると整理しやすくなります。名義を変えたからといって、税金が有利になるわけではありません。
ここでは、児童手当の支給額、子ども名義に移した場合の贈与税、親名義と子ども名義の使い分けを、公的資料の数字で試算します。
※児童手当の支給額は、こども家庭庁「児童手当制度のご案内」をもとにしています。贈与税の基礎控除110万円は、国税庁「No.4408 贈与税の計算と税率(暦年課税)」をもとにしています。
1. 児童手当の貯め方は、受け取りが親の口座で、第1子は年12万〜18万円、第3子以降は年36万円
こども家庭庁「児童手当制度のご案内」によると、児童手当は児童を養育している方に支給されます。認定請求の添付書類の例として、請求者名義の金融機関の口座番号がわかるものなどが挙げられています。受け取りは、請求した親の口座が前提です。
- 【3歳未満】月1万5000円(年18万円)
- 【3歳から高校生年代まで】月1万円(年12万円)
- 【第3子以降】月3万円(年36万円)
支給は偶数月に、2か月分ずつです。高校生年代までの受け取り総額は、第1子で生まれ月により約234万〜245万円、第3子以降で約648万〜681万円です。
※試算の前提:支給の開始は出生月の翌月分から、終了は18歳に達した日以後の最初の3月分までとして月数を数えました。3歳未満の期間は36か月としています。
2. 児童手当を子ども名義の口座に移すと贈与税は?毎年の額は年36万円でも基礎控除110万円の範囲で、残りは約74万円
国税庁「No.4408 贈与税の計算と税率(暦年課税)」によると、贈与税は1月1日から12月31日までの1年間にもらった財産を合計し、そこから基礎控除110万円を差し引いて計算します。
- 【第1子・3歳未満】年18万円。基礎控除110万円までの残りは約92万円
- 【第1子・3歳以上】年12万円。基礎控除110万円までの残りは約98万円
- 【第3子以降】年36万円。基礎控除110万円までの残りは約74万円
児童手当だけなら、毎年の額は110万円を超えません。ただし、贈与税はもらった財産の合計で見るため、ほかの贈与があると合算されます。
- 【仮に、ほかの贈与が年100万円ある第3子の場合】100万円+36万円=136万円。基礎控除後は約26万円で、18歳未満の子への贈与の一般税率(200万円以下は10%)を当てはめると約2.6万円
※試算の前提:児童手当が子どもの財産として贈与と扱われる場合を仮定しています。実際に贈与にあたるかは、状況により異なります。
例)児童手当を受け取る場合 年額と、贈与税の基礎控除110万円までの残り(2026年10月時点)1/1
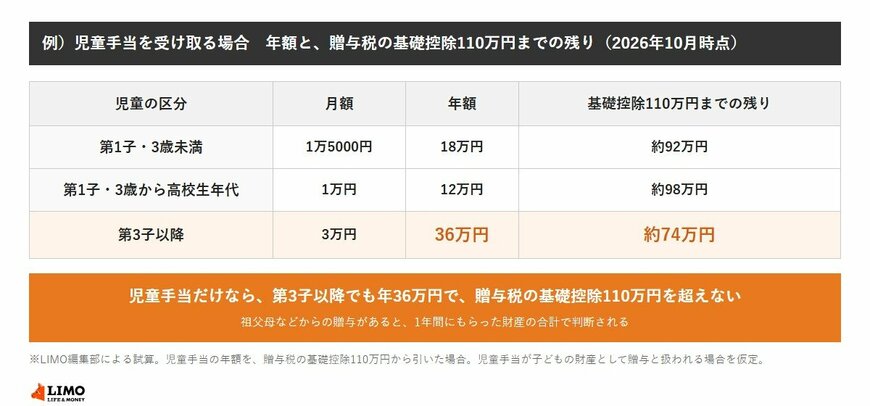
出所:こども家庭庁「児童手当制度のご案内」、国税庁「No.4408 贈与税の計算と税率(暦年課税)」をもとにLIMO編集部作成
国税庁「No.4405 贈与税がかからない場合」によると、生活費や教育費として贈与税がかからないのは、必要な都度、直接これらに充てる場合に限られます。教育費の名目でも、預金に回した場合は贈与税がかかることがあります。