
生前贈与を毎年110万円より多く続けていると、贈与税を払ったうえで、さらに「7年持ち戻し」の対象にもなるのでしょうか。7年持ち戻しは、2024年1月以後の贈与から始まっています。相続税の計算では、亡くなる前の一定期間の贈与が、相続財産に足し戻されます。
元独立系FP会社でマネーセミナーの運営補助をしていた経験からお伝えすると、贈与の話題では「いくらまでなら贈与税がかからないか」に目が向きやすいと感じていました。ここでは、毎年300万円を贈与した場合の7年持ち戻しの加算額と、贈与税の払い方の違いを、暦年課税と相続時精算課税で試算します。
どちらを選んでも贈与は続けられますが、贈与税の負担と、相続のときに足し戻される金額は変わります。2033年に相続が起きた場合で比べます。
※贈与税の税率と計算は、国税庁「No.4408 贈与税の計算と税率(暦年課税)」の特例税率をもとにしています。
1. 生前贈与の7年持ち戻しで、毎年300万円を贈与すると相続でいくら加算される?2033年の相続なら約2000万円
国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」によると、2031年1月1日以後の相続では、相続開始前7年以内の贈与が加算されます。2024年から毎年300万円を贈与し、2033年12月31日に相続が起きた場合は、2027〜2033年の7回、合計2100万円が対象です。
- 【相続開始前3年以内(2031〜2033年)】3回分の900万円は、そのまま加算
- 【それ以前の4年分(2027〜2030年)】1200万円から、総額100万円までが加算されない。加算額は1100万円
- 【加算額の合計】約2000万円(贈与の累計は3000万円)
※試算の前提:親が2024年から毎年1月に現金300万円を、18歳以上の子1人へ贈与し、相続開始は2033年12月31日とした。暦年課税は特例税率で計算し、相続税額は考慮せず、課税価格に加算される金額だけを示した。
例)毎年300万円を2024年から10年間贈与し、2033年に相続が起きた場合 暦年課税と相続時精算課税の贈与税と加算額(2026年10月時点)1/1
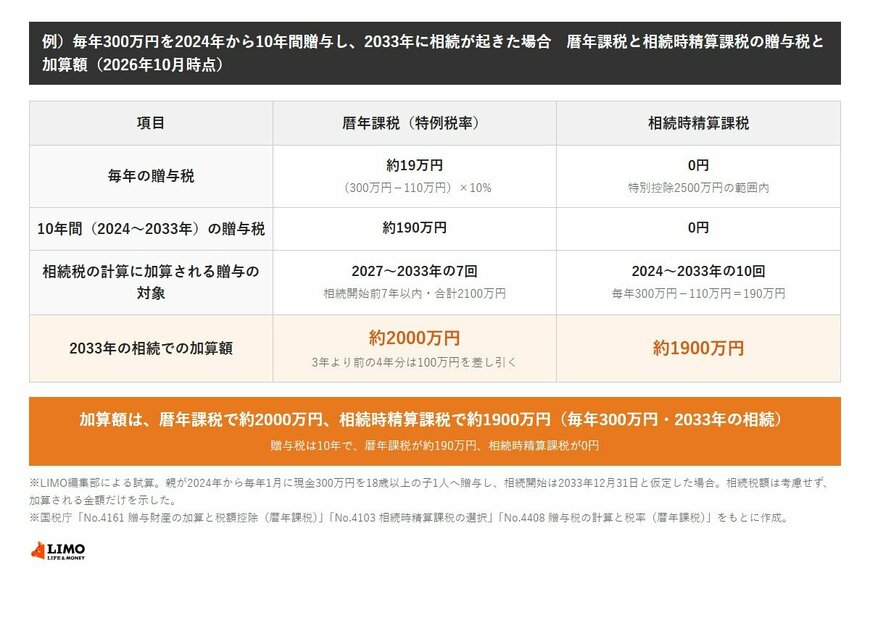
出所:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」、「No.4103 相続時精算課税の選択」、「No.4408 贈与税の計算と税率(暦年課税)」をもとにLIMO編集部作成
2. 生前贈与で贈与税を払っても7年持ち戻しの対象?毎年300万円なら贈与税は年約19万円、加算されても払った贈与税は相続税から差し引かれる
毎年300万円の贈与から基礎控除額110万円を引くと、課税価格は190万円です。国税庁「No.4408 贈与税の計算と税率(暦年課税)」の特例税率は、200万円以下なら10%なので、贈与税は毎年約19万円です。
- 【毎年の贈与税】約19万円(190万円×10%)
- 【加算の対象になる7年分(2027〜2033年)の贈与税】約133万円
- 【2024〜2033年の10年分の贈与税】約190万円
国税庁「No.4161」によると、加算の対象になった贈与に贈与税が課されていた場合は、その贈与税に相当する金額が、相続税額から差し引かれます。贈与税を払った贈与でも、加算の対象から外れるわけではありません。
3. 生前贈与で相続時精算課税を使い毎年300万円を贈与すると、贈与税と加算はどうなる?贈与税は0円で、加算は約1900万円
国税庁「No.4103 相続時精算課税の選択」によると、相続時精算課税の贈与税は、1年間の贈与額から基礎控除額110万円を引き、さらに特別控除額(限度額2500万円)を引いた残りに、一律20%がかかります。2024年1月1日以後の贈与は、基礎控除を引いた残りが、贈与を受けた年ごとに相続税へ加算されます。
- 【毎年の課税価格】300万円−110万円=190万円
- 【2033年までの10年分】190万円×10=1900万円。特別控除2500万円の範囲内のため、贈与税は0円
- 【相続税への加算額】約1900万円
毎年300万円の贈与なら、特別控除の2500万円は約13年で使い切ります。特別控除を使うには、贈与税の期限内申告書の提出が必要です。また、基礎控除の110万円を超える贈与は、毎年申告が必要です。