
「退職金はひとまず定期預金に預けておこう」と考える人は少なくないでしょう。銀行の窓口やチラシで、退職金を受け取った人向けの特別金利を目にすることもあります。
一方で、総務省統計局が2026年10月23日に公表した消費者物価指数(2026年9月分)では、全国の総合指数が前年同月比で2.1%上がりました。預金の利息が物価の上がり方に追いつくかどうかは、退職金の置き場所を考えるうえで外せない点です。
この記事では、退職金専用の定期預金の条件を2つの銀行の例で確かめ、1000万円を預けた場合の利息を物価の上昇分と並べて試算します。
1. 退職金専用定期預金の特別金利は「当初3か月」だけ
退職金専用定期預金は、退職金を受け取った人や退職した人だけが使える定期預金です。ここでは、2026年10月26日時点で公式サイトに条件が載っている北陸銀行と三井住友信託銀行を例に見ていきましょう。
1.1 対象は退職金を受け取ってから一定期間内の人
北陸銀行の退職金専用定期預金「Gエイジ」は、退職金を受け取ってから2年以内の預け入れが条件です。預け入れは10万円以上で、退職金の受取額が上限となり、1人1回に限られます。
三井住友信託銀行の「退職金特別プラン」の定期預金コースは、退職から3年以内の人が1回限り使えます。退職した人の申込金額は1契約500万円以上で、上限はありません。
申し込みには、退職や退職金の受け取りを確かめられる書類が要ります。北陸銀行では退職所得の源泉徴収票などの資料か退職金の受取口座の通帳、三井住友信託銀行では退職所得の源泉徴収票やハローワークの離職票などが挙げられています。
1.2 満期後は店頭表示金利に戻る
金利は、北陸銀行が年4.00%で、同行の口座を公金受取口座に指定すると年1.00%上乗せされ、最高で年5.00%になります。三井住友信託銀行はスーパー定期3か月で年3.00%で、この金利の適用期間は2026年10月1日から2027年3月31日までです。
ただし、どちらも預入期間は3か月です。三井住友信託銀行は満期日に同じ期間で自動継続され、継続後は継続時点の店頭表示金利に変わります。
北陸銀行も、自動継続した場合の満期日以後の利息は、継続日の店頭表示金利で計算します。2026年10月26日現在、両行ともスーパー定期3か月の店頭表示金利は年0.500%です。
退職金専用の定期預金は、北陸銀行・三井住友信託銀行とも特別金利の期間が3か月1/2

出所:北陸銀行「退職金専用定期預金 Gエイジ 商品概要説明書」、三井住友信託銀行「定期預金コース」を参考にLIMO編集部作成
【北陸銀行 退職金専用定期預金「Gエイジ」】
- 対象:退職金の受け取りから2年以内(1人1回)
- 預け入れ額:10万円以上(退職金の受取額が上限)
- 期間:3か月
- 金利(税引前):年4.00%(公金受取口座の指定で年1.00%上乗せ)
- 満期後:継続日の店頭表示金利(自動継続の場合)
【三井住友信託銀行 退職金特別プラン 定期預金コース】
- 対象:退職から3年以内(1回限り)
- 預け入れ額:退職者は500万円以上(上限なし)
- 期間:スーパー定期3か月
- 金利(税引前):年3.00%
- 満期後:継続時点の店頭表示金利(同じ期間で自動継続)
2. 退職金1000万円を退職金専用定期預金に預けると利息は1年で税引後8万8965円
3か月だけの特別金利が、1年でみるとどれくらいの利息になるのかを試算します。例として、三井住友信託銀行の定期預金コースに退職金1000万円を預けた場合で計算しました。
2.1 3か月の利息は税引後5万8946円
預金の利息には、所得税と復興特別所得税の15.315%と地方税の5%、あわせて20.315%が源泉分離課税でかかります。1000万円を年3.00%で3か月(90日)預けると、税引前の利息は7万3972円です。
ここから税金1万5026円が引かれ、受け取る利息は5万8946円になります。同行のホームページに載っている計算例と同じ額です。
北陸銀行の「Gエイジ」に1000万円を年4.00%で預けた場合は、同行の記載例と同じ計算方法(元本×金利×3か月÷12)で、3か月の利息は税引後7万9685円です。公金受取口座を指定して年5.00%になれば、9万9607円となります。
2.2 残り9か月を年0.500%とすると1年で8万8965円
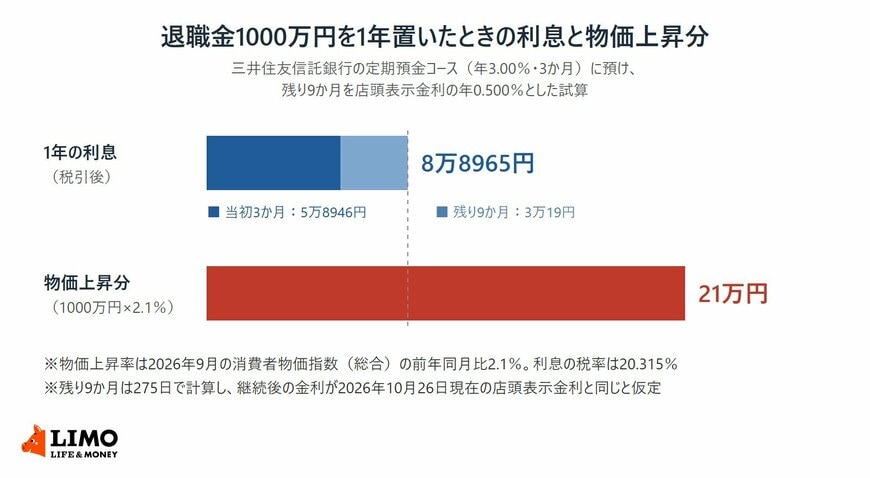
三井住友信託銀行の例に戻り、満期後に同じ1000万円が自動継続され、残り9か月(275日)の金利が年0.500%のままだったと仮定します。この期間の利息は税引前で3万7671円、税引後で3万19円です。
1年の合計は税引後で8万8965円となり、税引前の利息で見ても1年あたり約1.12%にとどまります。特別金利の年3.00%は、1年を通した利回りではない点に注意が必要です。
3. 2026年9月の消費者物価指数は前年同月比2.1%上昇。退職金の利息と比べてみる
総務省統計局の消費者物価指数(2025年=100)によると、2026年9月の全国の総合指数は102.2で、前年同月比2.1%の上昇でした。生鮮食品を除く総合指数は102.3で2.1%、生鮮食品及びエネルギーを除く総合指数は102.8で2.4%の上昇です。
3.1 物価が2.1%上がると1000万円では21万円分
仮にこの先1年も物価が2.1%上がると、いま1000万円で買えるものを買うのに1021万円が必要になる計算です。先ほどの1年の利息8万8965円を足しても1008万8965円で、12万1035円届きません。
物価の上がり方は月ごとに変わるため、この差はあくまで目安です。それでも、特別金利の3か月が終わったあとの店頭表示金利のままでは、物価の上昇に追いつきにくいことがわかります。
これは特定の銀行に限った話ではなく、店頭表示金利の定期預金に共通することです。一方で、定期預金は元本が保証され、預金保険の対象にもなるため、近いうちに使うお金の置き場所としての役割は変わりません。
退職金1000万円を1年置いた税引後の利息8万8965円は、物価が2.1%上がった場合の21万円を下回る2/2
出所:総務省統計局「消費者物価指数 全国 2026年(令和8年)9月分」、三井住友信託銀行「定期預金コース」をもとにLIMO編集部作成
退職金専用定期預金の特別金利は3か月で終わり、1000万円を1年置いた税引後の利息は8万8965円でした。2026年9月の物価上昇率2.1%を当てはめた21万円には届きません。
預ける前に、特別金利の期間と満期後の金利を、申し込む銀行の商品概要説明書や窓口で確かめておくと安心です。
ここからは、投資信託とセットになった退職金プランの条件と、退職金を1つの銀行にまとめるときの預金保険の範囲を見ていきます。