

3. 【試算】退職金で残高1000万円を返す時期と住宅ローン控除
退職金で完済する時期によって、その年の控除がどう変わるかを試算します。2022年以降に住み始め、2026年がまだ控除を受けられる期間にある人の例です。
2026年12月31日まで返さなければ、残高が1000万円になる人が、退職金で11月に完済する場合と、年明けの2027年1月に完済する場合を比べます。
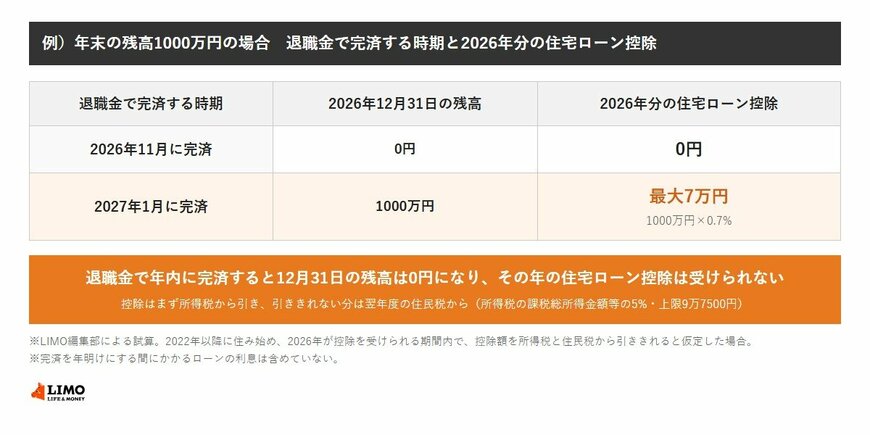
例)年末の残高1000万円の場合 退職金で完済する時期と2026年分の住宅ローン控除2/2
出所:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」、総務省「所得税から住宅ローン控除額を引ききれなかった方」をもとにLIMO編集部作成
- 2026年11月に完済:12月31日の残高0円、2026年分の控除0円
- 2027年1月に完済:12月31日の残高1000万円、2026年分の控除は最大7万円
3.1 年明けに返せば2026年分の控除は最大7万円
11月に完済すると、2026年12月31日の残高は0円なので、2026年分の控除はありません。年明けに完済すれば、12月31日の残高1000万円に0.7%をかけた7万円が、2026年分の控除の上限になります。
どちらの場合も、2027年分からは残高が0円になるため、控除はなくなります。差が出るのは、完済した年の1年分です。
3.2 7万円は所得税と住民税から引ききれる場合
控除は、まずその年の所得税から差し引きます。引ききれない分は、翌年度の住民税から、所得税の課税総所得金額等の5%(上限9万7500円)まで差し引かれます。
退職した年は給与が少なく、税額が7万円に届かない人もいます。その場合、実際に受けられる控除は、その人の税額までです。
3.3 年明けまでの利息とも比べる
完済を年明けにすると、そのあいだもローンの利息はかかります。控除で戻る額と、待つあいだの利息を、ローンの返済予定表で比べてから決めると判断しやすくなります。
4. 退職した年の住宅ローン控除は確定申告で受ける
会社員は、2年目以降の住宅ローン控除を勤め先の年末調整で受けるのが一般的です。ところが、年の途中で退職して年内に再就職しない人は、年末調整を受けません。
4.1 年末調整がない人は確定申告をする
年末調整を受けていない人は、確定申告をして住宅ローン控除を受けます。毎月の給与から引かれた所得税も、確定申告で1年分を計算し直して精算されます。
退職金は、「退職所得の受給に関する申告書」を会社に出していれば、受け取るときに税金が計算されて精算済みです。この場合、退職金を確定申告に含める必要は原則としてありません。
4.2 手元にそろえたい書類
確定申告では、退職した会社から受け取った給与所得の源泉徴収票を使います。住宅ローン控除に必要な書類は住み始めた年などで変わるため、国税庁の案内や税務署で確かめておきましょう。
住宅ローン控除は12月31日の残高の0.7%で決まり、退職金で年内に完済すると、その年の控除は受けられません。控除が続いているかは源泉徴収票で、返す時期と利息はローンの返済予定表で確かめておきましょう。
ここからは、退職金をローンの返済に回す前に考えておきたいことを、元公務員の視点で見ていきます。
5. 【元公務員の視点】退職金の使い道は翌年の保険料も見込んで決める
ローンを完済すると毎月の返済はなくなりますが、そのぶん手元の現金は減ります。退職した翌年は、収入が減っても、在職中の所得をもとにした税金や保険料の支払いが続きます。
5.1 退職した翌年の国民健康保険料
筆者が元公務員として国民健康保険を担当していた頃、退職した翌年に「保険料がこんなに高いとは思わなかった」という相談を受けることがありました。国民健康保険料は前の年の所得をもとに決まるため、退職した翌年は在職中の給与を反映した額になるのです。
退職金そのものは国民健康保険料の計算に入りませんが、住民税も前の年の所得で決まります。退職金を返済に回すときは、翌年の保険料や住民税、当面の生活費を払える額を残してから決めると安心です。
6. まとめにかえて
住宅ローン控除は12月31日の残高に0.7%をかけて計算するため、退職金で年内に完済すると、その年の控除は0円になります。年末の残高が1000万円なら、完済を年明けにすることで、2026年分の控除を最大7万円受けられる計算です。
ただし、控除の期間が終わっている人や、税額が少ない人は、時期をずらしても差は小さくなります。源泉徴収票とローンの返済予定表を手元に置き、迷うときは税務署や借入先の金融機関に相談してみてください。
参考資料
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「繰上返済等をした場合の償還期間」
- e-Gov法令検索「租税特別措置法」
- 総務省「所得税から住宅ローン控除額を引ききれなかった方」
- 国税庁「No.2665 年末調整の対象となる人」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
太田 彩子


