

退職金が振り込まれたら、残っている住宅ローンを一括で返してしまいたいと考える人もいるでしょう。毎月の返済がなくなれば、年金生活の家計の見通しも立てやすくなります。
ただ、住宅ローン控除を受けている人は、返す時期に注意が要ります。控除の額は12月31日のローン残高で決まるため、年内に完済すると、その年の控除は受けられないのです。
この記事では、退職金で住宅ローンを返す前に確かめたい住宅ローン控除の仕組みを整理し、年末の残高が1000万円の例で控除額を試算します。年の途中で退職した人の手続きもあわせて見ていきましょう。
1. 【退職金と住宅ローン】一括返済の前に控除が残っているかを確かめる
退職金で住宅ローンを返すかどうかを考えるときは、まず自分がいま住宅ローン控除を受けているかを確かめます。控除の期間が終わっていれば、返す時期で税金が変わることはありません。
1.1 控除を受けられるのは入居から10年または13年
住宅ローン控除(住宅借入金等特別控除)は、住宅ローンを使って家を買ったり建てたりした人が、所得税などから差し引ける制度です。控除を受けられるのは、住み始めた年から10年間、住宅の種類と住み始めた年によっては13年間です。
毎年受けられるのは、その年の12月31日まで、その家に住み続けている年に限られます。定年のころには控除の期間が終わっている人も少なくありません。
1.2 源泉徴収票で控除が続いているかを見る
会社員で控除を受けている人は、源泉徴収票の「住宅借入金等特別控除の額」の欄に金額が書かれています。去年の源泉徴収票を見れば、いまも控除が続いているかが分かります。
控除が続いている人は、退職金でローンを返す前に、返す時期と返し方を決めておくと安心です。次の章では、返す時期によって控除がどう変わるのかを見ていきます。
2. 退職金で年内に完済すると住宅ローン控除はその年0円
住宅ローン控除の額は、1年のうちにいくら返したかではなく、年末に残っているローンの額で決まります。退職金でまとめて返すときは、この点が分かれ目になります。
2.1 控除額は年末残高の0.7%
租税特別措置法では、控除額を「その年十二月三十一日における住宅借入金等の金額」に控除率をかけて計算すると定めています。2022年以降に住み始めた人の控除率は0.7%です。
年の途中で全額を返すと、12月31日の残高は0円になります。それまで毎月返してきた年であっても、その年の控除は受けられません。
2.2 一部の繰上げ返済なら年末の残高で計算
退職金の一部だけを使って繰上げ返済をする方法もあります。国税庁の質疑応答事例によると、最初に返した月から短くなった最後の返済月までが10年以上あれば、その年以後も控除を受けられます。
その場合の控除額は、12月31日に実際に残っている額をもとに計算します。反対に、繰上げ返済で返済期間が10年未満になると、その年以後は控除を受けられません。
住宅ローンの返し方とその年の住宅ローン控除(2022年以降に住み始めた人)1/2
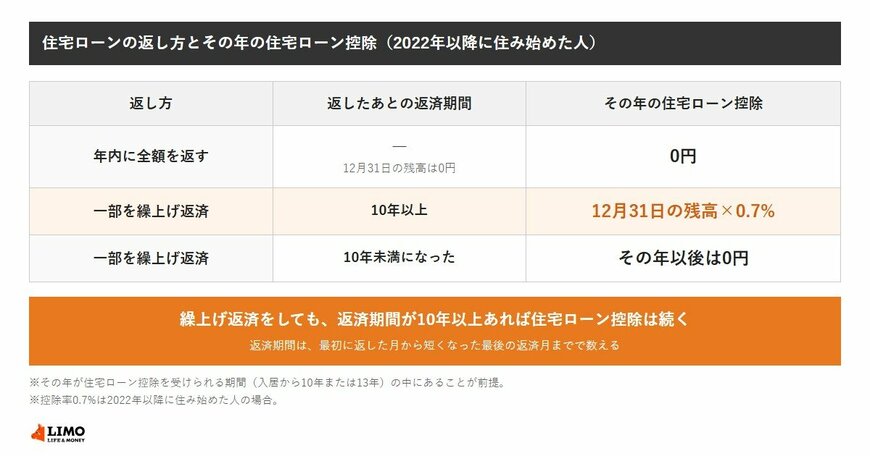
出所:国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」、国税庁「繰上返済等をした場合の償還期間」をもとにLIMO編集部作成
- 年内に全額を返す:12月31日の残高は0円で、その年の控除は0円
- 一部を繰上げ返済し、返済期間が10年以上:12月31日の残高×0.7%
- 繰上げ返済で返済期間が10年未満になった:その年以後の控除は0円


