
夫婦ともに会社員として働き、妻の年収も高い共働き世帯では、もしものときの遺族年金について詳しく知らない方も多いでしょう。妻の年収が高いと遺族年金を受け取れないと聞いて、驚いた方もいるのではないでしょうか。
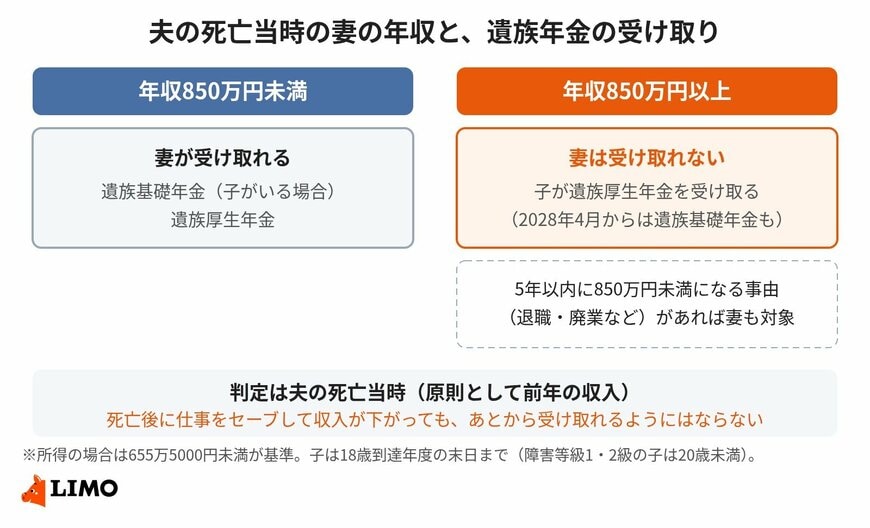
日本年金機構の「遺族年金ガイド 令和8年度版」によると、遺族年金を受け取れるのは、死亡した人に生計を維持されていた人で、原則として年収850万円未満の人です。夫が亡くなったときの妻の年収によって、受け取れるかどうかが決まります。
この記事では、遺族年金の「年収850万円」の基準がいつの収入で判定されるのか、夫の死亡後に仕事をセーブして収入が下がったら受け取れるようになるのかを整理します。
1. 遺族年金の「年収850万円」の壁
遺族基礎年金や遺族厚生年金を受け取るための条件の一つが、「死亡当時、死亡した人によって生計を維持されていた」ことです。
1.1 判定は夫の死亡当時、前年の収入で
生計を維持されていたと認められるのは、死亡当時に死亡した人と生計を同じくしていて、原則として年収850万円未満(所得655万5000円未満)の人です。
厚生労働省の資料では、収入は原則として前年の額で判断し、前年分が確定していない場合は前々年の額で判断するとされています。共働きで妻の年収が850万円以上あると、夫に生計を維持されていたとは認められず、遺族年金を受け取れません。
1.2 5年以内に850万円を下回る見込みがあれば例外
死亡当時に年収850万円以上でも、おおむね5年以内に年収が850万円未満になると認められる事由(退職や廃業など)があれば、遺族年金を受け取れます。
この場合は、定年が明記された就業規則など、5年以内に収入が下がる見込みを確認できる書類を、遺族年金の請求書に添える必要があります。
2. 死亡後に仕事をセーブしても、受け取れるようにはならない
生計を維持されていたかどうかは、夫が亡くなった時点で判定されます。夫の死亡後に、ワンオペ育児で時短勤務に切り替えたり、仕事を減らしたりして収入が850万円を下回っても、あとから遺族年金を受け取れるようにはなりません。
例外になるのは、死亡当時の時点で、退職や廃業などで5年以内に収入が下がる事情が認められる場合です。個別の事情があるときは、年金事務所で確認しましょう。