

3. 【男女別の見通し】1974年度生まれの男性は平均14.1万〜15.6万円、女性は9.8万〜10.9万円
1974年度生まれの見通しを、男性と女性に分けて見てみます。
3.1 男性は平均14.1万〜15.6万円、15万〜20万円の割合が最も大きい
1974年度生まれの男性の平均年金月額は、成長型経済移行・継続ケースで15.6万円、過去30年投影ケースで14.1万円の見通しです。
3.2 女性は平均9.8万〜10.9万円、10万〜15万円の割合が最も大きい
女性の平均年金月額は、成長型経済移行・継続ケースで10.9万円、過去30年投影ケースで9.8万円の見通しです。
男女別の平均年金月額は次のとおりです。2024年度末で40歳の1984年度生まれもこの年齢に入るため、あわせて載せています。
- 男女計:13.2万円、11.9万円
- 男性:15.6万円、14.1万円
- 女性:10.9万円、9.8万円
- 1984年度生まれ(男女計・2024年度末で40歳):15.6万円、12.0万円
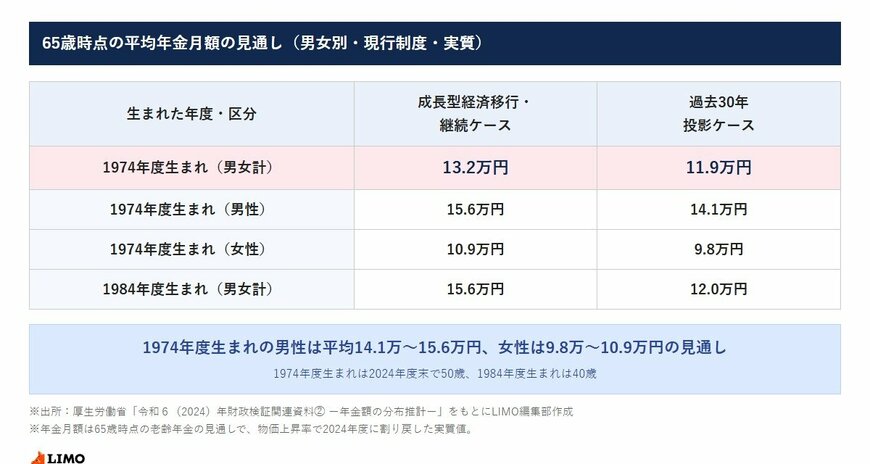
資料では、若い世代ほど厚生年金に加入する期間が長くなることや、実質賃金が上がることを背景に、平均年金額は増えて、低年金は減る見通しとしています。
年金の金額は、厚生年金に加入していた期間や、そのときの給与によって変わります。同じ世代の中でも、これまでの働き方によって見通しは一人ひとり違うと考えられます。
とくに、子育てや介護で働き方を変えた時期がある方は、その期間の加入の状況によって、見通しが変わってくると考えられます。自分の記録を一度確かめておくと安心でしょう。
ここで見た割合は、同じ世代の中で年金の金額がどのように分かれるかを示すものです。平均だけを見て安心したり不安になったりせず、幅として受け止めておくとよいでしょう。
平均年金月額だけを見ると、自分の年金も同じくらいになると思いがちです。ただ、実際には区分ごとに幅があり、自分がどこに入るかは、これまでとこれからの働き方によって変わってくるでしょう。
男女どちらの数字も、平均や割合で示された世代全体の見通しです。手元の加入の記録と照らし合わせて、自分がどの区分に近そうかを考えてみると、老後の家計を考えるときの手がかりになるでしょう。
男女どちらの見通しも、これからの働き方しだいで、少しずつ形が変わっていくものと考えられます。
年金の見通しを知ると、不安が大きくなる方もいるかもしれません。ただ、見通しは前提によって幅のあるものです。早めに知っておくほど、準備にかけられる時間を長く取れると考えられます。
4. 【夫婦の場合】1974年度生まれのモデル年金額は月21.7万〜24.7万円の見通し
分布推計の資料には、65歳時点のモデル年金額の見通しも示されています。モデル年金額は、財政検証で年金の給付水準を示すときに使う金額で、夫婦2人の基礎年金と夫の厚生年金を合わせたものです。
4.1 モデル年金額は成長型経済移行・継続ケースで24.7万円、過去30年投影ケースで21.7万円
1974年度生まれが65歳になる時点のモデル年金額は、成長型経済移行・継続ケースで月24.7万円、過去30年投影ケースで21.7万円の見通しです。どちらも物価上昇率で2024年度に割り戻した実質の値です。
4.2 共働きか片働きかで、夫婦の年金の形は変わる
モデル年金額は、ひとつの世帯の形を想定した金額です。共働きの期間が長かった夫婦や、ひとり暮らしの方には、そのまま当てはまるとは限りません。わが家の形に近い数字を選んで、目安にしたいところです。
共働きの期間が長い夫婦は、2人とも厚生年金を受け取れる場合があるため、モデル年金額とは違う形になると考えられます。反対に、どちらかの加入期間が短い場合も、見込みは変わってくるでしょう。
老後の家計は、夫婦2人分の年金と、2人分の支出をあわせて考える必要があります。どちらかの年金の見込みだけで判断せず、世帯としての収入と支出を並べてみたいところです。
夫婦で暮らす場合は、2人それぞれの加入の記録を持ち寄って、年金の見込みを足し合わせてみると、わが家の老後の家計の土台が見えてくるでしょう。
モデル年金額は、あくまで制度の水準を示すための目安です。実際の夫婦の年金は、2人の働き方の組み合わせによって大きく変わってくると考えられます。
たとえば、子育ての時期に働き方を変えた期間がある場合も、その後の働き方しだいで、見込みは少しずつ変わっていくでしょう。夫婦で話すときは、いまの数字だけでなく、これからの働き方の予定もあわせて考えておきたいところです。
夫婦の年金は、どちらかがひとりになったあとの暮らしも考えておきたいところです。ひとりになったときに受け取れる年金がどうなるかも、あわせて知っておくと安心でしょう。
5. 【50代のいまから】自分の年金の記録と、老後の家計の差を書き出す
分布推計の数字は、あくまで世代全体の見通しと考えておきたいところです。自分の年金がどのくらいになりそうかは、これまでの加入の記録によって変わってきます。
5.1 ねんきん定期便とねんきんネットで、自分の見込額を確かめる
日本年金機構は、毎年誕生月に、年金記録を記載した「ねんきん定期便」を送っています。50歳以上(59歳を除く)の方に届くハガキには、年金加入期間や「老齢年金の種類と見込額」が記載されています。
ねんきんネットでは、自分で条件を設定して、将来受け取る老齢年金の見込額を試算できます。転職や休職が多かった方は、加入の記録に「もれ」や「誤り」がないかもあわせて確かめておくと安心でしょう。
ねんきん定期便は毎年届くため、年ごとの見込額の変化を見ていくと、働き方を変えたときの影響もつかみやすくなるでしょう。届いたら捨てずに、家計の書類と一緒に保管しておきたいところです。
定期便の見込額と、ここで見た分布推計の数字を見比べてみると、世代の中での自分の位置をつかむ手がかりになるかもしれません。
定期便が届かないときや、内容についての質問は、「ねんきん定期便・ねんきんネット専用番号」か、近くの年金事務所に問い合わせるよう案内されています。
障害年金や遺族年金を受けている場合は、ここで見た見通しとは別に考える必要があります。自分に当てはまる制度を確かめておくと安心でしょう。
5.2 年金と支出の差を、いまのうちに書き出す
いまの単身の年金生活では、手取りより支出が月2万9980円多くなっていました。老後の毎月の支出と、受け取れそうな年金の目安を並べて書き出してみると、どのくらいの貯蓄があると安心かを考えやすくなるでしょう。
書き出してみて差が大きいと感じたら、いまの家計から毎月少しずつ貯蓄に回す金額を決めておくのも一つの方法でしょう。50代は、教育費や住宅ローンが一段落して、貯蓄に回せる金額が増える方もいるかもしれません。
分布推計でも、厚生年金に加入する期間が長くなることが、平均年金額が増える背景として挙げられています。何歳まで、どのように働くかもあわせて考えておくと、老後の家計の見通しが立てやすくなるでしょう。
60歳以降の働き方は、収入だけでなく、年金の見通しにもかかわってきます。勤め先の再雇用の決まりや働ける年齢は、就業規則や人事の担当部署で早めに確かめておくとよいでしょう。
6. まとめにかえて
就職がとても難しかった時期を経験した世代にとって、老後のお金の話は、少し重たく感じられるかもしれません。それでも、見通しを知っておくことは、これからの準備を考える出発点になるのではないでしょうか。
年金の見通しは、物価や賃金、働き方によって変わっていきます。数字にとらわれすぎず、自分の記録と家計を少しずつ確かめていけばよいでしょう。見通しの数字は、不安になるためではなく、準備を始めるきっかけとして使っていきたいところです。
年に一度、定期便が届いたときに家計とあわせて見直すようにすると、無理なく準備を続けやすくなるでしょう。
年末の家計の見直しにあわせて、老後に受け取れるお金と、毎月の支出を一度書き出してみてはいかがでしょうか。
参考資料
- 厚生労働省「令和6(2024)年財政検証関連資料② ー年金額の分布推計ー」
- 総務省統計局「家計調査結果」
- 内閣官房 就職氷河期世代支援推進室「就職氷河期世代等の支援について」
- 厚生労働省「令和6(2024)年財政検証結果の概要」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
宮野 茉莉子


